
Compara cinco vales con entrega, comprobación y cierre. Después puedes editar el texto o utilizar el PDF con espacio para comprobantes y conciliación.
Para qué sirve un vale de caja
Un vale de caja registra la entrega temporal de dinero a una persona para un gasto interno concreto. Identifica folio, importe, responsable, finalidad, autorización, fecha prevista de comprobación y cierre.
El vale no demuestra por sí solo que el gasto se realizó correctamente. El ciclo termina cuando se presentan los comprobantes, se devuelve el sobrante y se registra la revisión conforme a la política interna.
Vale de caja, recibo de caja y factura
| Documento | Movimiento | Qué demuestra |
|---|---|---|
| Vale de caja | Salida temporal. | Fondos asignados a un responsable. |
| Recibo de caja | Ingreso. | Dinero recibido por la organización. |
| Factura o comprobante | Operación realizada. | Compra o servicio según sus requisitos. |
Consulta el recibo de caja cuando el dinero entra. Usa una requisición de compra cuando todavía se está solicitando la adquisición.
5 ejemplos completos de vale de caja
1. Vale para consumibles de un taller
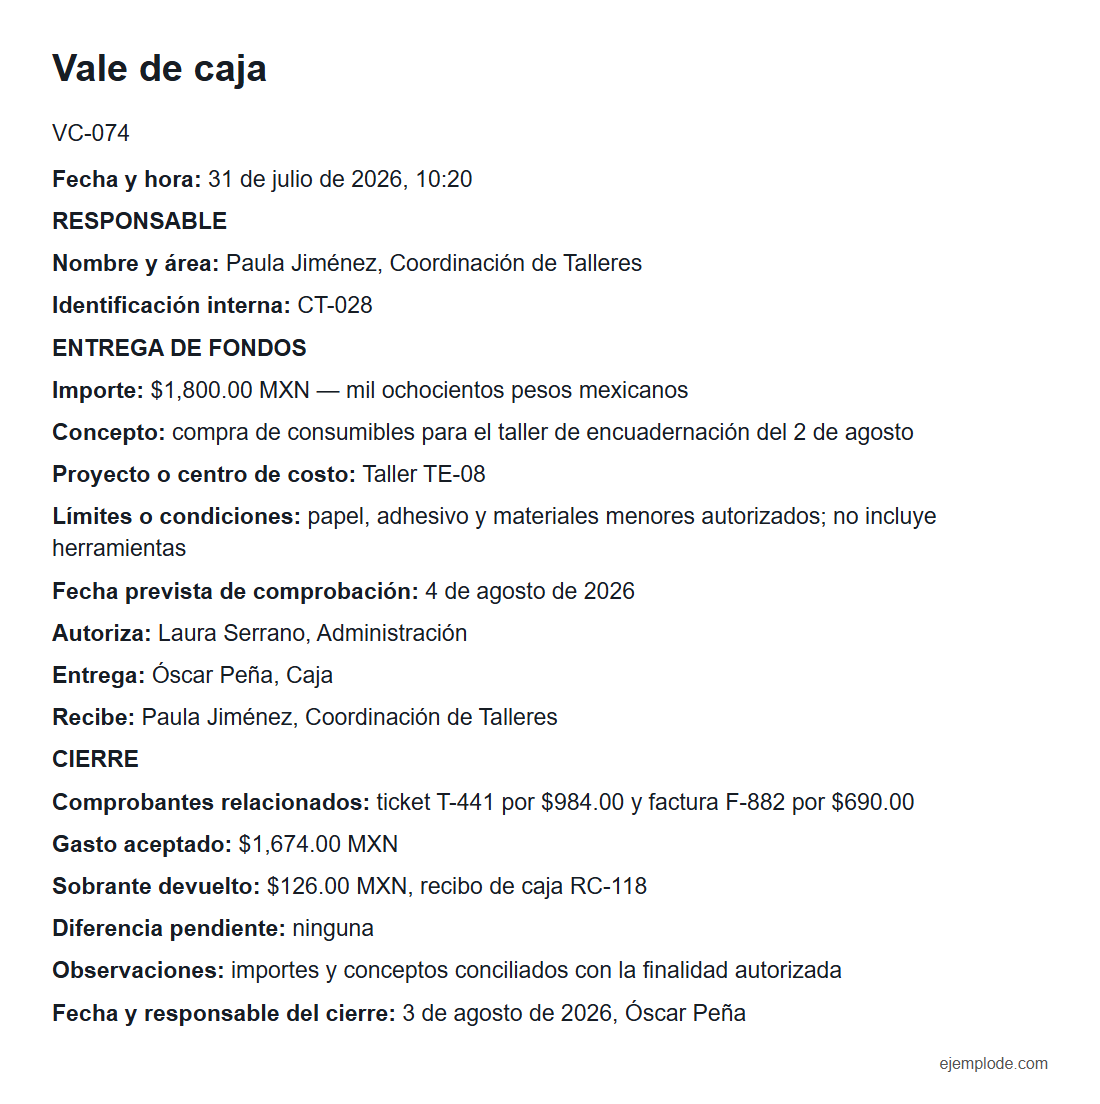
VALE DE CAJA VC-074
Fecha y hora: 31 de julio de 2026, 10:20
RESPONSABLE
Nombre y área: Paula Jiménez, Coordinación de Talleres
Identificación interna: CT-028
ENTREGA DE FONDOS
Importe: $1,800.00 MXN — mil ochocientos pesos mexicanos
Concepto: compra de consumibles para el taller de encuadernación del 2 de agosto
Proyecto o centro de costo: Taller TE-08
Límites o condiciones: papel, adhesivo y materiales menores autorizados; no incluye herramientas
Fecha prevista de comprobación: 4 de agosto de 2026
Autoriza: Laura Serrano, Administración
Entrega: Óscar Peña, Caja
Recibe: Paula Jiménez, Coordinación de Talleres
CIERRE
Comprobantes relacionados: ticket T-441 por $984.00 y factura F-882 por $690.00
Gasto aceptado: $1,674.00 MXN
Sobrante devuelto: $126.00 MXN, recibo de caja RC-118
Diferencia pendiente: ninguna
Observaciones: importes y conceptos conciliados con la finalidad autorizada
Fecha y responsable del cierre: 3 de agosto de 2026, Óscar Peña
2. Vale para gastos de envío y traslado
VALE DE CAJA VC-089
Fecha: 7 de septiembre de 2026
Entregado a: Samuel Ortiz, Mensajería
Importe: $950.00 MXN — novecientos cincuenta pesos mexicanos
Concepto: envío de tres expedientes y traslado local para entrega con acuse
Centro de costo: ADM-07
Comprobación prevista: 8 de septiembre
Autoriza: Coordinación Administrativa
Recibe: Samuel Ortiz
CIERRE
Mensajería documentada: $612.00
Traslado local: $210.00
Sobrante devuelto: $128.00
Diferencia: $0.00
Anexos: dos tickets y tres acuses de entrega
Fecha de cierre: 8 de septiembre de 2026
Devolución: recibo de caja RC-129 por $128.00 MXN.
Revisó y cerró: Alma Torres, Caja.
3. Vale con sustitución autorizada
VALE DE CAJA VC-096
Fecha: 13 de septiembre de 2026
Entregado a: Lina Mora, Mantenimiento
Importe: $1,200.00 MXN — mil doscientos pesos mexicanos
Concepto: compra de dos cerraduras para archiveros A-14 y A-15
Comprobación prevista: 15 de septiembre
Autoriza y entrega: Alma Torres, Caja, con aprobación de Administración.
Recibe: Lina Mora.
Observación previa: si el modelo exacto no está disponible, solicitar autorización antes de comprar otro.
CIERRE
Compra autorizada: dos cerraduras equivalentes, $980.00
Sobrante devuelto: $220.00, recibo de caja RC-136
Diferencia: $0.00
Anexos: ticket, fotografía de empaque y autorización de sustitución
Cierre: 14 de septiembre; recibe Caja, Alma Torres
4. Vale con comprobación posterior
VALE DE CAJA VC-104
Fecha: 20 de septiembre de 2026
Entregado a: Ernesto Paz, Supervisión
Importe: $2,500.00 MXN — dos mil quinientos pesos mexicanos
Concepto: peajes, estacionamiento y combustible para visita técnica del proyecto OP-32
Periodo: 21 y 22 de septiembre
Comprobación prevista: 24 de septiembre
Autoriza: Jefatura de Operaciones
Recibe: Ernesto Paz
ESTADO
Vale abierto. Los gastos deben relacionarse con la visita y documentarse conforme al procedimiento interno. El cierre registrará comprobantes, sobrante y cualquier diferencia autorizada.
5. Vale cerrado con diferencia aclarada
VALE DE CAJA VC-112
Fecha: 27 de septiembre de 2026
Entregado a: Julia León, Servicios Generales
Importe: $1,500.00 MXN — mil quinientos pesos mexicanos
Concepto: materiales para contener una filtración en archivo
Comprobación prevista: mismo día
Autoriza: Administración
Recibe: Julia León
CIERRE
Plástico protector y cinta: $684.00
Recipientes y absorbentes: $536.00
Traslado: $140.00
Total comprobado: $1,360.00
Sobrante devuelto: $140.00
Aclaración: al entregar los primeros dos comprobantes quedaban $140.00 del traslado por justificar; se anexó el tercer comprobante antes del cierre.
Diferencia final: $0.00
Anexos: tres comprobantes y orden de trabajo SG-219
Devolución: recibo de caja RC-159 por $140.00 MXN.
Cierre: 27 de septiembre, 18:10; revisó Óscar Peña, Caja.
Formato editable de vale de caja
Edita el texto y exporta tu versión a Word o PDF, cópiala o imprímela. La hoja de campos fijos se ofrece después del editor.
VALE DE CAJA [FOLIO]
Fecha y hora: [FECHA Y HORA]

RESPONSABLE
Nombre y área: [RESPONSABLE]
Identificación interna: [IDENTIFICACIÓN]

ENTREGA DE FONDOS
Importe: [IMPORTE EN NÚMERO Y LETRA]
Concepto: [FINALIDAD ESPECÍFICA]
Proyecto o centro de costo: [REFERENCIA]
Límites o condiciones: [CONDICIONES]
Fecha prevista de comprobación: [FECHA]

Autoriza: [NOMBRE Y CONFIRMACIÓN]
Entrega: [NOMBRE Y CONFIRMACIÓN]
Recibe: [NOMBRE Y CONFIRMACIÓN]

CIERRE
Comprobantes relacionados: [FOLIOS]
Gasto aceptado: [IMPORTE]
Sobrante devuelto: [IMPORTE]
Diferencia pendiente: [IMPORTE O NINGUNA]
Observaciones: [DETALLE]
Fecha y responsable del cierre: [DATOS]
Datos que debes cambiar
- [FOLIO]
- Identificador que permite rastrear el documento, persona o bien.
- [FECHA Y HORA]
- Fecha, hora o periodo real de la operación.
- [RESPONSABLE]
- Nombre y datos verificables de la persona o área.
- [IDENTIFICACIÓN]
- Identificador del inmueble, persona o registro, según el campo; evita datos sensibles innecesarios.
- [IMPORTE EN NÚMERO Y LETRA]
- La misma cantidad, con moneda, expresada en cifras y palabras.
- [FINALIDAD ESPECÍFICA]
- Completa finalidad específica con información comprobada de esta operación.
- [REFERENCIA]
- Completa referencia con información comprobada de esta operación.
- [CONDICIONES]
- Completa condiciones con información comprobada de esta operación.
- [FECHA]
- Fecha, hora o periodo real de la operación.
- [NOMBRE Y CONFIRMACIÓN]
- Nombre y datos verificables de la persona o área.
- [FOLIOS]
- Identificador que permite rastrear el documento, persona o bien.
- [IMPORTE]
- Cantidad revisada con su unidad o moneda.
- [IMPORTE O NINGUNA]
- Cantidad revisada con su unidad o moneda.
- [DETALLE]
- Completa detalle con información comprobada de esta operación.
- [DATOS]
- Referencia de contacto o constancia de cierre que corresponde a este campo.
Formato de vale de caja en PDF para llenar e imprimir
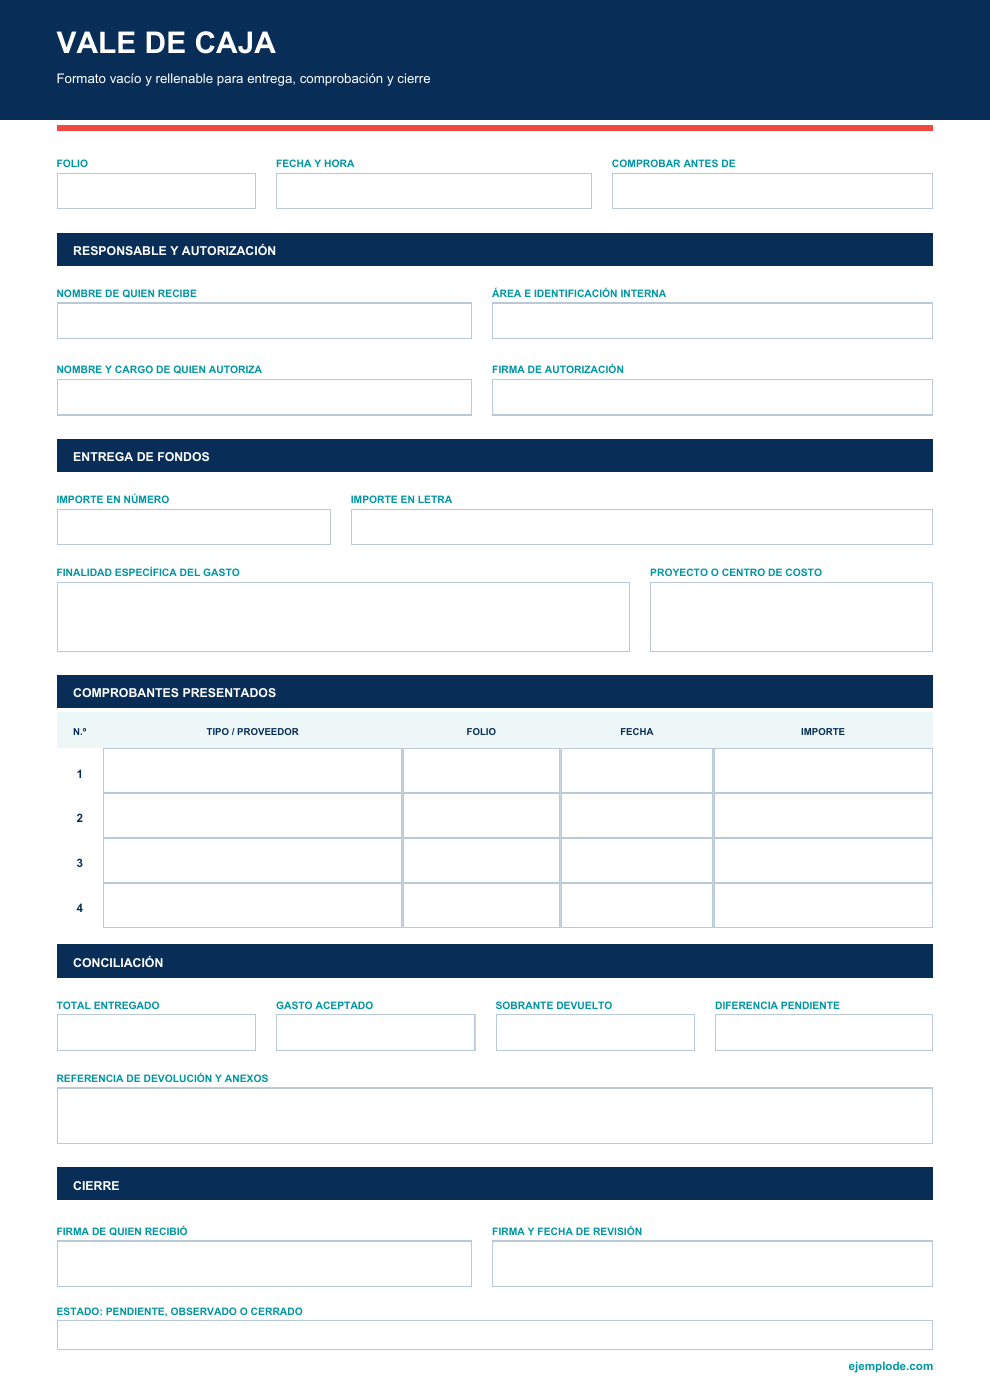
Completa los campos del PDF en un lector compatible o imprime la hoja vacía. Los importes no se calculan automáticamente; revisa las cantidades antes de confirmar.
Hoja vacía para imprimir
El ciclo completo del vale
- Solicitud: se explica el gasto y el importe estimado.
- Autorización: la persona facultada aprueba la salida.
- Entrega: se registra quién recibe los fondos.
- Gasto: el responsable usa el dinero para la finalidad indicada.
- Comprobación: se anexan documentos y se devuelve el sobrante.
- Cierre: se concilian importe entregado, gasto y devolución.
Cómo escribir el concepto
La finalidad debe permitir relacionar el vale con una actividad: “compra de consumibles para el taller TE-08” es mejor que “gastos varios”. Si hay límites por tipo de gasto, proyecto, centro de costo o fecha, escríbelos antes de entregar el dinero.
Comprobación: importe entregado = gasto aceptado + sobrante devuelto, cuando el gasto no supera el anticipo. Si las cifras no coinciden, el vale permanece pendiente hasta aclarar la diferencia.
Errores que impiden cerrarlo
- No asignar folio o responsable.
- Usar un concepto genérico.
- Confundir el vale con un comprobante del gasto.
- Omitir fecha prevista de comprobación.
- No registrar sobrante ni diferencia.
- Cerrar el vale sin relacionar sus anexos.
Si el gasto autorizado supera el anticipo, registra por separado el reembolso pendiente y su aprobación. No lo ocultes como un sobrante negativo.
Cómo adaptar el modelo
- Define una finalidad concreta.
- Identifica a quien recibe los fondos.
- Escribe importe en número y letra.
- Indica fecha de comprobación.
- Relaciona cada comprobante.
- Concilia gasto, sobrante y diferencia.
Recomendaciones de tono
Usa descripciones concretas. Evita conceptos como “gastos varios” cuando pueden detallarse. La finalidad debe permitir a otra persona comprobar si cada gasto corresponde a la autorización y si el cierre quedó completo antes de archivar el expediente.
Checklist antes de usarlo
Errores frecuentes
- Usar gastos varios como concepto.
- Cerrar sin comprobantes.
- Omitir sobrante.
- Confundir vale y factura.
- No asignar responsable.
- No aclarar diferencias.
Preguntas frecuentes
Registra la entrega de fondos. El gasto se comprueba con sus documentos y el cierre.
No. El vale es un control interno y no crea un comprobante fiscal.
Sí, un folio facilita seguimiento, conciliación y archivo.
Se devuelve y se registra el importe y la referencia de recepción.
Cuando faltan comprobantes, devolución, aclaración de diferencias o revisión final.
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 31 de julio). Vale de caja: formato, modelo y ejemplo. https://www.ejemplode.com/escritura/vale-de-caja/
Fuentes consultadas
- RAE y ASALE: valeDefinición de vale como nota que acredita una entrega.
- Larimer County: Petty Cash Authorization VoucherEjemplo oficial de autorización de caja chica y separación frente a los recibos del gasto.
- SAT: Formato de factura electrónica (Anexo 20)Diferencia entre control interno de caja y comprobante fiscal.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: