
Qué significa “ingresos no comprobables”
En este contexto significa que la persona no cuenta con recibos de nómina tradicionales. No significa que pueda declarar una cifra sin evidencia: se reconstruye el ingreso con facturas o CFDI, estados de cuenta, contratos, recibos y declaraciones disponibles.
La carta muestra un periodo representativo, el detalle por mes, la suma y el promedio. También identifica si las cifras son brutas o netas y explica temporadas altas, meses bajos o variaciones relevantes.
Cómo calcular el promedio
Se suman todos los ingresos del periodo y el total se divide entre el número de meses incluidos. Si enero a junio suman $111,000 MXN, el promedio es $18,500 MXN: $111,000 ÷ 6.
Los meses sin ingresos también forman parte del cálculo cuando pertenecen al periodo elegido. Para actividades estacionales conviene usar suficientes meses y explicar los picos, en lugar de presentar el mejor mes como habitual.
Ingreso bruto e ingreso neto
El ingreso bruto se informa antes de los gastos vinculados con la actividad. El neto descuenta gastos identificados con un criterio consistente. La carta debe elegir uno, explicar el cálculo y no mezclar ambos.
Qué documentos relacionar
Se mencionan únicamente los registros que realmente se adjuntarán y que el destinatario acepta. Si un empleador puede confirmar sueldo y periodo, corresponde una carta de ingresos. Una carta de solvencia económica aborda la capacidad para cumplir una obligación.
3 ejemplos de carta de ingresos no comprobables
1. Declaración de ingresos de un fotógrafo independiente
Oaxaca de Juárez, Oaxaca, 30 de julio de 2026
A quien corresponda
Declaración de ingresos por actividad independiente
Yo, Daniel Mora Jiménez, declaro que trabajo como fotógrafo independiente desde marzo de 2021. Para calcular mis ingresos tomé el periodo de enero a junio de 2026:
Enero: $15,000 MXN
Febrero: $19,500 MXN
Marzo: $17,000 MXN
Abril: $22,000 MXN
Mayo: $16,500 MXN
Junio: $21,000 MXN
La suma del periodo es de $111,000 MXN y el promedio mensual es de $18,500 MXN. Los importes corresponden a ingresos brutos efectivamente cobrados antes de los gastos de la actividad. Abril y junio tuvieron más trabajo por eventos de temporada.
Presento esta declaración para una solicitud de arrendamiento y adjunto los CFDI emitidos, estados de cuenta de los seis meses y dos contratos vigentes.
Atentamente,
Daniel Mora Jiménez
daniel.mora@correo.mx
951 555 0146
2. Declaración con ingresos y gastos de reparto independiente
Tuxtla Gutiérrez, Chiapas, 12 de septiembre de 2026
A quien corresponda
Declaración de ingresos variables por actividad independiente
Yo, Samuel Pérez Díaz, declaro que realizo servicios independientes de reparto desde abril de 2024. Para esta declaración utilicé los ingresos efectivamente cobrados de enero a junio de 2026:
Enero: $18,400 MXN
Febrero: $20,200 MXN
Marzo: $19,600 MXN
Abril: $22,000 MXN
Mayo: $21,300 MXN
Junio: $23,500 MXN
El ingreso bruto del periodo fue de $125,000 MXN. Los gastos identificados de combustible, mantenimiento y comisiones sumaron $30,200 MXN; por tanto, el ingreso neto calculado fue de $94,800 MXN y el promedio neto mensual de $15,800 MXN.
Presento la información para una solicitud de arrendamiento. Adjunto estados de cuenta, reportes de las plataformas y comprobantes de gastos. La aceptación de estos documentos corresponde al destinatario.
Atentamente,
Samuel Pérez Díaz
961 555 0129
3. Declaración que muestra una temporada alta
Morelia, Michoacán, 20 de enero de 2027
A quien corresponda
Declaración de ingresos por confección y arreglos de ropa
Yo, Teresa Nava Ortiz, declaro que trabajo por cuenta propia en confección y arreglos de ropa desde 2019. Para mostrar la variación de mi actividad relaciono los ingresos brutos cobrados entre julio y diciembre de 2026:
Julio: $12,500 MXN
Agosto: $14,000 MXN
Septiembre: $18,500 MXN
Octubre: $16,000 MXN
Noviembre: $21,000 MXN
Diciembre: $24,000 MXN
La suma es de $106,000 MXN y el promedio bruto mensual de $17,666.67 MXN. Noviembre y diciembre fueron meses altos por pedidos de temporada; no presento el ingreso de diciembre como si fuera permanente.
La declaración se entrega para una solicitud escolar y se acompaña de estados de cuenta, notas de venta, agenda de pedidos y recibos de materiales. El destinatario podrá pedir información adicional o su propio formato.
Atentamente,
Teresa Nava Ortiz
443 555 0165
Modelo de carta de ingresos no comprobables para editar e imprimir
Edita el modelo en línea y descarga tu versión en Word o PDF. También puedes copiarla o imprimirla.
[LUGAR Y FECHA]

A QUIEN CORRESPONDA

DECLARACIÓN DE INGRESOS POR ACTIVIDAD INDEPENDIENTE

Yo, [NOMBRE], declaro que desarrollo la actividad de [ACTIVIDAD] desde [FECHA]. Para calcular mis ingresos utilicé el periodo [MES INICIAL A MES FINAL] y los siguientes importes: [DESGLOSE MENSUAL].

La suma del periodo es [TOTAL] y el promedio mensual es [PROMEDIO]. Los importes corresponden a [INGRESO BRUTO O NETO Y CRITERIO], con las variaciones siguientes: [ESTACIONALIDAD O MESES ATÍPICOS].

Esta declaración se presenta para [FINALIDAD] y se acompaña de [FACTURAS, ESTADOS DE CUENTA, CONTRATOS O DECLARACIONES].

Atentamente,
[FIRMA Y CONTACTO]
Formato para imprimir y llenar
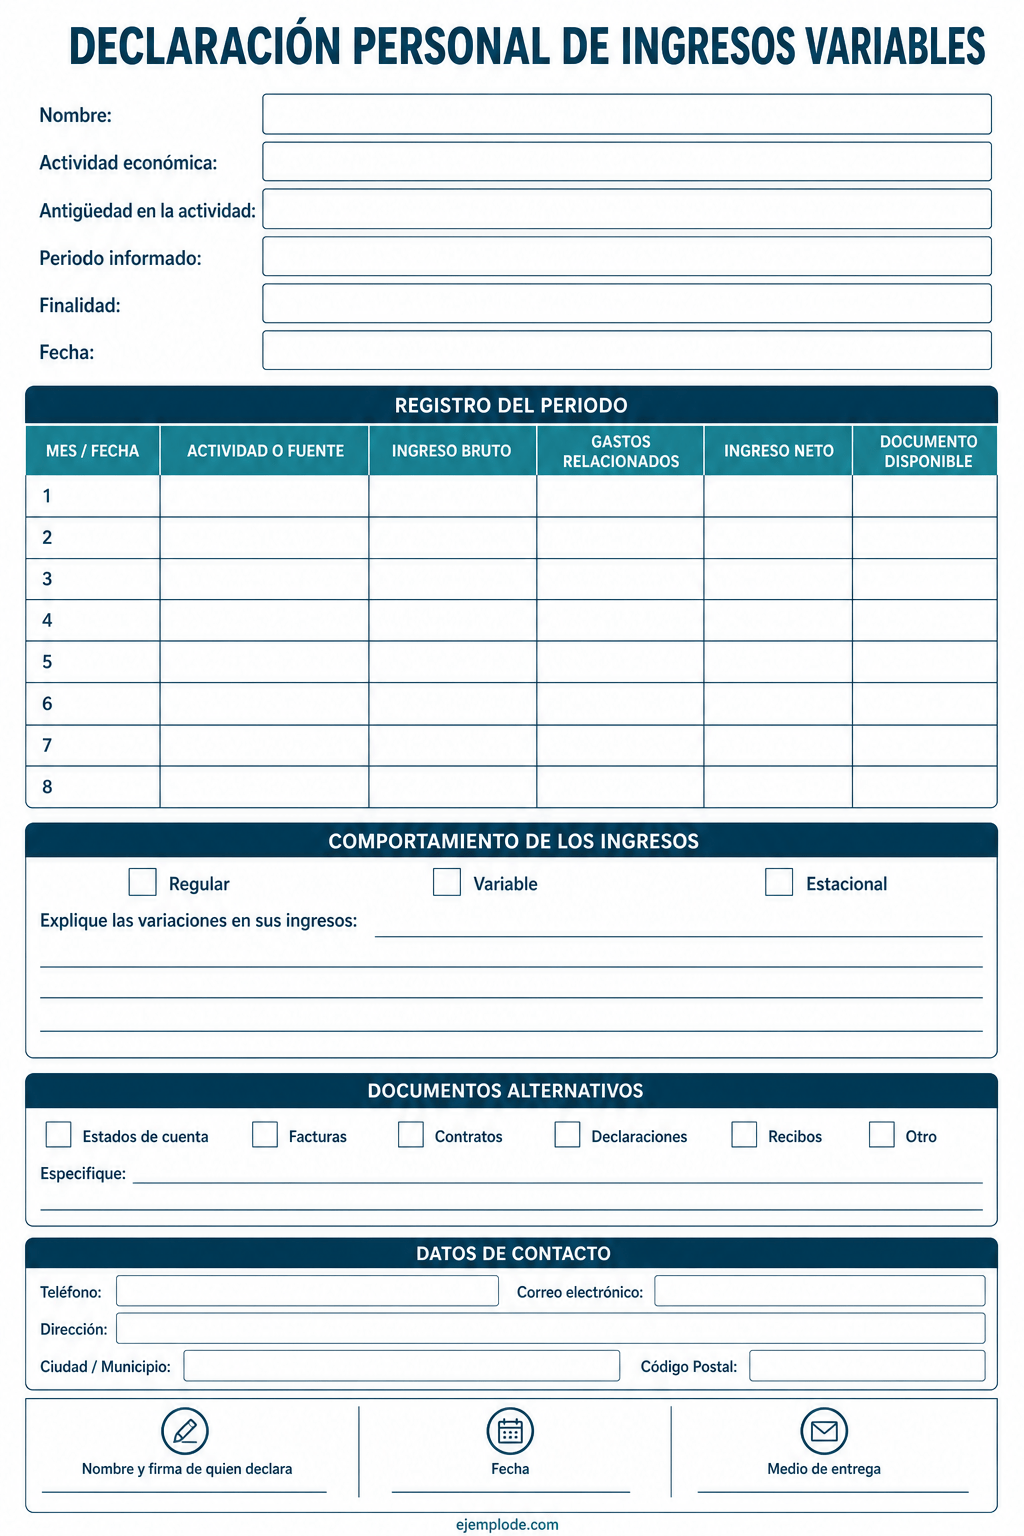
Datos que debes cambiar
- Persona
- Nombre de quien declara sus propios ingresos.
- Actividad
- Trabajo independiente que origina los cobros.
- Antigüedad
- Fecha desde la que se realiza la actividad.
- Periodo
- Meses consecutivos y representativos incluidos.
- Desglose
- Importe efectivamente cobrado en cada mes, incluidos los meses en cero.
- Total
- Suma comprobable de todos los meses.
- Promedio
- Total dividido entre el número de meses del periodo.
- Criterio
- Ingreso bruto o neto calculado de manera consistente.
- Gastos
- Erogaciones identificadas cuando se informa ingreso neto.
- Variaciones
- Temporadas altas, bajas o meses atípicos.
- Respaldos
- Estados, facturas, contratos, notas o registros disponibles.
- Finalidad
- Uso solicitado por el destinatario.
- Firma y contacto
- Datos de quien declara y asume la información.
Calcula el promedio y reúne los respaldos
Estados de cuenta, facturas, contratos, notas y registros permiten reconstruir un periodo. La declaración debe mostrar el cálculo completo y dejar que el destinatario decida qué documentos acepta.
En la hoja de cálculo, usa una fila por cada mes completo: suma primero sus distintas fuentes de ingreso, incluye los meses sin ingreso con 0 y captura también los gastos del mes, incluido 0 cuando no existan. No mezcles cobros individuales con totales mensuales. El promedio se calcula sobre los meses capturados.
Cómo adaptar el modelo
- Elige meses consecutivos y representativos.
- Incluye meses sin ingreso.
- Suma antes de calcular el promedio.
- Mantén un solo criterio bruto o neto.
- Explica la estacionalidad.
- Adjunta la evidencia disponible.
Recomendaciones de tono
Usa un tono preciso, neutral y respetuoso. Separa los hechos de las solicitudes o declaraciones y evita amenazas, conclusiones jurídicas y promesas que la persona firmante no pueda sostener.
Checklist antes de usarlo
Errores frecuentes
- Inventar ingresos.
- Omitir meses en cero.
- Usar solo el mejor mes.
- Restar gastos sin identificarlos.
- Confundir una declaración con una constancia patronal.
- Presentarla sin confirmar qué acepta el destinatario.
Preguntas frecuentes
Se suman los ingresos del periodo y se dividen entre el número de meses incluidos. Deben conservarse el desglose y los registros que permiten repetir el cálculo.
Sí, si forman parte del periodo representativo. Omitir meses en cero puede inflar el promedio y ocultar la estacionalidad.
Se elige un criterio y se mantiene. El bruto se informa antes de gastos de la actividad; el neto descuenta gastos identificados y no debe mezclarse con el bruto.
Usar un periodo suficiente, señalar temporadas altas o bajas y evitar presentar el mejor mes como si fuera el ingreso habitual.
CFDI o facturas emitidas, estados de cuenta, contratos, recibos y declaraciones, según la actividad y lo que acepte el destinatario.
Sí. Antes de redactar conviene confirmar el periodo, el criterio de cálculo y los documentos que acepta.
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 30 de julio). Carta de ingresos no comprobables: modelo y cálculo. https://www.ejemplode.com/cartas/carta-de-ingresos-no-comprobables/
Fuentes consultadas
- SAT: Genera facturas por tu actividad como persona físicaEmisión de CFDI por actividades e ingresos de personas físicas.
- SAT: Declaración de actividades empresariales y servicios profesionalesRegistro periódico de ingresos y deducciones de actividades independientes.
- SAT: Artículo 100 de la Ley del Impuesto sobre la RentaDefinición fiscal de ingresos por actividades empresariales y servicios profesionales.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: