
Qué acredita una carta de ingresos
Es una constancia emitida por quien puede verificar una relación laboral o profesional y los importes de un periodo. Identifica a la persona, el puesto o actividad, la antigüedad y la fuente interna que respalda el dato.
El monto siempre se acompaña de periodicidad y periodo. También se aclara si corresponde a ingreso bruto o neto, porque retenciones y deducciones pueden hacer que el neto cambie cada mes.
Qué debe comprobar el emisor
Antes de firmar se cotejan nombre, relación, fechas e importes con nómina, contratos o registros contables. La finalidad se indica sin prometer el resultado de un crédito, arrendamiento u otro trámite.
Formato para preparar los datos
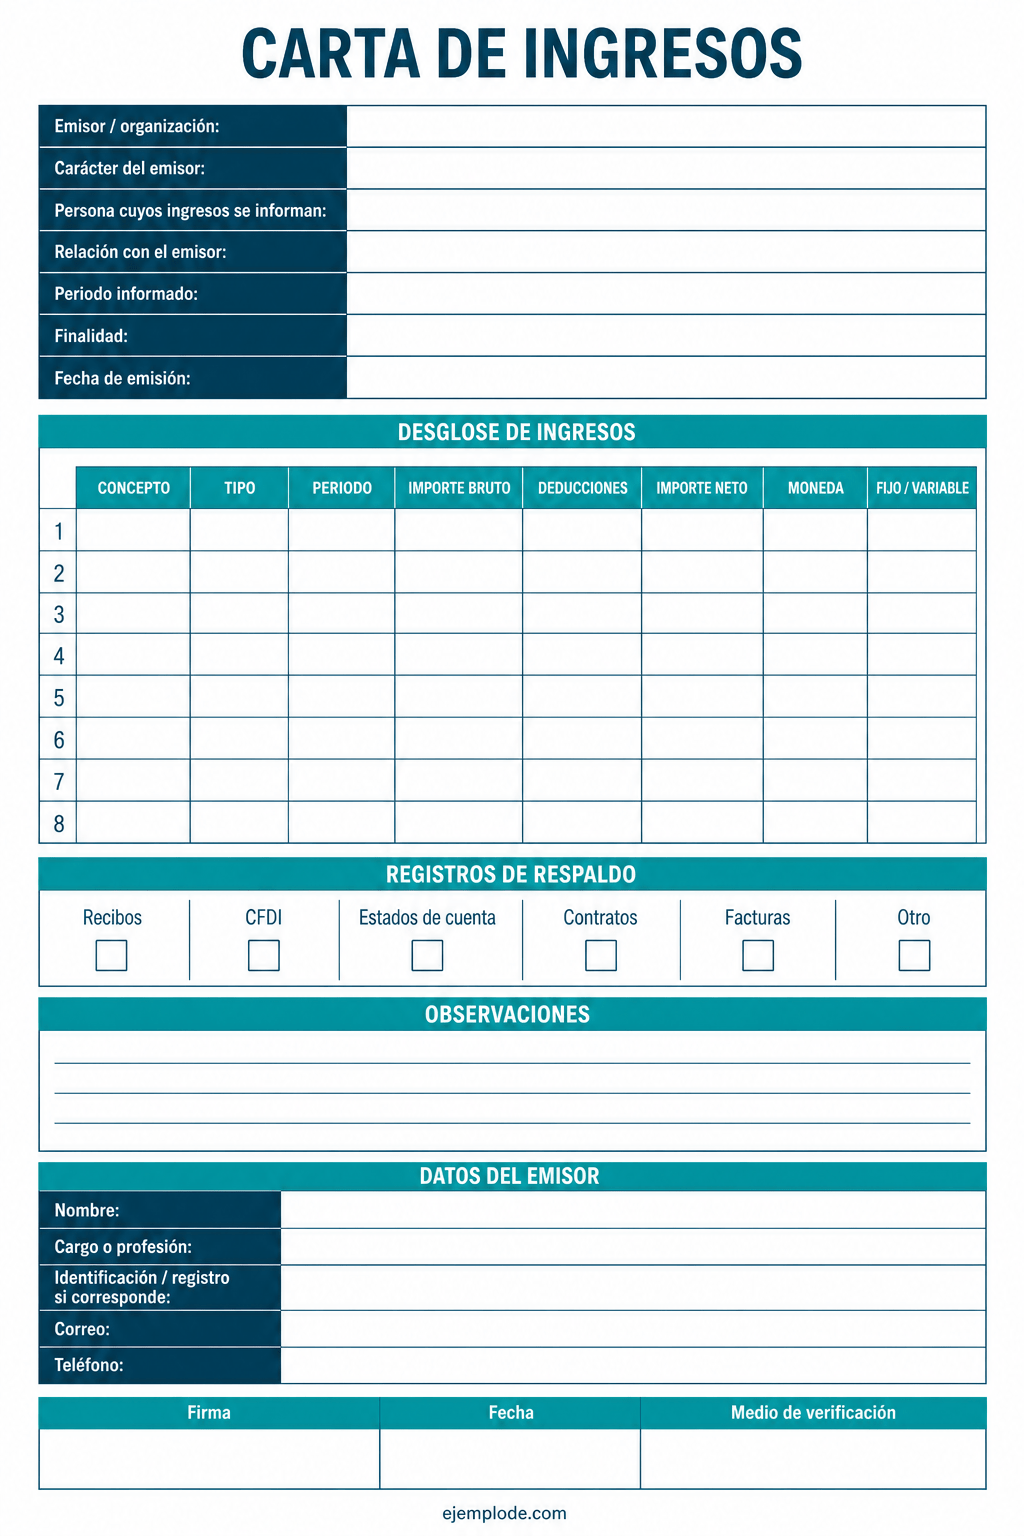
La siguiente hoja queda vacía para reunir emisor, periodo, ingreso bruto, tratamiento del neto y documentos de respaldo antes de redactar la constancia.
Diferencia con otros documentos
Cuando no existe nómina tradicional, una declaración de ingresos por actividad independiente calcula un periodo y relaciona sus respaldos. La carta de solvencia económica se concentra en la capacidad para cumplir una obligación, no solo en cuánto se percibe.
3 ejemplos completos para comparar
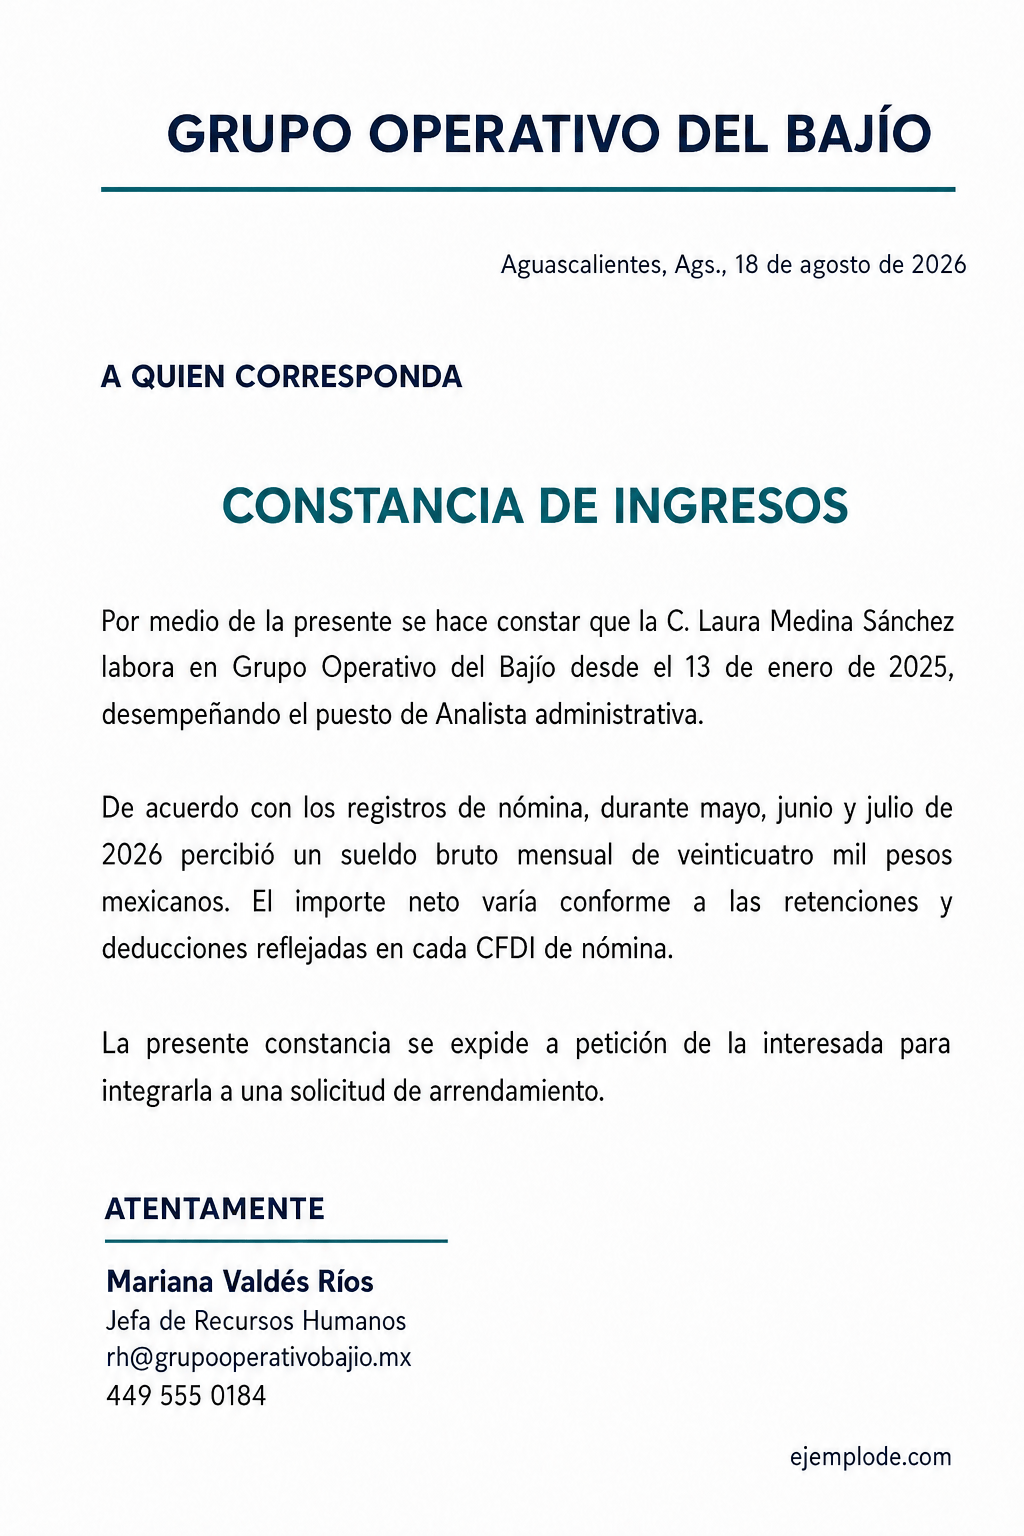
1. Ejemplo principal
GRUPO OPERATIVO DEL BAJÍO

Aguascalientes, Ags., 18 de agosto de 2026

A quien corresponda

Constancia de ingresos

Por medio de la presente se hace constar que la C. Laura Medina Sánchez labora en Grupo Operativo del Bajío desde el 13 de enero de 2025, desempeñando el puesto de Analista administrativa.

De acuerdo con los registros de nómina, durante mayo, junio y julio de 2026 percibió un sueldo bruto mensual de $24,000.00 MXN. El importe neto varía conforme a las retenciones y deducciones reflejadas en cada CFDI de nómina.

La presente constancia se expide a petición de la interesada para integrarla a una solicitud de arrendamiento.

Atentamente,

Mariana Valdés Ríos
Jefa de Recursos Humanos
rh@grupooperativobajio.mx
449 555 0184
2. Carta con sueldo base y comisiones variables
Recursos Humanos separa el sueldo fijo del promedio de comisiones para no presentar un mes excepcional como ingreso permanente.
DISTRIBUIDORA CENTRAL, S.A. DE C.V.

Guadalajara, Jalisco, 8 de septiembre de 2026

A quien corresponda

Constancia de ingresos

Por medio de la presente se hace constar que el C. Andrés Molina Paz labora en Distribuidora Central desde el 4 de marzo de 2024 como Ejecutivo de ventas.

De acuerdo con los registros de nómina, percibe un sueldo bruto mensual de $18,000 MXN. Además, recibió comisiones brutas de $7,400 en junio, $9,100 en julio y $8,300 en agosto de 2026; el promedio mensual de esas comisiones fue de $8,266.67 MXN. Las cantidades netas varían por retenciones y deducciones reflejadas en cada CFDI de nómina.

La constancia se expide a petición del interesado para una solicitud de arrendamiento. Los importes pueden verificarse con los comprobantes del periodo.

Atentamente,

Rocío Márquez Soto
Coordinadora de Recursos Humanos
recursos.humanos@distribuidoracentral.mx
33 5555 0142
3. Carta emitida por un cliente a una profesionista independiente
El cliente certifica únicamente los honorarios que realmente pagó; no afirma conocer todos los ingresos de la profesionista.
CONSULTORÍA NORTE, S.C.

Monterrey, Nuevo León, 14 de octubre de 2026

A quien corresponda

Constancia de honorarios pagados

Consultoría Norte hace constar que la Arq. Paula Estrada León presta servicios independientes de supervisión de obra mediante el contrato CN-44 desde febrero de 2026.

Con base en las facturas y transferencias registradas por esta empresa, durante julio, agosto y septiembre de 2026 se pagaron honorarios brutos de $28,000 MXN por mes, antes de las retenciones indicadas en los comprobantes fiscales. Esta constancia se limita a los pagos realizados por Consultoría Norte y no acredita los ingresos totales de la profesionista.

Se expide a petición de la interesada para integrar un expediente bancario. Se anexan las referencias de los CFDI correspondientes.

Atentamente,

Iván Garza Torres
Dirección Administrativa
administracion@consultorianorte.mx
81 5555 0178
Formato de carta de ingresos
Personaliza el modelo aquí o descárgalo en Word y PDF.
[MEMBRETE AUTÉNTICO DEL EMISOR]
[LUGAR Y FECHA]

A QUIEN CORRESPONDA

CONSTANCIA DE INGRESOS

Por medio de la presente se hace constar que [NOMBRE] mantiene con [EMISOR] una relación de [TIPO DE RELACIÓN] desde [FECHA], desempeñando [PUESTO O ACTIVIDAD].

De acuerdo con [REGISTRO QUE RESPALDA EL DATO], durante [PERIODO] percibió un ingreso bruto de [MONTO Y PERIODICIDAD]. El ingreso neto [MONTO O EXPLICACIÓN DE SU VARIACIÓN].

Se expide a petición de la persona interesada para [FINALIDAD].

Atentamente,
[NOMBRE Y CARGO DE QUIEN EMITE]
[CONTACTO VERIFICABLE]
Datos que debes cambiar
- Emisor
- Empresa o persona que puede verificar la relación y los pagos.
- Persona
- Nombre de quien recibe los ingresos.
- Relación
- Empleo, contrato o servicio realmente existente.
- Antigüedad
- Fecha de inicio que consta en los registros.
- Puesto o actividad
- Función relacionada con los pagos informados.
- Periodo
- Meses concretos usados para la constancia.
- Ingreso fijo
- Sueldo o pago periódico comprobable.
- Ingreso variable
- Comisiones u honorarios separados del ingreso fijo.
- Bruto o neto
- Criterio usado, sin mezclar importes antes y después de deducciones.
- Respaldo
- Nómina, facturas, transferencias o registros que sostienen los datos.
- Finalidad
- Trámite para el que se expide, sin garantizar su aprobación.
- Firma y cargo
- Responsable que cuenta con acceso a los registros.
- Contacto
- Medio verificable del emisor.
El emisor solo acredita lo que puede comprobar
Una empresa confirma nómina y comisiones registradas; un cliente puede confirmar los honorarios que pagó, pero no todos los ingresos de la persona. Periodo, criterio y respaldo delimitan el alcance.
Cómo adaptar el modelo
- Identifica quién puede verificar el ingreso.
- Usa un periodo concreto.
- Separa sueldo, comisiones y honorarios.
- Aclara si el importe es bruto o neto.
- Relaciona los registros que respaldan el dato.
- Limita la constancia a lo que conoce el emisor.
Checklist antes de usarlo
Errores frecuentes
- Firmar sin acceso a los registros.
- Presentar un mes variable como sueldo fijo.
- Mezclar ingresos brutos y netos.
- Omitir periodo o periodicidad.
- Afirmar ingresos ajenos al emisor.
- Garantizar la aprobación del trámite.
Preguntas frecuentes
La persona o área que puede verificar la relación y los importes: por ejemplo, recursos humanos, administración, contabilidad o quien contrata el servicio.
Depende del trámite. La carta resume y confirma datos, mientras que el destinatario puede pedir además los CFDI de nómina u otros comprobantes.
Se identifica expresamente cuál se informa. Si el neto cambia por retenciones y deducciones, conviene explicar la variación o remitir a los comprobantes del periodo.
El que solicite el destinatario o un periodo reciente y representativo. La carta debe indicar meses y periodicidad para evitar que un monto aislado se interprete como mensual.
No. Acredita la información que el emisor puede verificar; la decisión corresponde a quien evalúa el trámite.
Pon a prueba lo aprendido
Pregunta 1 de 10
¿Quién debe emitir una carta de ingresos?
Pregunta 2 de 10
¿Qué necesita un monto?
Pregunta 3 de 10
¿Sueldo y comisiones se presentan juntos sin distinguirlos?
Pregunta 4 de 10
¿Qué ocurre con el ingreso neto?
Pregunta 5 de 10
¿Un cliente conoce todos los ingresos de una profesionista?
Pregunta 6 de 10
¿Qué respalda una relación laboral?
Pregunta 7 de 10
¿La carta sustituye siempre los comprobantes?
Pregunta 8 de 10
¿La carta garantiza un arrendamiento o crédito?
Pregunta 9 de 10
¿Qué debe firmar el emisor?
Pregunta 10 de 10
¿Qué se revisa antes de entregar?
Resultado del test
Has acertado 0 de 10 preguntas.
Revisa tus errores
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 10 de agosto). Carta de ingresos: modelo, ejemplo y formato. https://www.ejemplode.com/cartas/carta-de-ingresos/
Fuentes consultadas
- SAT: Visor de comprobantes de nómina para el trabajadorConsulta mensual y detallada de los comprobantes de nómina emitidos por patrones.
- SAT: Factura electrónica — recibo de nóminaCaracterísticas y consulta de los CFDI de nómina que respaldan percepciones y deducciones.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: