
Una póliza de cheque es el registro contable y de control interno que documenta un egreso pagado mediante cheque. Reúne los datos del pago, su justificación, las cuentas afectadas, la documentación soporte y las firmas o autorizaciones previstas por la organización.
No es un cheque bancario ni una modalidad especial de este. El cheque sirve para ordenar el pago; la póliza permite registrar, revisar y archivar la operación dentro de la contabilidad.
Partes de una póliza de cheque
- Nombre de la empresa y número consecutivo de póliza.
- Fecha de elaboración o registro.
- Banco, cuenta y número de cheque.
- Nombre de la persona o empresa beneficiaria.
- Importe y concepto del pago.
- Referencia a factura, orden, contrato u otra documentación soporte.
- Cuentas contables, cargos en el Debe y abonos en el Haber.
- Espacios de elaboración, revisión, autorización y recepción, según el procedimiento interno.

Estos asientos simplificados suponen pagos efectivamente cobrados, operaciones gravadas al 16 % y requisitos de acreditamiento cumplidos. El catálogo y el tratamiento fiscal se ajustan a cada entidad; un cheque entregado pero pendiente de cobro requiere revisar su registro y conciliación.
3 ejemplos completos de póliza de cheque
1. Póliza para pagar papelería y consumibles
PÓLIZA DE CHEQUE
Empresa: Comercial Horizonte, S.A. de C.V.
Número de póliza: PC-2026-0148
Fecha de registro: 27 de agosto de 2026
DATOS DEL PAGO
Banco: Banco Horizonte
Cuenta: terminación interna 4821
Número de cheque: 008431
Beneficiario: Suministros de Oficina del Valle, S.A. de C.V.
Importe: $18,560.00 MXN
Importe con letra: Dieciocho mil quinientos sesenta pesos 00/100 M.N.
Concepto: pago de papelería y consumibles recibidos por el almacén conforme a la orden OC-2026-317
DOCUMENTACIÓN SOPORTE
Comprobante fiscal o referencia: factura de proveedor F-731 y referencia interna 7A31-98C2
Orden, contrato o autorización: orden de compra OC-2026-317
Otros anexos: entrada de almacén EA-0942 y autorización de Tesorería AT-221
| Cuenta | Concepto | Debe (MXN) | Haber (MXN) |
|---|---|---|---|
| 5105 | Papelería y útiles | 16,000.00 | 0.00 |
| 1180 | IVA acreditable | 2,560.00 | 0.00 |
| 1020 | Bancos | 0.00 | 18,560.00 |
| Sumas iguales | 18,560.00 | 18,560.00 |
CONTROL INTERNO
Elaboró: Laura Méndez, auxiliar contable
Revisó: Omar Neri, contador general
Autorizó: Rebeca Solís, tesorera
Recibió el cheque: Arturo Peña, 27 de agosto de 2026
Observaciones: la recepción de los bienes coincide con la orden de compra y la entrada de almacén
Estado del pago: cobro confirmado y conciliado con el movimiento bancario del periodo.
Archivo: comprobantes, autorización y evidencia bancaria vinculados al folio de esta póliza.
2. Póliza para pagar mantenimiento
Empresa: Comercial Horizonte, S.A. de C.V.
Póliza: PC-2026-0149
Fecha: 28 de agosto de 2026
Banco: Banco Horizonte
Cuenta: terminación interna 4821
Cheque: 008432
Beneficiario: Mantenimiento Integral del Centro, S.A. de C.V.
Importe: $9,280.00 MXN
Cantidad con letra: Nueve mil doscientos ochenta pesos 00/100 M.N.
Concepto: mantenimiento preventivo del sistema de aire acondicionado
Soporte: comprobante MNT-2861, orden de servicio OS-419 y reporte de conformidad RC-118
| Cuenta | Concepto | Debe (MXN) | Haber (MXN) |
|---|---|---|---|
| 5205 | Mantenimiento | 8,000.00 | 0.00 |
| 1180 | IVA acreditable | 1,280.00 | 0.00 |
| 1020 | Bancos | 0.00 | 9,280.00 |
| Sumas iguales | 9,280.00 | 9,280.00 |
CONTROL INTERNO
elaboró Laura Méndez; revisó Omar Neri; autorizó Rebeca Solís; recibió Jorge Salas, representante del proveedor
Estado del pago: cobro confirmado y conciliado con el movimiento bancario del periodo.
Archivo: comprobantes, autorización y evidencia bancaria vinculados al folio de esta póliza.
3. Póliza para comprar equipo de cómputo
Empresa: Comercial Horizonte, S.A. de C.V.
Póliza: PC-2026-0150
Fecha: 29 de agosto de 2026
Banco: Banco Horizonte
Cuenta: terminación interna 4821
Cheque: 008433
Beneficiario: Soluciones Digitales del Bajío, S.A. de C.V.
Importe: $29,000.00 MXN
Cantidad con letra: Veintinueve mil pesos 00/100 M.N.
Concepto: adquisición de dos equipos para el área administrativa
Soporte: comprobante EQ-7732, orden de compra OC-2026-322 y entrada de activo EA-0951
| Cuenta | Concepto | Debe (MXN) | Haber (MXN) |
|---|---|---|---|
| 1205 | Equipo de cómputo | 25,000.00 | 0.00 |
| 1180 | IVA acreditable | 4,000.00 | 0.00 |
| 1020 | Bancos | 0.00 | 29,000.00 |
| Sumas iguales | 29,000.00 | 29,000.00 |
CONTROL INTERNO
elaboró Laura Méndez; revisó Omar Neri; autorizó Rebeca Solís; recibió el cheque Lucía Ramos, representante del proveedor
Estado del pago: cobro confirmado y conciliado con el movimiento bancario del periodo.
Archivo: comprobantes, autorización y evidencia bancaria vinculados al folio de esta póliza.
Formato editable de póliza de cheque
Edita un borrador de texto y expórtalo a Word o PDF, cópialo o imprímelo. Para una hoja con columnas fijas, utiliza el PDF rellenable que aparece después.
PÓLIZA DE CHEQUE
Empresa: [NOMBRE DE LA ENTIDAD]
Número de póliza: [FOLIO]
Fecha de registro: [FECHA]

DATOS DEL PAGO
Banco: [BANCO]
Cuenta: [CUENTA O REFERENCIA INTERNA]
Número de cheque: [NÚMERO DE CHEQUE]
Beneficiario: [NOMBRE O RAZÓN SOCIAL]
Importe: [IMPORTE]
Importe con letra: [CANTIDAD CON LETRA]
Concepto: [DESCRIPCIÓN CONCRETA DEL PAGO]

DOCUMENTACIÓN SOPORTE
Comprobante fiscal o referencia: [FOLIO]
Orden, contrato o autorización: [REFERENCIA]
Otros anexos: [LISTA DE ANEXOS]

REGISTRO CONTABLE
Cuenta: [CUENTA 1]
Concepto: [CONCEPTO 1]
Debe: [CARGO 1]
Haber: [ABONO 1]

Cuenta: [CUENTA 2]
Concepto: [CONCEPTO 2]
Debe: [CARGO 2]
Haber: [ABONO 2]

[AGREGAR LAS PARTIDAS NECESARIAS]

Total Debe: [TOTAL DEBE]
Total Haber: [TOTAL HABER]

CONTROL INTERNO
Elaboró: [NOMBRE Y CONFIRMACIÓN]
Revisó: [NOMBRE Y CONFIRMACIÓN]
Autorizó: [NOMBRE Y CONFIRMACIÓN]
Recibió el cheque: [NOMBRE, FECHA Y CONFIRMACIÓN]
Observaciones: [OBSERVACIONES]
Datos que debes cambiar
- [NOMBRE DE LA ENTIDAD]
- Nombre legal o razón social responsable del registro.
- [FOLIO]
- Identificador interno único de la póliza.
- [FECHA]
- Fecha en que se registra y autoriza la operación.
- [BANCO] y [CUENTA O REFERENCIA INTERNA]
- Datos suficientes para vincular la póliza con la cuenta, sin publicar información sensible.
- [NÚMERO DE CHEQUE]
- Folio del cheque relacionado con el egreso.
- [NOMBRE O RAZÓN SOCIAL]
- Beneficiario que debe coincidir con el cheque y los comprobantes.
- [IMPORTE] y [CANTIDAD CON LETRA]
- Monto total expresado de dos maneras sin diferencias.
- [DESCRIPCIÓN CONCRETA DEL PAGO]
- Bien, servicio u obligación pagada, con la referencia necesaria para rastrearla.
- [FOLIO], [REFERENCIA] y [LISTA DE ANEXOS]
- Comprobantes, orden, contrato, autorización y evidencia de recepción aplicables.
- [CUENTA 1], [CUENTA 2] y partidas necesarias
- Cuentas del catálogo contable real que reciben cargos y abonos.
- [CARGO] y [ABONO]
- Importe de cada partida; el total del Debe debe coincidir con el total del Haber.
- [NOMBRE Y CONFIRMACIÓN]
- Personas que elaboran, revisan, autorizan y reciben conforme al control interno.
- [OBSERVACIONES]
- Incidencias, aclaraciones o condiciones necesarias para comprender el registro.
Formato de póliza de cheque en PDF para llenar e imprimir
Utiliza la hoja para registrar hasta tres partidas contables. Puedes rellenar sus campos en un lector PDF compatible o imprimirla. Los totales no se calculan automáticamente.
Hoja vacía para imprimir
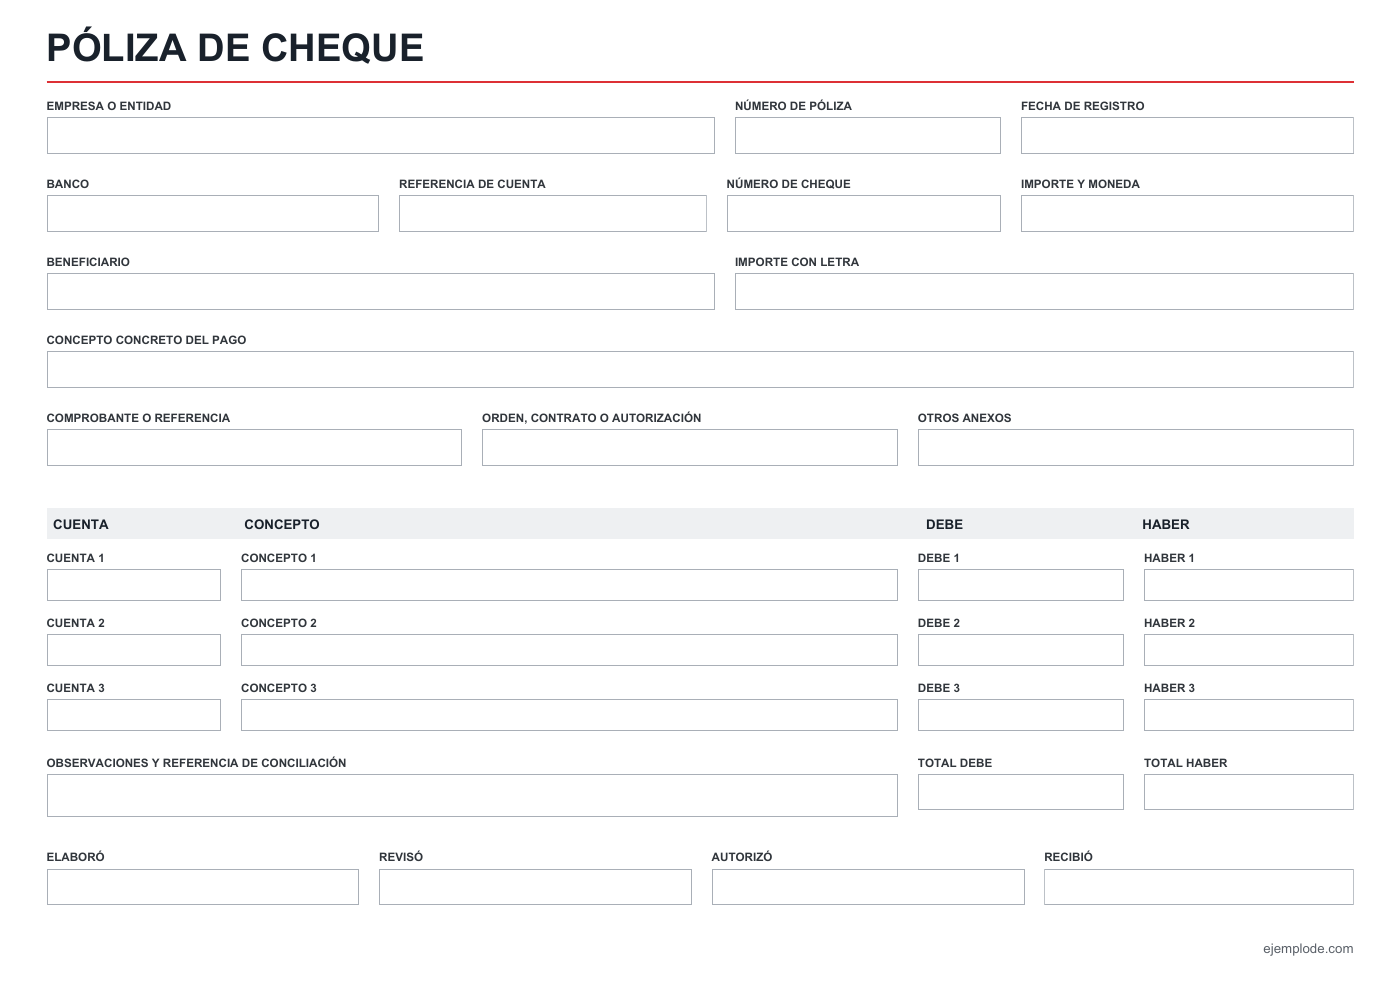
Para más partidas, incorpora un anexo con el mismo folio y concilia sus totales; no reduzcas la letra para forzar todo dentro de la hoja.
Cómo llenar una póliza de cheque
- Asigna número y fecha. Usa el consecutivo del sistema y el periodo contable correcto.
- Identifica el pago. Registra banco, cuenta, número de cheque, beneficiario e importe.
- Describe el concepto. Explica qué se paga e incluye referencias que permitan localizar el soporte.
- Registra el asiento. Selecciona las cuentas según el catálogo de la entidad y coloca cargos y abonos.
- Comprueba la igualdad. El total del Debe debe coincidir con el total del Haber.
- Adjunta los comprobantes. Incorpora factura, autorización, orden de compra, contrato u otros documentos aplicables.
- Recaba revisiones y firmas. Sigue las responsabilidades definidas por la organización.
- Archiva y vincula. Conserva la póliza junto con el cheque, su evidencia de entrega o cobro y los soportes correspondientes.
Póliza de cheque, cheque y recibo de caja
| Documento | Función | Quién lo genera |
|---|---|---|
| Póliza de cheque | Registrar, clasificar y controlar contablemente el egreso. | El área contable o el sistema administrativo. |
| Cheque | Ordenar a la institución bancaria el pago de una cantidad. | La persona o entidad titular de la cuenta, conforme al instrumento bancario. |
| recibo de caja | Dejar constancia de una entrada o entrega de dinero. | Quien recibe o controla el ingreso, según el procedimiento. |
La póliza se integra a los escritos profesionales de control administrativo. Puede elaborarse en papel o en un sistema electrónico, siempre que el registro permita identificar la operación y conservar su documentación soporte.
Controles y errores que conviene evitar
- No usar una descripción genérica como “varios gastos” cuando puede identificarse la operación.
- No emitir o registrar el pago si beneficiario, importe y comprobantes no coinciden.
- No confundir la firma de recibido con la documentación fiscal o contractual que corresponda.
- No forzar cuentas para cuadrar: primero debe corregirse la clasificación o el importe.
- No duplicar el mismo número de póliza o de cheque dentro del control.
- No publicar fotografías con números de cuenta, firmas u otros datos sensibles.
¿Es obligatorio usar este formato?
Las reglas de integración de la contabilidad contemplan pólizas, registros y documentación soporte, y exigen identificar el medio de pago en los supuestos aplicables. Sin embargo, eso no significa que todas las entidades deban usar exactamente el mismo formulario impreso llamado “póliza de cheque”. El diseño y el flujo pueden variar; lo importante es que el registro sea completo, trazable y compatible con las obligaciones y controles que correspondan.
EJ_DOCUMENT_MORE_EXAMPLESCómo adaptar el modelo
- Usa el catálogo de cuentas y las políticas contables de la entidad.
- Relaciona el cheque con la orden, el comprobante y la evidencia de recepción que correspondan.
- Describe el pago con suficiente precisión para rastrearlo sin depender de una explicación externa.
- Conserva únicamente los controles de elaboración, revisión, autorización y recepción que realmente existan.
- Comprueba que el total del Debe y el total del Haber sean iguales antes de cerrar la póliza.
Checklist antes de usarlo
Errores frecuentes
- Confundir la póliza con el cheque.
- Usar conceptos como “gastos varios”.
- Registrar cuentas copiadas sin comprobarlas.
- Omitir comprobantes o autorizaciones.
- Cerrar un asiento desequilibrado.
- Publicar números de cuenta o firmas.
Preguntas frecuentes
No. La póliza registra y respalda el egreso; el cheque es el instrumento utilizado para ordenar el pago.
Depende de la operación: CFDI o factura, orden de compra, contrato, autorización, recepción de bienes y evidencia de entrega o cobro, entre otros.
Las firmas o aprobaciones dependen del procedimiento interno. Suelen asignarse a quien elabora, revisa, autoriza y recibe.
Sí, si el sistema conserva los datos, relaciones y soportes requeridos por la entidad y por las disposiciones aplicables.
No cierres la póliza. Revisa importes, impuestos, cuentas y posibles partidas faltantes hasta identificar el error.
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 11 de agosto). Póliza de cheque: formato editable y 3 ejemplos. https://www.ejemplode.com/escritura/poliza-de-cheque/
Fuentes consultadas
- SAT: Contabilidad en medios electrónicosDetalle de pólizas, comprobantes, forma de pago, contribuciones y operaciones con terceros.
- SAT: Reglamento del Código Fiscal de la FederaciónArtículo 33: registros, asientos, pólizas y documentación que integra la contabilidad.
- Gobierno del Estado de México: procedimiento de póliza de chequeFlujo operativo, identificación, firmas, entrega y archivo del formato y sus soportes.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: