
Qué es un memorándum de auditoría
Un memorándum de auditoría es una comunicación interna breve que solicita evidencia, comunica una observación preliminar o da seguimiento a una acción acordada durante una revisión. Debe identificar la auditoría o periodo al que pertenece para que el destinatario pueda localizar el expediente correcto.
No sustituye el informe final. El memorándum atiende un asunto puntual; el informe reúne alcance, método, resultados, conclusiones y, cuando corresponda, recomendaciones.
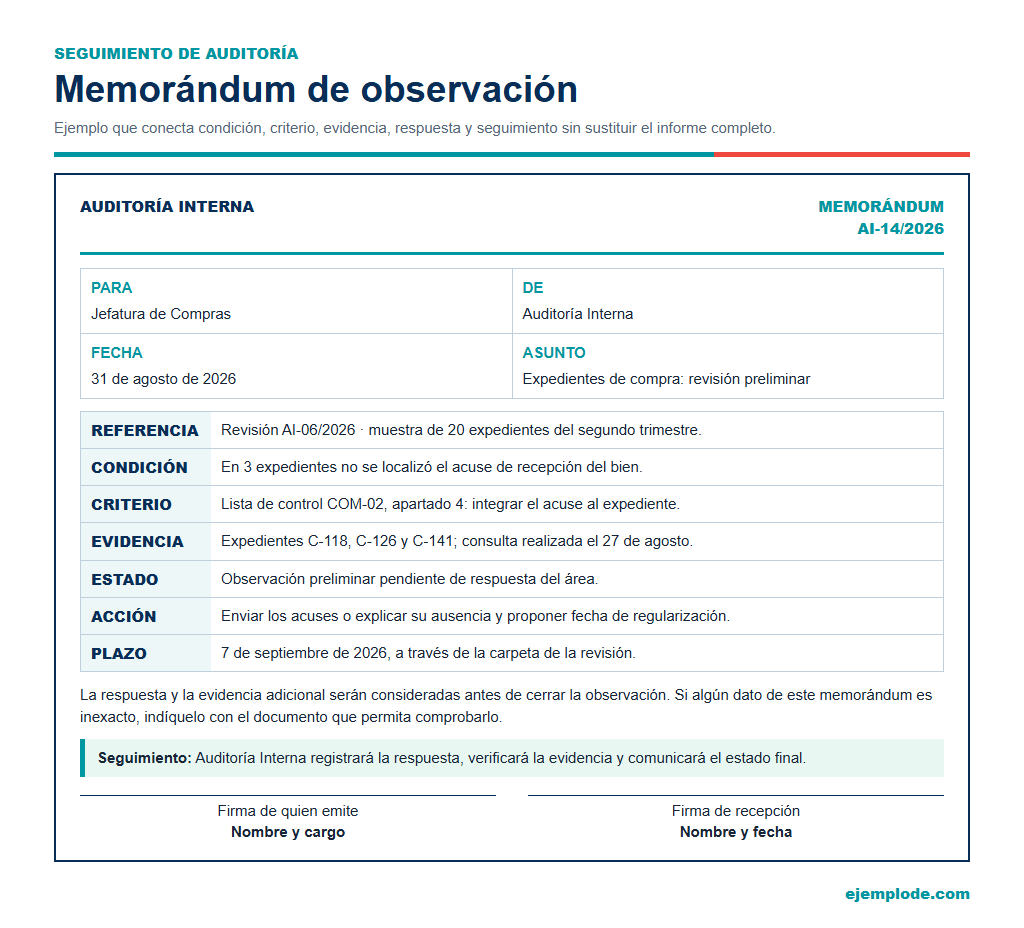
Así funciona
Cuándo utilizarlo
Solicitud de evidencia
Pide un documento o registro específico e indica dónde y cuándo entregarlo.
Observación preliminar
Comunica una diferencia comprobable antes de cerrar la revisión.
Confirmación de acuerdos
Registra responsable, acción y fecha convenidos durante una reunión.
Seguimiento
Comprueba si la evidencia enviada resuelve, modifica o mantiene la observación.
Qué información debe contener
| Elemento | Pregunta que debe resolver | Ejemplo |
|---|---|---|
| Referencia | ¿A qué auditoría y periodo corresponde? | Revisión de compras, abril-junio de 2026. |
| Condición | ¿Qué se observó realmente? | Tres expedientes no incluyen constancia. |
| Criterio | ¿Con qué requisito se comparó? | Procedimiento CP-04. |
| Evidencia | ¿Qué registro respalda la observación? | Lista documental al 30 de julio. |
| Acción | ¿Qué respuesta se solicita y para cuándo? | Enviar la evidencia antes del 7 de agosto. |
Memorándum de auditoría e informe de auditoría
El memorándum resuelve una comunicación puntual durante el trabajo o el seguimiento. Un informe desarrolla los resultados completos y su contexto. Si una observación aún puede aclararse, debe presentarse como preliminar; si ya fue validada, el documento debe indicar su estado y la decisión correspondiente.
5 ejemplos de memorándum de auditoría
1. Observación preliminar sobre expedientes de compra
MEMORÁNDUM DE AUDITORÍA AI-07/2026
PARA: Jefatura de Compras
DE: Auditoría Interna
FECHA: 31 de julio de 2026
ASUNTO: Evidencia pendiente en tres expedientes de compra
REVISIÓN: Muestra de compras de abril a junio de 2026
Durante la revisión de 20 expedientes se observó que los expedientes C-114, C-126 y C-131 no incluyen la constancia de recepción indicada en el procedimiento CP-04. La observación se basa en la lista documental disponible al 30 de julio y permanece como preliminar.
Se solicita enviar las constancias, indicar su ubicación o explicar su ausencia antes del 7 de agosto mediante la carpeta compartida AI-07. Auditoría Interna revisará la respuesta y comunicará si la evidencia resuelve, modifica o mantiene la observación.
Alicia Pardo
Auditoría Interna
2. Comprobación de inventario
MEMORÁNDUM DE AUDITORÍA AI-11/2026
PARA: Coordinación de Almacén
DE: Equipo de Auditoría
FECHA: 12 de agosto de 2026
ASUNTO: Registros de conteo para la muestra INV-08
REVISIÓN: Inventario físico del segundo trimestre
Para completar la prueba sobre 15 bienes seleccionados, faltan las hojas de conteo de los activos EQ-208, EQ-214 y EQ-221. La carpeta revisada contiene fotografías y movimientos, pero no esos tres registros firmados.
Solicitamos cargar las hojas correspondientes o indicar su ubicación antes del 17 de agosto en la carpeta INV-08. Si los documentos no existen, describa el control alternativo aplicado. La solicitud no constituye una conclusión; el equipo evaluará la respuesta antes de cerrar la prueba.
Elena Mora
Equipo de Auditoría
3. Gastos de viaje sin autorización visible
MEMORÁNDUM DE AUDITORÍA AI-14/2026
PARA: Administración de Viajes
DE: Auditoría Interna
FECHA: 19 de agosto de 2026
ASUNTO: Aclaración de autorizaciones en la muestra GV-03
REVISIÓN: Reembolsos de viajes de julio de 2026
En cuatro de los 30 reembolsos revisados no se localizó la autorización previa señalada en la política VIA-02. Los folios son GV-144, GV-151, GV-163 y GV-170, consultados en el sistema al 18 de agosto.
La observación es preliminar porque la autorización puede conservarse en otro repositorio. Solicitamos compartir el registro, indicar la excepción aplicable o confirmar su ausencia antes del 24 de agosto en el expediente digital GV-03, mediante el apartado «Respuesta del área». Después de revisar la respuesta, comunicaremos el estado de cada folio.
Alicia Pardo
Auditoría Interna
4. Verificación de una acción correctiva
MEMORÁNDUM DE AUDITORÍA AI-18/2026
PARA: Seguridad de la Información
DE: Auditoría Interna
FECHA: 2 de septiembre de 2026
ASUNTO: Seguimiento al acuerdo AC-09 sobre bajas de acceso
En la reunión del 5 de agosto se acordó configurar una revisión semanal de cuentas inactivas y conservar su evidencia. Recibimos los reportes de las semanas del 10, 17 y 24 de agosto; falta el registro de revisión del 31 de agosto.
Solicitamos cargarlo en el expediente AC-09 antes del 6 de septiembre o indicar por qué no se ejecutó. Con esa respuesta comprobaremos la continuidad del control y actualizaremos el seguimiento AC-09. Este memorándum no reabre otros hallazgos del informe.
Sergio Landa
Auditoría Interna
5. Evidencia que resuelve la observación
MEMORÁNDUM DE AUDITORÍA AI-21/2026
PARA: Jefatura de Compras
DE: Auditoría Interna
FECHA: 9 de septiembre de 2026
ASUNTO: Resultado de la revisión de evidencia AI-07
El 5 de agosto se recibieron las constancias correspondientes a los expedientes C-114, C-126 y C-131. Se verificaron sus referencias, fechas y firmas contra el procedimiento CP-04 y la lista documental de la muestra.
La evidencia resuelve la observación preliminar comunicada en el memorándum AI-07/2026. No se requiere información adicional sobre estos tres expedientes. El cierre quedará incorporado al archivo de trabajo de la revisión de compras. Este cierre se limita a la observación AI-07 y no supone una valoración favorable de todos los controles de compras.
Alicia Pardo
Auditoría Interna
Formato editable de memorándum de auditoría
Edita el texto, cópialo, imprímelo o descarga tu versión en Word y PDF.
MEMORÁNDUM DE AUDITORÍA [NÚMERO]

PARA: [ÁREA RESPONSABLE]
DE: [EQUIPO REVISOR]
FECHA: [FECHA]
ASUNTO: [HALLAZGO O SOLICITUD]
REVISIÓN: [NOMBRE Y PERIODO]

Durante la revisión de [ALCANCE] se observó [HECHO], con base en [EVIDENCIA]. El criterio interno utilizado fue [POLÍTICA O PROCEDIMIENTO VERIFICADO].

Se solicita a [RESPONSABLE] enviar [RESPUESTA O EVIDENCIA] antes del [PLAZO] mediante [CANAL O EXPEDIENTE]. El asunto se registrará como [PRELIMINAR O CONFIRMADO].

[NOMBRE Y CARGO]
Datos que debes cambiar
- [NÚMERO]
- Referencia interna que permite localizar la comunicación.
- [ÁREA RESPONSABLE]
- Área que puede responder o aportar la evidencia.
- [EQUIPO REVISOR]
- Unidad o personas que realizan la auditoría.
- [FECHA]
- Fecha completa de emisión.
- [HALLAZGO O SOLICITUD]
- Asunto puntual expresado sin adelantar conclusiones.
- [NOMBRE Y PERIODO]
- Auditoría, proceso revisado y periodo cubierto.
- [ALCANCE]
- Muestra, proceso, sede o conjunto de registros revisados.
- [HECHO]
- Condición observable y comprobable.
- [EVIDENCIA]
- Documento, muestra o registro que respalda la comunicación.
- [POLÍTICA O PROCEDIMIENTO VERIFICADO]
- Criterio utilizado para evaluar la condición.
- [RESPONSABLE]
- Responsable.
- [RESPUESTA O EVIDENCIA]
- Información concreta que debe entregar el destinatario.
- [PLAZO]
- Fecha y hora límite cuando corresponda.
- [CANAL O EXPEDIENTE]
- Canal o expediente.
- [PRELIMINAR O CONFIRMADO]
- Preliminar o confirmado.
- [NOMBRE Y CARGO]
- Nombre y cargo.
Cómo redactarlo paso a paso
- Identifica la revisión. Incluye nombre, periodo y área examinada.
- Describe la condición. Expón el hecho sin atribuir intenciones.
- Nombra el criterio. Señala la política, procedimiento o control utilizado.
- Delimita la evidencia. Indica muestra, fecha de corte y registros consultados.
- Formula la solicitud. Define responsable, respuesta, canal y plazo.
- Indica el estado. Aclara si se trata de una solicitud, una observación preliminar o un seguimiento.
Recomendaciones de tono
Usa un tono claro, directo y respetuoso. Distingue hechos, decisiones y solicitudes; evita fórmulas solemnes que oculten la acción principal.
Checklist antes de usarlo
Errores frecuentes
- Confundir una solicitud puntual con el informe final.
- Omitir muestra o fecha de corte.
- Presentar inferencias como hechos.
- No indicar el criterio revisado.
- Cerrar el hallazgo antes de evaluar la respuesta.
Preguntas frecuentes
No. Atiende una solicitud, observación o seguimiento puntual. El informe reúne los resultados completos y su contexto.
Sí, siempre que lo identifique como preliminar, muestre la evidencia disponible y permita que el área responda.
Sí cuando comunica una diferencia. Nombrar la política, el procedimiento o el control permite entender contra qué se comparó la condición.
Solo la necesaria para identificar el asunto. Los anexos o expedientes completos pueden citarse mediante una referencia.
No. Es una guía editable. La organización debe aplicar su metodología, autorizaciones y formatos internos.
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 31 de julio). Memorándum de auditoría: modelo, ejemplo y estructura. https://www.ejemplode.com/escritura/memorandum-de-auditoria/
Fuentes consultadas
- RAE y ASALE: memorándumDefinición y uso de memorándum como comunicación breve dentro de una organización.
- The IIA: Global Internal Audit StandardsMarco profesional vigente para comunicar resultados, evidencia, responsabilidades y seguimiento de auditoría interna.
- Writing Business MemosPropósito, estructura y redacción de memorándums internos; no establece requisitos laborales.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: