
Qué es y qué resuelve
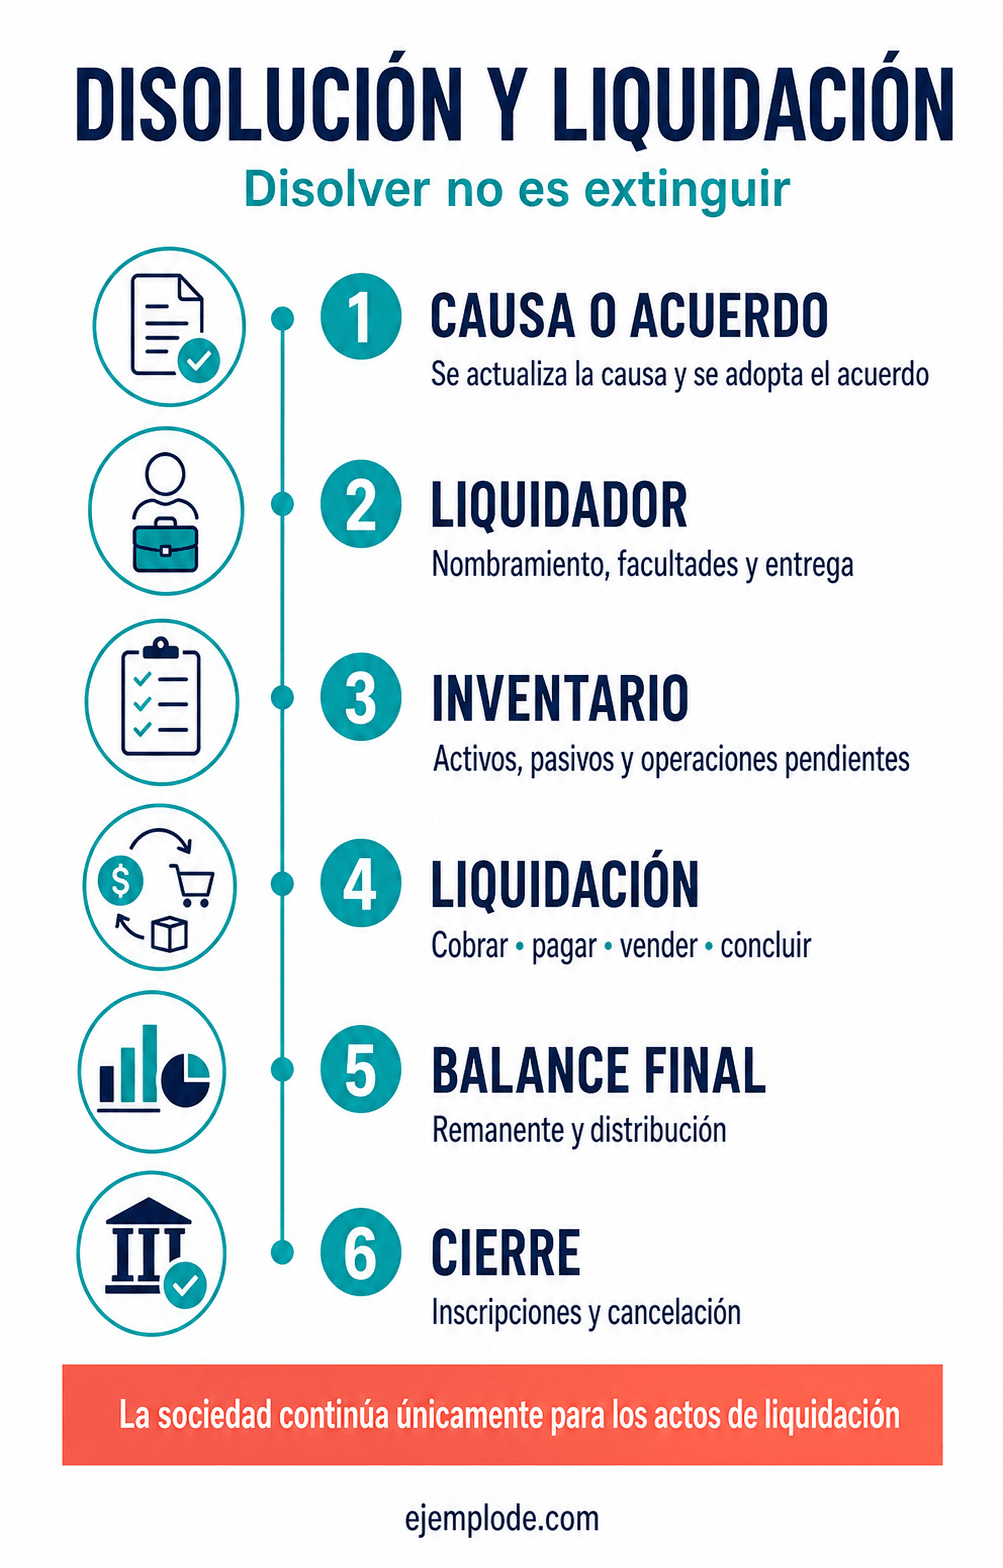
La disolución es el hecho o acuerdo que pone a una sociedad en estado de liquidación. No extingue inmediatamente su personalidad: la sociedad conserva capacidad para realizar los actos necesarios para cerrar operaciones y liquidar su patrimonio.
Este modelo funciona como acta orientativa de una asamblea o reunión de socios que reconoce la causa de disolución, designa liquidador y establece bases de cierre. La forma exacta depende del tipo social, estatutos y procedimiento aplicable.
Una controversia con un proveedor puede requerir un acuerdo de transacción; ese arreglo no sustituye el acta societaria ni liquida las demás obligaciones.
Qué debes definir antes de redactarlo
- Tipo de sociedad y estatutos vigentes.
- Causa legal o estatutaria de disolución.
- Convocatoria, quórum y votos requeridos.
- Nombramiento, facultades y garantía del liquidador.
- Inventario, acreedores, trabajadores e impuestos.
- Publicaciones, inscripciones, balance final y cancelación.
Cláusulas y función de cada una
| Cláusula | Qué debe dejar claro |
|---|---|
| Causa | Por qué procede la disolución y qué evidencia existe. |
| Asamblea | Convocatoria, quórum, votos y resoluciones. |
| Liquidador | Persona designada, facultades y límites. |
| Inventario | Activos, pasivos, contratos y contingencias. |
| Liquidación | Cobro, pago, venta y conservación de documentos. |
| Cierre | Balance final, reparto, publicaciones y cancelación. |
Ejemplo de contrato de disolución
1. Disolución voluntaria de una sociedad anónima
ACTA DE ASAMBLEA EXTRAORDINARIA: DISOLUCIÓN Y LIQUIDACIÓN
Diseño Norte, S.A. de C.V. Ciudad de México, 1 de agosto de 2026, 10:00.
1. INSTALACIÓN
Se reúnen Irene Campos Rey y Marco Lara Nieto, accionistas que representan la totalidad del capital social. La sociedad fue constituida mediante escritura 8420 de 14 de marzo de 2018. Se cotejan los estatutos, el libro de registro de acciones y las facultades de quienes intervienen.
El capital de este caso es de $100,000 MXN, representado por mil acciones ordinarias pagadas de $100 cada una: Irene posee seiscientas, equivalentes al 60%, y Marco cuatrocientas, equivalentes al 40%. Ambos permanecen presentes al votar cada resolución. No se usa la presencia total para dispensar requisitos distintos de los que permite la ley.
Se designa a Irene presidenta y a Marco secretario. Por unanimidad aceptan tratar la disolución voluntaria, nombramiento de liquidadora, entrega de administración, programa de liquidación y formalización del acta. Se presentan el estado financiero al 30 de junio de 2026 y la relación de operaciones pendientes.
2. DISOLUCIÓN
Con el voto favorable de las mil acciones, se acuerda la disolución voluntaria por decisión de los socios conforme a la LGSM y a los estatutos. La sociedad entra en liquidación; este acuerdo no significa que ya hayan desaparecido sus deudas, obligaciones laborales o personalidad para los fines de liquidación.
3. LIQUIDADORA
Se designa a Patricia Guerra Molina, quien acepta el cargo. Con las facultades y límites legales y estatutarios, concluirá operaciones pendientes, cobrará créditos, atenderá pasivos y realizará los bienes necesarios para liquidar. No iniciará negocios ajenos a ese propósito ni distribuirá anticipos a accionistas sin comprobar su procedencia.
La remuneración será de $60,000 MXN más los impuestos aplicables: $30,000 al asumir formalmente la administración y $30,000 al aprobarse el balance final. Los gastos necesarios se comprobarán por separado; los extraordinarios requieren autorización previa de la asamblea, salvo las medidas urgentes legalmente exigibles.
4. ENTREGA E INVENTARIO
La administración saliente y Patricia documentarán el relevo, coordinado con la formalización e inscripción procedentes, sin abandonar la custodia de bienes o archivos. A más tardar el 31 de agosto se integrará el inventario inicial con efectivo, cuentas, bienes, contratos, créditos, deudas, obligaciones laborales y fiscales y contingencias conocidas.
La entrega identifica documentos originales y copias, accesos, llaves y persona que los recibe. Se concilian saldos con sus soportes; una cuenta no localizada o una reclamación pendiente se registra como incidencia, no se elimina para aparentar que no existen pasivos.
5. PROGRAMA E INFORMES
Patricia establecerá un calendario de cobro y pago según la exigibilidad y prioridad legal de cada obligación. Concluirá contratos pendientes o documentará su terminación procedente. Conservará fondos y evidencia para las obligaciones y controversias aún no resueltas.
Dentro de los primeros cinco días de cada mes entregará a los accionistas un informe del mes anterior: cobros, pagos, gastos de liquidación, bienes realizados, saldos y asuntos pendientes con responsable y próxima actuación. Los honorarios no se confunden con el reparto del capital.
6. BALANCE FINAL Y REMANENTE
Una vez atendidas las obligaciones y reservas que correspondan, Patricia preparará el balance final y la parte que corresponda a cada accionista. Se cumplirán la publicación, el plazo de reclamaciones y la aprobación de la asamblea previstos para la sociedad anónima. No basta firmar esta acta inicial para repartir los activos.
El remanente legalmente distribuible corresponderá a Irene en un 60% y a Marco en un 40%, conforme a las acciones y derechos del caso, después de los ajustes procedentes. La entrega se documentará y se cumplirán las formalidades de pago y cancelación registral aplicables al concluir.
7. FORMALIZACIÓN Y EXPEDIENTE
Se autoriza a Irene a gestionar la protocolización de esta acta extraordinaria y su inscripción en el Registro Público de Comercio, junto con el nombramiento en lo que corresponda. Esa autorización no acredita que los trámites ya se hayan realizado.
Anexo de asistencia: Irene, 600 acciones y 600 votos; Marco, 400 acciones y 400 votos. Todas las resoluciones obtienen 1,000 votos favorables, ninguno en contra y ninguna abstención.
Anexo de entrega: el inventario detallado y los soportes se incorporarán al efectuarse el relevo, con fecha, incidencias y firmas de administración saliente y liquidadora.
Se cierra la reunión a las 12:00. Los accionistas leen y aprueban el acta.
Presidenta y accionista: Irene Campos Rey. Firma: ____________________
Secretario y accionista: Marco Lara Nieto. Firma: ____________________
Aceptación del cargo de liquidadora: Patricia Guerra Molina. Firma: ____________________
Modelo completo editable
Edita el texto, cópialo, imprímelo o descarga tu versión en Word y PDF.
ACTA DE DISOLUCIÓN Y LIQUIDACIÓN DE [SOCIEDAD]

[LUGAR], [FECHA Y HORA].

1. INSTALACIÓN. Se reúnen [ACCIONISTAS O REPRESENTANTES] de [DENOMINACIÓN Y TIPO SOCIAL], constituida mediante [INSTRUMENTO Y FECHA]. Se comprueban [CONVOCATORIA O SUPUESTO LEGAL DE ASISTENCIA TOTAL], estatutos, representación y quórum.

Asistencia: [PERSONA, ACCIONES, CLASE, CAPITAL Y VOTOS]. Total representado: [PORCENTAJE]. Presidencia: [NOMBRE]. Secretaría: [NOMBRE]. Orden del día aprobado: [ASUNTOS]. Registrar presencia y resultado al votar cada resolución.

2. DISOLUCIÓN. Por [VOTOS A FAVOR, EN CONTRA Y ABSTENCIONES] se acuerda [CAUSA LEGAL Y ESTATUTARIA]. La sociedad entra en liquidación; el acuerdo no extingue por sí solo las deudas ni acredita el cierre registral.

3. LIQUIDADOR. Se designa a [NOMBRE], quien [ACEPTACIÓN]. Facultades y límites: [ACTOS DE LIQUIDACIÓN]. Remuneración: [MONTO, IMPUESTOS, HITOS Y PAGOS]. Gastos: [AUTORIZACIÓN Y COMPROBACIÓN].

4. ENTREGA. [RESPONSABLES] documentarán el relevo conforme a las formalidades aplicables. Inventario a integrar hasta [FECHA]: [BIENES, CRÉDITOS, PASIVOS, PERSONAL, IMPUESTOS, CONTRATOS Y CONTINGENCIAS]. Se anexarán soportes, incidencias y acuses reales.

5. PROGRAMA. Se atenderán cobros, operaciones pendientes y obligaciones en su orden legal. Informes: [PERIODICIDAD, DESTINATARIOS, SALDOS Y PENDIENTES]. No distribuir fondos necesarios para pasivos o contingencias.

6. BALANCE FINAL. El liquidador presentará [BALANCE Y PROPUESTA DE DISTRIBUCIÓN]. Se cumplirán publicación, reclamaciones, aprobación y pago aplicables al tipo social. Reparto del remanente: [DERECHOS Y PROPORCIONES COMPROBADOS].

7. FORMALIZACIÓN. [PERSONA AUTORIZADA] gestionará [PROTOCOLIZACIÓN, INSCRIPCIÓN Y OTROS TRÁMITES PROCEDENTES]. Registrar su cumplimiento sin presumirlo.

Anexos: [ASISTENCIA Y VOTACIONES], [INVENTARIO Y ENTREGA CUANDO SE REALICEN], [DOCUMENTOS PRESENTADOS].
Hora de cierre: [HORA].
Presidencia: [NOMBRE Y FIRMA].
Secretaría: [NOMBRE Y FIRMA].
Accionistas o representantes: [NOMBRES Y FIRMAS].
Aceptación del liquidador: [NOMBRE Y FIRMA].
Datos que debes cambiar
- Asamblea
- Comprueba asistencia, votos y estatutos.
- Disolución
- No confundas la decisión con la extinción final.
- Liquidación
- Identifica responsable, inventario y obligaciones.
- Remanente
- No reparta activos antes de atender pasivos y formalidades.
- Expediente
- Conserva actas, informes y trámites realmente realizados.
Cómo revisar el contrato antes de usarlo
Lee el documento desde tres perspectivas: qué debe hacer cada parte, cómo se comprobará y qué ocurrirá si algo cambia o no se cumple. Si alguna respuesta depende solo de una conversación, debe documentarse en la cláusula o anexo correspondiente.
Cómo leer el contrato como un conjunto
No confundas la resolución de disolver con el fin de la sociedad. Sigue la secuencia: causa, acuerdo válido, nombramiento, inventario, liquidación, balance final, reparto e inscripciones. Cada paso necesita evidencia propia.
No revises una cláusula de forma aislada. Comprueba que definiciones, anexos, fechas, importes y mecanismos de terminación no se contradigan entre sí.
Cómo adaptar el modelo
- Define la jurisdicción y comprueba si existe una formalidad, registro o modelo obligatorio.
- Sustituye todas las variables con datos verificables y completa los anexos mencionados.
- Comprueba que objeto, importes, plazos, responsabilidades y terminación describan la operación real.
- Elimina las opciones que no correspondan y evita conservar cláusulas que no entiendas.
- Solicita revisión profesional cuando el contrato afecte derechos importantes o una operación de valor relevante.
Recomendaciones de tono
Usa un lenguaje directo, verificable y coherente entre cláusulas y anexos. No ocultes condiciones importantes mediante fórmulas ambiguas.
Checklist antes de usarlo
Errores frecuentes
- No concretar asamblea: comprueba asistencia, votos y estatutos.
- No concretar disolución: no confundas la decisión con la extinción final.
- No concretar liquidación: identifica responsable, inventario y obligaciones.
- No concretar remanente: no reparta activos antes de atender pasivos y formalidades.
- No concretar expediente: conserva actas, informes y trámites realmente realizados.
Preguntas frecuentes
No. La disolución abre la etapa de liquidación: se cobran créditos, se pagan obligaciones, se concluyen operaciones y se prepara el balance final.
No de inmediato. Conserva personalidad para los actos necesarios de la liquidación hasta completar el procedimiento y las cancelaciones aplicables.
La persona o personas liquidadoras designadas conforme a la ley, los estatutos y el acuerdo societario, dentro de las facultades que les correspondan.
Solo si la sociedad cumple todos los requisitos legales de ese procedimiento. Debe verificarse cada condición antes de elegir esa vía.
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 1 de agosto). Contrato de disolución: modelo completo en Word y PDF. https://www.ejemplode.com/cartas/contrato-de-disolucion/
Fuentes consultadas
- Cámara de Diputados: Ley General de Sociedades MercantilesCausas, acuerdo, liquidadores, balance y cierre de sociedades mercantiles en México.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: