Tener $18,000 disponibles para pagar gastos no es lo mismo que mantener $50,000 durante un plazo acordado. En ambos casos puede existir un depósito bancario, pero cambian el retiro, el cálculo de intereses y lo que sucede al terminar. Esa diferencia debe quedar clara en el contrato.
Qué es un contrato de depósito bancario
Regula la entrega de dinero a una institución bancaria y su obligación de restituirlo conforme a las condiciones pactadas. En el depósito ordinario de dinero, el banco no guarda los mismos billetes para devolverlos: el artículo 267 de la Ley General de Títulos y Operaciones de Crédito establece la transferencia de propiedad y la restitución de la suma en la misma especie, con la excepción prevista en el artículo 268.
Los ejemplos siguientes son textos didácticos de las cláusulas principales, no contratos emitidos por una institución. Para contratar se utiliza el documento del banco con su carátula y anexos. El editor del final permite preparar una guía de revisión o trabajar con los ejemplos; no abre una cuenta ni modifica las condiciones de un producto.
A la vista, a plazo y con previo aviso
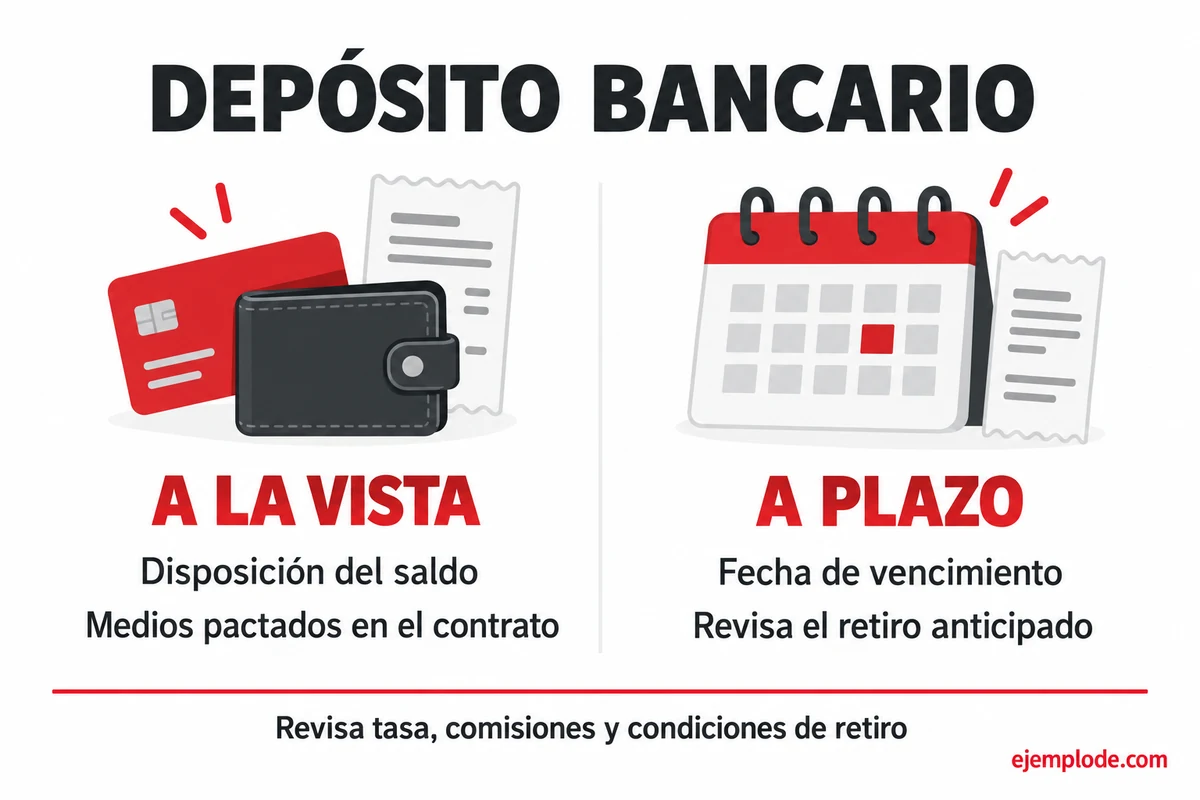
- A la vista: permite disponer del saldo conforme a los medios y condiciones pactados. No supone por sí solo que la cuenta pague intereses.
- A plazo: establece un vencimiento. Hay que comprobar si admite retiro anticipado y con qué condiciones, no asumir que funciona como una cuenta de uso diario.
- Con previo aviso: exige comunicar el retiro con la anticipación correspondiente.
Estas modalidades aparecen en el artículo 271 de la ley citada. La Ley de Instituciones de Crédito, artículo 46, también contempla depósitos de ahorro y retirables en días preestablecidos. «Tarjeta de débito» identifica un medio de disposición, no una tasa ni un plazo.
Qué revisar en la carátula y las cláusulas
- Institución y titular: denominación, producto, identificación de la cuenta y quién puede operar.
- Dinero y disponibilidad: moneda, importe inicial, saldo mínimo si existe, retiros y vencimiento.
- Rendimiento y costos: tasa, periodicidad, base de cálculo, capitalización, comisiones e impuestos aplicables.
- Operación: canales autorizados, comprobantes, estados de cuenta y avisos.
- Terminación: cancelación, destino del saldo y renovación, si corresponde.
- Aclaraciones: datos de la Unidad Especializada del banco y procedimiento para presentar una inconformidad.
Busca la institución y el producto en el Registro de Contratos de Adhesión de CONDUSEF y compara la versión con la que te entregan. El propio registro aclara que la inscripción no implica por sí sola revisión o aprobación. No inventes un número RECA para completar un modelo.
Para separar capital, interés y monto final, puedes consultar el cálculo de interés ganado. La fórmula debe usar la misma tasa, base temporal y condiciones que el producto.
2 ejemplos de contrato de depósito bancario
1. Depósito a la vista sin intereses
El saldo del caso es $18,000 + $2,000 - $5,000 = $15,000. No hay crédito ni rendimiento pactado. Las comisiones de $0 son supuestos del ejercicio, no condiciones generales del sistema bancario.
DEPÓSITO BANCARIO DE DINERO A LA VISTA

Desarrollo didáctico de cláusulas principales

Laura Méndez es la Depositante y la institución depositaria se denomina Banco. Este ejercicio describe una cuenta individual en pesos mexicanos, sin chequera ni intereses; no es una oferta bancaria.

PRIMERA. OBJETO Y APERTURA
El Banco recibe $18,000 MXN, registra el abono en la cuenta de Laura y se obliga a restituir el saldo disponible. El comprobante identifica fecha, importe y cuenta receptora; firmar el contrato no acredita por sí mismo el abono.

SEGUNDA. APORTACIONES Y DISPOSICIÓN
La Depositante puede realizar abonos y disponer total o parcialmente del saldo mediante transferencias y tarjeta de débito vinculada a la cuenta. Cada operación requiere los mecanismos de identificación pactados y queda sujeta al saldo disponible y a los límites operativos informados.
En este caso no se contrata una línea de crédito ni un sobregiro. Si Laura deposita $2,000 adicionales y después retira $5,000, el saldo resultante es de $15,000, siempre que no existan otros movimientos.

TERCERA. INTERESES Y COMISIONES
Esta cuenta del ejercicio no genera intereses. Se pactan comisiones de apertura, mantenimiento y transferencias propias de $0; no se incluyen servicios adicionales. Antes de solicitar un servicio distinto, debe consultarse su costo en el documento correspondiente.
El saldo sigue siendo exigible aunque no genere intereses.

CUARTA. REGISTRO Y ACLARACIONES
El Banco proporciona comprobantes y un estado de cuenta mensual por el canal elegido. La Depositante revisa los movimientos; si no reconoce una operación, presenta su aclaración por el procedimiento del contrato y conserva el folio hasta su resolución.

QUINTA. DATOS Y MEDIOS DE ACCESO
La titular mantiene actualizados sus datos de contacto y reporta la pérdida de sus medios de disposición mediante los canales del Banco. Las personas autorizadas y los beneficiarios, cuando correspondan, se identifican en los documentos del producto; no se confunden ambas funciones.

SEXTA. CANCELACIÓN Y DOCUMENTOS
La Depositante puede solicitar la cancelación conforme al procedimiento informado, revisar operaciones pendientes y recibir el saldo que corresponda. Obtendrá constancia del trámite y de la terminación cuando se complete.
La documentación del producto identifica institución, cuenta, condiciones, comisiones, canales de atención y anexos entregados.
2. Depósito a plazo de 90 días
Con los supuestos del texto, $50,000 × 0.06 × 90/360 = $750 de interés bruto. La tasa anual del 6% no significa ganar 6% en 90 días. Los $50,750 aún no descuentan las retenciones que correspondan.
DEPÓSITO BANCARIO DE DINERO A PLAZO

Desarrollo didáctico de cláusulas principales

Andrés Ríos es el Depositante y la institución depositaria se denomina Banco. El ejercicio utiliza $50,000 MXN al 6% anual fijo durante 90 días; no es una oferta bancaria.

PRIMERA. CAPITAL Y VIGENCIA
El Banco recibe $50,000 MXN el 5 de enero de 2027. El plazo comprende 90 días, excluyendo la fecha inicial e incluyendo el vencimiento del 5 de abril de 2027. El comprobante de constitución identifica capital, moneda, fecha de inicio y vencimiento.
El capital no aumenta durante este periodo. Cualquier aportación adicional requeriría otra operación con condiciones propias; no se incorpora automáticamente al cálculo aquí pactado.

SEGUNDA. TASA Y CÁLCULO
Se establece interés simple a una tasa anual fija del 6%, calculado sobre el capital y una base anual de 360 días. No hay capitalización dentro del plazo. La fórmula es capital por tasa anual por días entre 360.
Interés bruto: $50,000 x 0.06 x 90 / 360 = $750 MXN. El monto de capital más interés bruto es de $50,750 MXN. Se pactan comisiones de constitución y mantenimiento de $0 para este ejercicio.

TERCERA. IMPUESTOS Y PAGO
El Banco aplica, si corresponden, las retenciones fiscales conforme a las disposiciones vigentes y las identifica en el comprobante. Por tanto, $50,750 es un monto bruto y no una promesa de abono neto por esa cantidad. El interés no se paga mensualmente, sino al vencimiento.

CUARTA. DISPONIBILIDAD
En este supuesto no se admite retiro anticipado ordinario. El capital se mantiene hasta el vencimiento, sin perjuicio de los casos que legalmente procedan. La posibilidad de anticipar el retiro depende de cada producto.

QUINTA. VENCIMIENTO Y RENOVACIÓN
Al vencimiento, el Banco abona el capital y los intereses netos correspondientes en la cuenta receptora designada por el titular. No hay renovación automática en este ejercicio. Un nuevo plazo exigiría conocer y aceptar las condiciones de la nueva operación; no se presume que continúe la misma tasa.

SEXTA. COMPROBACIÓN Y ACLARACIONES
El Depositante conserva la carátula, el contrato y el comprobante de constitución. Al terminar compara capital, días, tasa, interés bruto, retenciones y abono recibido. Las diferencias se presentan al Banco por su procedimiento de aclaración, conservando el folio y la documentación.
Guía editable para revisar el contrato del banco
Completa esta guía con los datos del contrato que te entregue el banco. También puedes cargar un ejemplo para estudiarlo. Copiar, Word, PDF e Imprimir usan el texto seleccionado; este recurso no sustituye la contratación bancaria.
GUÍA PARA REVISAR UN CONTRATO DE DEPÓSITO BANCARIO

Fecha de revisión: [FECHA]
Institución y producto: [DENOMINACIÓN Y NOMBRE DEL PRODUCTO]
Documento consultado y versión: [FECHA O REFERENCIA]
Registro RECA encontrado: [NÚMERO REAL O PENDIENTE DE VERIFICAR]

1. TITULAR Y MODALIDAD
Titular o titulares: [DATOS]
Modalidad de depósito: [A LA VISTA, A PLAZO, CON PREVIO AVISO U OTRA IDENTIFICADA EN EL CONTRATO]
Moneda y monto inicial: [DATOS]
Quién puede disponer y mediante qué autorización: [CLÁUSULA Y CONDICIONES]

2. DISPONIBILIDAD
Canales, horarios y límites operativos: [DETALLE]
Fecha de vencimiento o aviso requerido: [DATO O NO APLICA]
Retiro anticipado y sus efectos: [CONDICIÓN EXACTA O NO APLICA]
Destino del dinero al vencimiento y renovación: [INSTRUCCIÓN PACTADA]

3. RENDIMIENTO Y COSTOS
Genera intereses: [SÍ O NO]
Tasa, periodicidad y carácter fijo o variable: [DETALLE]
Base temporal y forma de cálculo: [DÍAS, CAPITALIZACIÓN Y CLÁUSULA]
Comisiones y supuestos de cobro: [ANEXO Y CONCEPTOS]
Impuestos o retenciones informados: [DETALLE]
GAT nominal y real, cuando corresponda: [DATOS DE LA INFORMACIÓN DEL PRODUCTO]

4. DOCUMENTOS Y ATENCIÓN
Carátula, contrato, anexos y comprobantes recibidos: [LISTA]
Canal para estados de cuenta: [DATO]
Unidad Especializada y procedimiento de aclaración: [CONTACTO Y CLÁUSULA]
Cancelación, operaciones pendientes y devolución del saldo: [CONDICIONES]
Protección de depósitos indicada y exclusiones: [REFERENCIA]

5. PUNTOS POR ACLARAR ANTES DE CONTRATAR
Diferencias entre carátula, contrato o información ofrecida: [DETALLE]
Preguntas al banco: [PREGUNTAS]
Respuesta recibida, fecha y folio: [DATOS]

Esta guía organiza la revisión del documento del banco. No sustituye sus condiciones ni constituye una solicitud de apertura.
Datos que debes cambiar
- Documento y versión
- Registra la institución, producto, fecha y número RECA comprobado. No completes referencias con números inventados.
- Disponibilidad y renovación
- Copia las condiciones reales de retiro, vencimiento, aviso y destino del dinero, sin asumir que una cuenta funciona como otra.
- Tasa y costos
- Distingue la tasa de su periodicidad, interés bruto, retenciones y comisiones. Usa la información del producto, no los números de los ejemplos.
- Dudas pendientes
- Anota discrepancias y conserva respuestas y folios. La guía sirve para revisar, no para cambiar unilateralmente el contrato del banco.
Cómo adaptar el modelo
- Reúne carátula, condiciones generales y anexos de la misma versión del producto.
- Completa la guía con referencias a las cláusulas; marca como pendiente lo que no encuentres.
- Pide aclaración de diferencias antes de aceptar el producto y conserva los documentos recibidos.
Checklist antes de usarlo
Errores frecuentes
- Confundir depósito con crédito: depositar dinero no equivale a recibir un préstamo.
- Hacer que el cliente pague al banco el interés del depósito: distingue rendimiento de comisiones u otras obligaciones.
- Usar una tasa sin periodo: aclara si es anual, mensual u otra y cómo se calcula.
- Prometer retiro inmediato y vencimiento fijo sin explicar la modalidad: consulta las condiciones del producto.
- Copiar los números del ejemplo como oferta vigente: aquí son supuestos educativos.
- Dar por aprobado un contrato solo por tener registro RECA: inscripción y revisión no son equivalentes.
Preguntas frecuentes
En el depósito, el cliente entrega dinero y el banco debe restituirlo según las condiciones. En el préstamo, el banco entrega recursos que el cliente debe devolver. No deben intercambiarse las obligaciones ni quién paga cada interés.
No. En el segundo ejemplo, con 90 días, interés simple y base 360, el rendimiento bruto del periodo es 1.5% del capital. No es una GAT ni una cotización real. Otro producto puede usar condiciones y métodos distintos.
No. La Ley de Protección al Ahorro Bancario delimita operaciones garantizadas y exclusiones. El límite del artículo 11 es de 400,000 UDIS por persona y por una misma institución, considerando principal y accesorios; no es un límite independiente por cada cuenta. No debe extenderse automáticamente a cualquier entidad o producto.
Solicita al banco que aclare la discrepancia y te entregue la documentación correspondiente antes de contratar. Conserva la respuesta y verifica la versión; no resuelvas el conflicto editando por tu cuenta una copia.
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 4 de octubre). Contrato de depósito bancario: ejemplos y cláusulas. https://www.ejemplode.com/escritura/contrato-de-deposito-bancario/
Fuentes consultadas
- Ley General de Títulos y Operaciones de CréditoArtículos 267 a 272: depósito bancario de dinero, restitución y modalidades. Texto consultado el 4 de octubre de 2026.
- Ley de Instituciones de CréditoArtículo 46, fracción I: tipos de depósitos bancarios. Consultado el 4 de octubre de 2026.
- Registro de Contratos de Adhesión (RECA)Consulta de contratos por institución y producto; alcance de la inscripción. Consultado el 4 de octubre de 2026.
- Ley de Protección al Ahorro BancarioArtículos 6, 10 y 11: obligaciones garantizadas, exclusiones y límite por persona e institución. Consultado el 4 de octubre de 2026.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: