
Qué es y qué resuelve
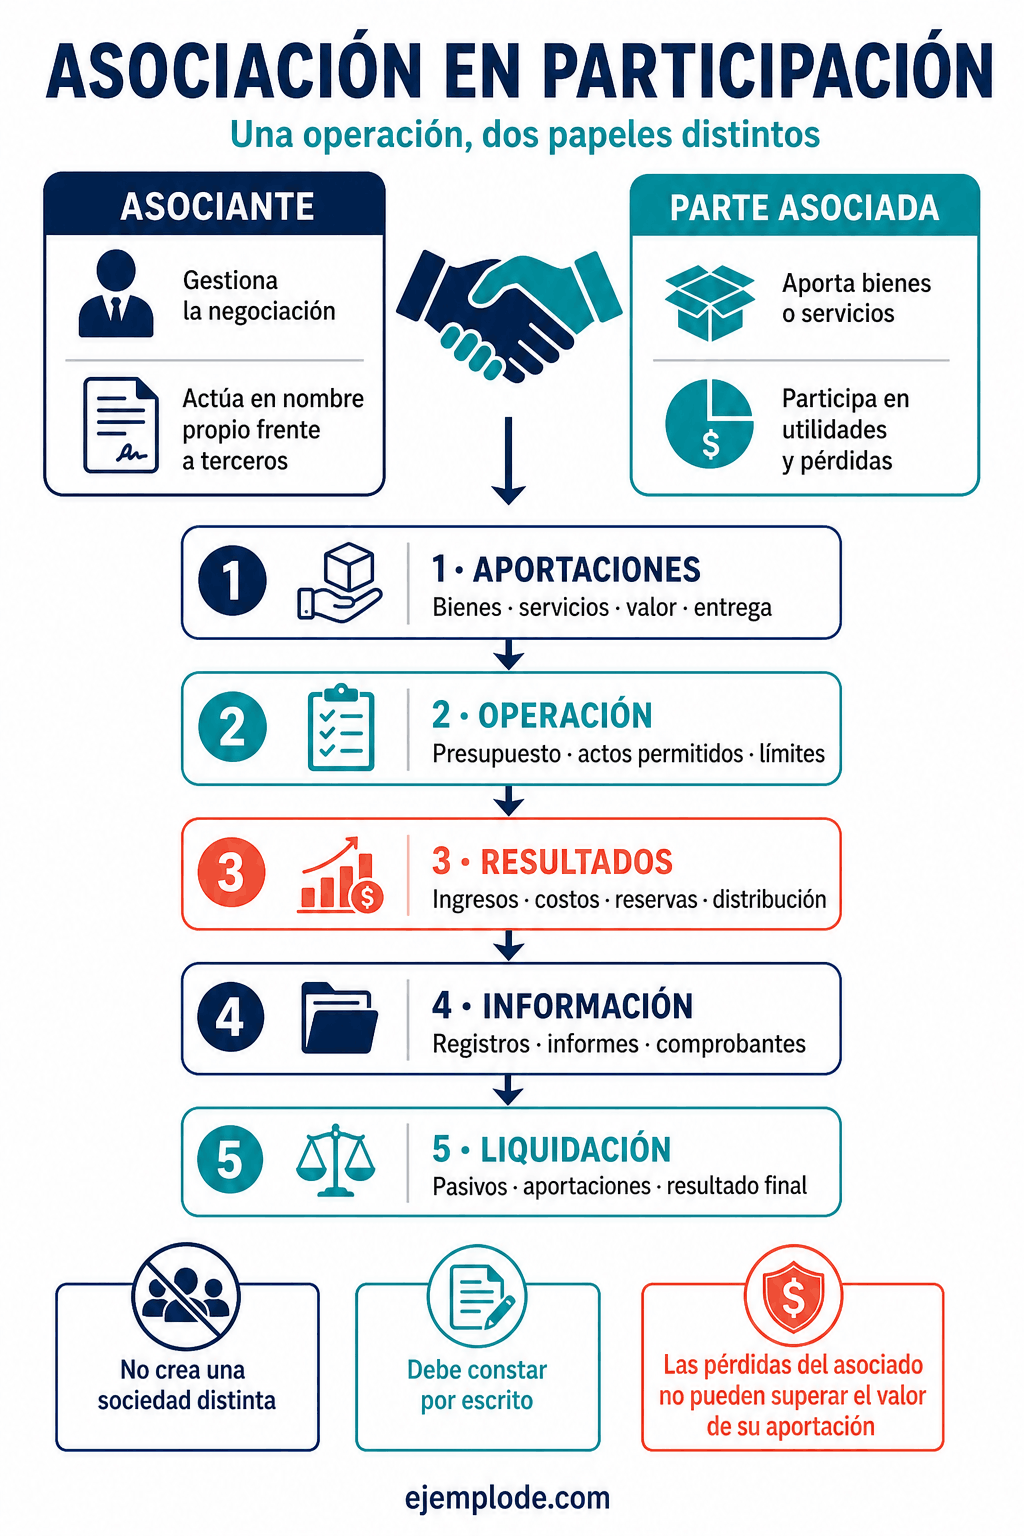
La asociación en participación permite que una persona, llamada asociante, conduzca una negociación mercantil o determinadas operaciones y comparta sus resultados con quienes aportan bienes o servicios.
Se utiliza para participar en una operación o negocio delimitado sin constituir por ese solo contrato una sociedad distinta. Debe precisar aportaciones, control de la operación, contabilidad, fórmula de resultados, pérdidas y liquidación.
Si la aportación busca únicamente devolución de dinero e intereses, compara el préstamo mercantil: no equivale a compartir resultados de una operación.
Qué debes definir antes de redactarlo
- Operación mercantil y duración concreta.
- Aportaciones, valuación, entrega y propiedad.
- Facultades y límites del asociante.
- Presupuesto, contabilidad e información.
- Fórmula de utilidades, pérdidas y anticipos.
- Terminación, liquidación y devolución de bienes.
Cláusulas y función de cada una
| Cláusula | Qué debe dejar claro |
|---|---|
| Negociación | Operación, territorio, duración y actos permitidos. |
| Aportaciones | Dinero, bienes o servicios, valor y entrega. |
| Gestión | Asociante, límites internos y conflictos de interés. |
| Resultados | Ingresos, costos, reservas, utilidades y pérdidas. |
| Información | Registros, reportes, revisión y confidencialidad. |
| Liquidación | Cierre de operaciones, pasivos y reparto final. |
Ejemplo de contrato de asociación en participación
1. Participación en una colección de cuadernos educativos
CONTRATO DE ASOCIACIÓN EN PARTICIPACIÓN
En Ciudad de México, a 1 de agosto de 2026, celebran Mercado Editorial, S.A. de C.V., representada por Rafael Torres Gil y con domicilio en Avenida Revolución 410, Ciudad de México, en adelante LA PARTE ASOCIANTE, y Clara Jiménez Robles, con domicilio en Calle Fresno 82, Ciudad de México, en adelante LA PARTE ASOCIADA. Se cotejan las facultades de Rafael y se conservan con el expediente.
DECLARACIONES
1. LA PARTE ASOCIANTE realiza producción y venta de publicaciones y actuará en nombre propio frente a terceros.
2. LA PARTE ASOCIADA aportará bienes o servicios y participará en resultados conforme a este contrato.
3. La ausencia de personalidad jurídica conforme a la LGSM no se extiende al ámbito fiscal: se atenderá la personalidad y representación fiscal previstas en el artículo 17-B del CFF.
CLÁUSULAS
PRIMERA. NEGOCIACIÓN. La asociación se limita a producción y comercialización de una colección de seis cuadernos educativos, dentro de México mediante librerías y tienda en línea del asociante, desde 1 de agosto de 2026 hasta 31 de julio de 2027.
SEGUNDA. ACTUACIÓN EXTERNA. LA PARTE ASOCIANTE obra en nombre propio frente a terceros conforme a la LGSM. El registro fiscal, los comprobantes y las declaraciones de la operación se identificarán conforme al CFF; no se confunde esa obligación con la constitución de otra sociedad mercantil.
TERCERA. APORTACIÓN DEL ASOCIANTE. Aporta $600,000 MXN en efectivo para financiar edición, impresión, distribución y promoción. Estos servicios se pagan con ese fondo, no constituyen otra aportación adicional por el mismo importe. Facilita su tienda sin cargo separado al proyecto.
CUARTA. APORTACIÓN DEL ASOCIADO. Aporta licencia temporal de ilustraciones y asesoría creativa con valor contractual conjunto de $180,000 MXN. No entrega efectivo ni adquiere por esa valuación un derecho a cobrar $180,000 al cierre; su contraprestación es la participación en resultados. El anexo A concreta el uso y su terminación.
QUINTA. ENTREGA Y PROPIEDAD. El efectivo se deposita y los archivos se entregan el 15 de agosto de 2026 con recibos separados. Clara conserva la titularidad de las ilustraciones y concede solo el uso temporal del anexo A. Los comprobantes de entrega se incorporan cuando efectivamente se produzca.
SEXTA. DESTINO. Las aportaciones solo podrán emplearse en la colección identificada y su promoción directa. Cualquier uso distinto o disposición de un activo requerirá acuerdo escrito de ambas partes.
SÉPTIMA. GESTIÓN. La asociante administra la operación ordinaria. Cambiar la colección, contratar deuda extraordinaria, ceder derechos o comprometer un gasto no presupuestado superior a $50,000 requiere aprobación escrita de ambas partes antes del acto; informar no equivale a obtener autorización.
OCTAVA. PRESUPUESTO. Las aportaciones se valúan en $780,000, pero solo $600,000 son caja disponible. El presupuesto de desembolsos del anexo B se financia con ese efectivo y las ventas. Una desviación superior al 10% de un rubro requiere autorización previa y una fuente de fondos identificada.
NOVENA. REGISTROS. LA PARTE ASOCIANTE llevará registros separados o identificables de ingresos, costos, inventarios, impuestos, cuentas por cobrar y pasivos de la negociación.
DÉCIMA. INFORMES. Entregará informe mensual de ventas, devoluciones, costos, inventario, cobranza y flujo, junto con estados de cuenta y comprobantes necesarios para entender los resultados.
DÉCIMA PRIMERA. REVISIÓN. LA PARTE ASOCIADA podrá revisar los registros relacionados con aviso de cinco días hábiles, respetando operación, datos de terceros y confidencialidad.
DÉCIMA SEGUNDA. RESULTADO CONTRACTUAL. Se concilian ventas netas cobradas, costos comprobados de la operación e impuestos correspondientes, sin duplicar conceptos. La aportación de efectivo no es ingreso de venta ni su restitución es gasto; la valuación de la aportación no dineraria no se descuenta otra vez como una factura o deuda con Clara. El anexo C ilustra el reparto contractual, que se concilia por separado con el tratamiento contable y fiscal aplicable.
DÉCIMA TERCERA. UTILIDAD DISTRIBUIBLE. Una vez determinado el resultado y cubiertos los pasivos, se retiene una reserva de $80,000 mientras existan devoluciones o cuentas pendientes. Es efectivo retenido, no un segundo gasto. El importe positivo disponible se reparte 70% a la asociante y 30% a la asociada; se conserva el capital necesario y no se reparten ventas brutas.
DÉCIMA CUARTA. PÉRDIDAS. Las pérdidas se asignarán 70% y 30%, respectivamente. La parte asociada no perderá más que el valor de su aportación, salvo una responsabilidad propia legalmente procedente, ni cubrirá conductas imputables a la otra parte.
DÉCIMA QUINTA. ANTICIPOS. Solo se entregarán anticipos trimestrales de resultados si existe efectivo después de cubrir pasivos y reserva. Todo anticipo se conciliará en la liquidación final.
DÉCIMA SEXTA. IMPUESTOS Y CUMPLIMIENTO. Las partes atenderán facturación, declaraciones, retenciones, propiedad intelectual y protección al consumidor según les corresponda y conservarán documentación. Este contrato no garantiza un tratamiento fiscal específico.
DÉCIMA SÉPTIMA. CONFLICTOS DE INTERÉS. LA PARTE ASOCIANTE revelará operaciones con personas relacionadas y no desviará oportunidades, clientes o activos comprendidos en la negociación.
DÉCIMA OCTAVA. CONFIDENCIALIDAD. La información no pública se usará solo para esta operación durante tres años, salvo obligación legal.
DÉCIMA NOVENA. TERMINACIÓN ANTICIPADA. Procederá por imposibilidad de la colección, incumplimiento grave, insolvencia relevante o acuerdo escrito, mediante aviso y oportunidad de corrección de diez días hábiles cuando corresponda.
VIGÉSIMA. LIQUIDACIÓN. Al cierre, LA PARTE ASOCIANTE concluirá operaciones pendientes, cobrará cuentas, pagará pasivos, preparará inventario y entregará una liquidación dentro de 45 días naturales después del cierre de ventas.
VIGÉSIMA PRIMERA. DISTRIBUCIÓN FINAL. Se concilian obligaciones de terceros, gastos de cierre, capital no consumido, pérdidas, reserva y anticipos sin descontar dos veces un costo. Se restituye al asociante el efectivo aportado que subsista después de pérdidas y obligaciones; la licencia de Clara termina conforme al anexo A y no se convierte en devolución monetaria garantizada. El resultado distribuible restante se asigna 70/30, descontando anticipos ya recibidos.
VIGÉSIMA SEGUNDA. NOTIFICACIONES. Se usarán administracion@mercado.example.test y clara.jimenez@example.test.
VIGÉSIMA TERCERA. LEY Y ANEXOS. Rigen la LGSM y la normativa federal mercantil y fiscal aplicable, con la supletoriedad procedente. Se pacta la autoridad competente en Ciudad de México sin alterar competencias obligatorias. Integran el contrato los anexos A de aportaciones, B de presupuesto y C de resultados.
LA PARTE ASOCIANTE
Rafael Torres Gil
Firma: ____________________
LA PARTE ASOCIADA
Clara Jiménez Robles
Firma: ____________________
ANEXO A. APORTACIONES Y DERECHOS
Mercado Editorial entrega $600,000 por transferencia identificada a la cuenta del proyecto el 15 de agosto. Clara entrega archivos de ilustraciones para los seis cuadernos, identificados por título y versión en el acta real de recepción, y realiza dos revisiones creativas por cuaderno antes del 30 de septiembre. La valuación conjunta pactada es $180,000; no se factura como honorario adicional dentro de esta cuenta contractual.
La licencia no exclusiva permite reproducir las ilustraciones únicamente en los seis cuadernos y su promoción en México durante la vigencia. No transmite derechos morales ni autoriza otros productos. Al cierre se retiran archivos de uso operativo; la venta de inventario ilustrado remanente requiere acordar por escrito una extensión concreta, sin presumir licencia indefinida. Clara conserva sus originales; se resguardan solo comprobantes exigibles.
ANEXO B. PRESUPUESTO DE CAJA
Techos iniciales de desembolso: impresión $300,000; distribución $120,000; edición $80,000; promoción $100,000. Total $600,000. Cada orden identifica su tratamiento fiscal y no excede el techo autorizado. Las ventas posteriores pueden fondear nuevos gastos aprobados, no duplicar la aportación original. La valuación de $180,000 no es dinero disponible para pagar proveedores.
ANEXO C. CONCILIACIÓN ILUSTRADA DE RESULTADOS
Un corte sin pasivos pendientes registra ventas netas cobradas de $1,000,000, costos pagados de $500,000 e impuestos de $100,000 comprobados para ese corte: resultado de $400,000. El importe fiscal se da como dato conciliado del caso, no como tasa sugerida ni cálculo de ISR. La reserva de $80,000 deja $320,000 distribuibles: $224,000 para Mercado Editorial y $96,000 para Clara.
Comprobación de caja: $600,000 aportados + $1,000,000 cobrados – $500,000 de costos – $100,000 de impuestos = $1,000,000. Después del reparto quedan $680,000: capital de $600,000 y reserva de $80,000. No se vuelven a descontar los $600,000 como gasto. Si aparecen pérdidas o pasivos, se ajusta el reparto antes de liberar capital.
La reserva solo se libera tras conciliar devoluciones y obligaciones; su saldo no utilizado participa en el reparto 70/30, sin contabilizar como nuevas ventas o nuevo ingreso el efectivo ya registrado. La liquidación final descuenta anticipos por parte y fecha. Los registros fiscales y contables de las aportaciones se concilian separadamente. Conformidad de anexos: Rafael Torres Gil y Clara Jiménez Robles.
Modelo completo editable
Edita el texto, cópialo, imprímelo o descarga tu versión en Word y PDF.
CONTRATO DE ASOCIACIÓN EN PARTICIPACIÓN

En [CIUDAD Y ENTIDAD], a [FECHA], celebran [NOMBRE DE LA PARTE ASOCIANTE], con domicilio en [DOMICILIO DE LA PARTE ASOCIANTE], y [NOMBRE DE LA PARTE ASOCIADA], con domicilio en [DOMICILIO DE LA PARTE ASOCIADA].

DECLARACIONES

1. LA PARTE ASOCIANTE realiza [ACTIVIDAD MERCANTIL] y actuará en nombre propio frente a terceros.
2. LA PARTE ASOCIADA aportará bienes o servicios y participará en resultados conforme a este contrato.
3. La regla mercantil de la LGSM se distingue de la personalidad para efectos fiscales prevista en el CFF 17-B; se cumplen las obligaciones aplicables a la operación.

CLÁUSULAS

PRIMERA. NEGOCIACIÓN. La asociación se limita a [OPERACIÓN O NEGOCIACIÓN], dentro de [TERRITORIO Y CANALES], desde [FECHA DE INICIO] hasta [FECHA DE CIERRE].

SEGUNDA. ACTUACIÓN EXTERNA. La asociante obra en nombre propio conforme a la LGSM. Registro fiscal, comprobantes y declaraciones se identifican según el CFF; no se confunden los ámbitos mercantil y fiscal.

TERCERA. APORTACIÓN DEL ASOCIANTE. [EFECTIVO REAL, BIENES O SERVICIOS, VALOR Y FECHA]. Distinguir caja disponible de valuaciones; no contar como aportación adicional un servicio ya pagado con el fondo.

CUARTA. APORTACIÓN DEL ASOCIADO. [BIEN, LICENCIA O SERVICIO, VALOR Y ENTREGA]. Precisar titularidad, uso, plazo y tratamiento al cierre; la valuación no equivale por sí sola a una deuda de reembolso.

QUINTA. ENTREGA Y PROPIEDAD. Las aportaciones se entregarán el [FECHA Y FORMA DE ENTREGA]. El Anexo A indicará si cada bien transmite propiedad, se entrega para uso temporal o debe devolverse.

SEXTA. DESTINO. Las aportaciones solo podrán emplearse en [DESTINO AUTORIZADO]. Cualquier uso distinto o disposición de un activo requerirá [AUTORIZACIÓN INTERNA].

SÉPTIMA. GESTIÓN. [ACTOS ORDINARIOS Y DECISIONES QUE REQUIEREN APROBACIÓN PREVIA]. Distinguir aviso de autorización y conservar su evidencia antes de actuar.

OCTAVA. PRESUPUESTO. El presupuesto inicial es [PRESUPUESTO]. Las desviaciones mayores a [UMBRAL DE DESVIACIÓN] se explicarán antes de comprometer recursos cuando sea razonablemente posible.

NOVENA. REGISTROS. LA PARTE ASOCIANTE llevará registros separados o identificables de ingresos, costos, inventarios, impuestos, cuentas por cobrar y pasivos de la negociación.

DÉCIMA. INFORMES. Entregará [PERIODICIDAD Y CONTENIDO DEL INFORME], junto con estados de cuenta y comprobantes necesarios para entender los resultados.

DÉCIMA PRIMERA. REVISIÓN. LA PARTE ASOCIADA podrá revisar los registros relacionados con aviso de [AVISO DE REVISIÓN], respetando operación, datos de terceros y confidencialidad.

DÉCIMA SEGUNDA. RESULTADOS. [BASE, COSTOS, IMPUESTOS Y CRITERIO CONTRACTUAL]. Separar aportación, gasto, capital devuelto y reserva; evitar dobles descuentos. Conciliar con el tratamiento contable y fiscal, sin prometer equivalencia automática.

DÉCIMA TERCERA. UTILIDAD DISTRIBUIBLE. [RESULTADO POSITIVO CONCILIADO, PASIVOS CUBIERTOS, CAPITAL NECESARIO Y RESERVA]. La reserva es una retención de efectivo y no un gasto adicional. Reparto: [PORCENTAJES]; descontar anticipos ya entregados.

DÉCIMA CUARTA. PÉRDIDAS. Las pérdidas se asignarán [PORCENTAJES Y LÍMITE DE PÉRDIDAS], sin exceder los límites legales aplicables a la parte asociada ni cubrir conductas imputables de otra parte.

DÉCIMA QUINTA. ANTICIPOS. Solo se entregarán anticipos de resultados conforme a [REGLA DE ANTICIPOS]. Todo anticipo se conciliará en la liquidación final.

DÉCIMA SEXTA. IMPUESTOS Y CUMPLIMIENTO. Las partes atenderán [OBLIGACIONES FISCALES Y REGULATORIAS] según les corresponda y conservarán documentación. Este contrato no garantiza un tratamiento fiscal específico.

DÉCIMA SÉPTIMA. CONFLICTOS DE INTERÉS. LA PARTE ASOCIANTE revelará operaciones con personas relacionadas y no desviará oportunidades, clientes o activos comprendidos en la negociación.

DÉCIMA OCTAVA. CONFIDENCIALIDAD. La información no pública se usará solo para esta operación durante [PLAZO DE CONFIDENCIALIDAD], salvo obligación legal.

DÉCIMA NOVENA. TERMINACIÓN ANTICIPADA. Procederá por [CAUSAS DE TERMINACIÓN], mediante aviso y oportunidad de corrección de [PLAZO DE CORRECCIÓN] cuando corresponda.

VIGÉSIMA. LIQUIDACIÓN. Al cierre, LA PARTE ASOCIANTE concluirá operaciones pendientes, cobrará cuentas, pagará pasivos, preparará inventario y entregará una liquidación dentro de [PLAZO DE LIQUIDACIÓN].

VIGÉSIMA PRIMERA. DISTRIBUCIÓN FINAL. [PASIVOS, GASTOS, PÉRDIDAS, CAPITAL SUBSISTENTE, BIENES, LICENCIAS Y RESERVA]. Aplicar porcentajes al resultado y descontar anticipos una sola vez. No garantizar la devolución de una aportación no dineraria como efectivo.

VIGÉSIMA SEGUNDA. NOTIFICACIONES. Se usarán [CONTACTO DE LA PARTE ASOCIANTE] y [CONTACTO DE LA PARTE ASOCIADA].

VIGÉSIMA TERCERA. LEY Y ANEXOS. LGSM, normativa federal mercantil y fiscal aplicable y supletoriedad procedente; [AUTORIDAD COMPETENTE]. Separar personalidad mercantil y fiscal conforme al CFF 17-B. Anexos A, B y C.

LA PARTE ASOCIANTE
[NOMBRE Y FIRMA]

LA PARTE ASOCIADA
[NOMBRE Y FIRMA]

ANEXO A. APORTACIONES
[APORTANTE, EFECTIVO O BIEN O SERVICIO, VALOR, ENTREGA, TITULARIDAD, LICENCIA Y TRATAMIENTO AL CIERRE]

ANEXO B. CAJA
[DESEMBOLSOS POR RUBRO Y FONDEO DISPONIBLE SIN CONFUNDIR VALUACIONES]

ANEXO C. RESULTADOS
[VENTAS, COSTOS, IMPUESTOS, CAPITAL, RESERVA, PORCENTAJES, ANTICIPOS Y CONCILIACIÓN]

Conformidad de anexos: [PARTES, REPRESENTANTES CON FACULTADES COTEJADAS, FECHA Y FIRMAS].
Datos que debes cambiar
- Aportaciones
- Separa dinero, servicios y licencias y su tratamiento al cierre.
- Caja y presupuesto
- No uses una valuación como efectivo disponible.
- Resultado
- Concuerda costos, impuestos, capital y reserva sin dobles descuentos.
- Reparto
- Aplica porcentajes a la base pactada y descuenta anticipos.
- Fiscalidad y cierre
- Distingue personalidad fiscal, registros, licencias y liquidación.
Cómo revisar el contrato antes de usarlo
Lee el documento desde tres perspectivas: qué debe hacer cada parte, cómo se comprobará y qué ocurrirá si algo cambia o no se cumple. Si alguna respuesta depende solo de una conversación, debe documentarse en la cláusula o anexo correspondiente.
Cómo leer el contrato como un conjunto
Comprueba primero qué operación gestionará el asociante en nombre propio. Relaciona después cada aportación con su entrega y valor. Finalmente sigue la fórmula desde ingresos hasta utilidad distribuible y revisa cómo se limitan pérdidas, anticipos, pasivos y devolución de bienes.
No revises una cláusula de forma aislada. Comprueba que definiciones, anexos, fechas, importes y mecanismos de terminación no se contradigan entre sí.
Cómo adaptar el modelo
- Define la jurisdicción y comprueba si existe una formalidad, registro o modelo obligatorio.
- Sustituye todas las variables con datos verificables y completa los anexos mencionados.
- Comprueba que objeto, importes, plazos, responsabilidades y terminación describan la operación real.
- Elimina las opciones que no correspondan y evita conservar cláusulas que no entiendas.
- Solicita revisión profesional cuando el contrato afecte derechos importantes o una operación de valor relevante.
Recomendaciones de tono
Usa un lenguaje directo, verificable y coherente entre cláusulas y anexos. No ocultes condiciones importantes mediante fórmulas ambiguas.
Checklist antes de usarlo
Errores frecuentes
- No concretar aportaciones: separa dinero, servicios y licencias y su tratamiento al cierre.
- No concretar caja y presupuesto: no uses una valuación como efectivo disponible.
- No concretar resultado: concuerda costos, impuestos, capital y reserva sin dobles descuentos.
- No concretar reparto: aplica porcentajes a la base pactada y descuenta anticipos.
- No concretar fiscalidad y cierre: distingue personalidad fiscal, registros, licencias y liquidación.
Preguntas frecuentes
Conforme a la LGSM no constituye por sí sola otra sociedad con personalidad mercantil propia. Sin embargo, el artículo 17-B del CFF reconoce personalidad para efectos fiscales en los supuestos que regula; no deben confundirse ambos ámbitos.
En la figura legal, el asociante obra en nombre propio y no existe relación jurídica directa entre terceros y asociados por ese solo contrato. Las funciones internas deben respetar esa estructura.
El artículo 258 de la LGSM limita las pérdidas correspondientes al asociado al valor de su aportación. Deben distinguirse esas pérdidas de una responsabilidad personal por un incumplimiento propio.
La LGSM exige que conste por escrito y señala que no está sujeta a registro como tal. Eso no elimina inscripciones, avisos o registros fiscales, de bienes o sectoriales que la operación concreta requiera.
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 1 de agosto). Contrato de asociación en participación: modelo completo en Word y PDF. https://www.ejemplode.com/cartas/contrato-de-asociacion-en-participacion/
Fuentes consultadas
- Ley General de Sociedades Mercantiles, texto vigenteDefinición, forma, actuación del asociante, aportaciones, pérdidas y liquidación.
- Código Fiscal de la Federación, texto vigenteTratamiento fiscal de la asociación en participación y obligaciones documentales.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: