
Qué es y qué resuelve
El préstamo mercantil documenta la entrega de dinero o bienes fungibles destinados a actos de comercio, con obligación de devolver otro tanto de la misma especie y calidad bajo las condiciones pactadas.
Se utiliza entre comerciantes o cuando el préstamo se destina expresamente a una operación comercial. Si participa una entidad financiera o una persona consumidora pueden aplicar reglas adicionales.
Cuando se garantiza una deuda con un bien, deben definirse sus requisitos propios. El ejemplo de prenda civil ayuda a distinguir custodia y devolución, pero no sustituye una garantía mercantil.
Qué debes definir antes de redactarlo
- Destino comercial concreto del dinero.
- Monto, moneda y comprobante de entrega.
- Interés ordinario, moratorio y forma de cálculo.
- Calendario, cuenta y aplicación de pagos.
- Garantías y autorizaciones societarias.
- Eventos de incumplimiento y posibilidad de corregir.
Cláusulas y función de cada una
| Cláusula | Qué debe dejar claro |
|---|---|
| Destino mercantil | Actividad comercial para la cual se entrega el préstamo. |
| Desembolso | Monto, fecha, moneda y comprobante. |
| Intereses | Tasa, base, periodo y límites aplicables. |
| Pagos | Calendario, cuenta y orden de aplicación. |
| Garantías | Bienes o instrumentos separados que respaldan la obligación. |
| Incumplimiento | Hechos, aviso, corrección y vencimiento anticipado. |
Ejemplo de contrato de préstamo mercantil
1. Financiamiento de una troqueladora en doce mensualidades
CONTRATO DE PRÉSTAMO MERCANTIL
En Guadalajara, Jalisco, a 18 de agosto de 2026, celebran Inversiones Roble, S.A. de C.V., con domicilio en Avenida Vallarta 1550, Guadalajara, representada por Laura Montes Ríos, en adelante LA PARTE PRESTAMISTA, y Empaques del Centro, S. de R.L. de C.V., con domicilio en Calle Industria 340, Zapopan, representada por Raúl Pérez Cano, en adelante LA PARTE PRESTATARIA. Se cotejan sus facultades y autorizaciones antes del desembolso.
DECLARACIONES
1. LA PARTE PRESTAMISTA declara que cuenta con capacidad y recursos de procedencia lícita para realizar el préstamo.
2. LA PARTE PRESTATARIA declara que desarrolla fabricación y venta de empaques y destinará los recursos exclusivamente a adquisición de una troqueladora.
3. LAS PARTES reconocen que este modelo no representa un producto bancario ni sustituye garantías o títulos que deban documentarse por separado.
CLÁUSULAS
PRIMERA. MONTO. LA PARTE PRESTAMISTA presta a LA PARTE PRESTATARIA $600,000.00 MXN en pesos mexicanos.
SEGUNDA. DESEMBOLSO. El monto se entregará el 25 de agosto de 2026 mediante transferencia bancaria a la cuenta empresarial identificada. El comprobante y la recepción firmada formarán el Anexo A.
TERCERA. DESTINO. LA PARTE PRESTATARIA aplicará los recursos a pago de la troqueladora y su instalación conforme a la cotización del Anexo C. Deberá conservar comprobantes suficientes sin que ello autorice a LA PARTE PRESTAMISTA a dirigir su operación.
CUARTA. PLAZO. El préstamo vencerá el 25 de agosto de 2027, sujeto al calendario del Anexo B.
QUINTA. INTERÉS ORDINARIO. Tasa fija del 12% anual sobre principal insoluto; para cada mensualidad regular se pacta base 30/360, equivalente al 1% mensual. No se calcula el 12% sobre el capital original durante todo el año. El anexo B separa capital, interés, pago y saldo; cualquier impuesto aplicable se identifica aparte en el comprobante.
SEXTA. PAGOS. Doce amortizaciones mensuales de $50,000 de capital, más el interés decreciente del anexo B. Vencen los días 25; si la fecha no es hábil bancaria, se paga el siguiente día hábil bancario sin mora ni interés ordinario extra por ese traslado pactado. Se conserva la siguiente fecha mensual y se entrega recibo con saldo.
SÉPTIMA. APLICACIÓN. Salvo regla imperativa distinta, los pagos se aplicarán primero a gastos comprobados exigibles, después a intereses vencidos y finalmente a capital. Todo pago tendrá recibo.
OCTAVA. PAGO ANTICIPADO. Se permite sin comisión con aviso de cinco días hábiles. Se liquida el interés ordinario devengado hasta el abono, aplicando la base pactada, y el resto reduce capital. Se conservan amortizaciones de $50,000 y se acorta el plazo, con una última menor si corresponde; se entrega calendario actualizado sin cobrar intereses futuros sobre capital ya pagado.
NOVENA. INFORMACIÓN. Durante la vigencia, LA PARTE PRESTATARIA entregará la factura del equipo y los comprobantes de pago del proyecto en dos momentos: después del desembolso y al concluir la instalación. La información se limitará a comprobar el destino y la capacidad de pago.
DÉCIMA. PAGARÉ. Si se suscribe el título previsto, se completa sin espacios en blanco y se identifica con este préstamo. No es una deuda adicional ni una garantía real. Cada abono reduce el mismo saldo documentado en ambos instrumentos; al liquidar se devuelve cancelado. Un aval o una garantía real distinta requeriría acuerdo e instrumento propios.
DÉCIMA PRIMERA. DECLARACIONES. Cada parte confirma que sus datos, facultades y autorizaciones internas son vigentes. LA PARTE PRESTATARIA informará cualquier hecho que afecte materialmente su pago.
DÉCIMA SEGUNDA. INCUMPLIMIENTO. Constituyen incumplimiento: falta de pago, falsedad relevante, uso distinto no corregido o incumplimiento esencial de la garantía, siempre que se identifiquen hechos y documentos.
DÉCIMA TERCERA. CORRECCIÓN. La parte afectada notificará el incumplimiento y concederá cinco días hábiles, salvo falta de pago vencida o supuesto que legalmente permita una acción inmediata.
DÉCIMA CUARTA. INTERÉS MORATORIO. Se pacta 18% anual simple exclusivamente sobre principal vencido no pagado, por días reales de retraso sobre base 360. Sustituye al ordinario sobre ese mismo principal durante la mora; no se suman ambas tasas sobre la misma base y periodo. Los intereses y gastos vencidos no generan nuevos intereses en este contrato.
DÉCIMA QUINTA. VENCIMIENTO ANTICIPADO. Si un incumplimiento esencial no se corrige, LA PARTE PRESTAMISTA podrá declarar vencido el saldo mediante aviso con cálculo detallado, sin cobrar conceptos no pactados.
DÉCIMA SEXTA. COSTOS. Cada parte cubrirá sus gastos. Los costos de cobro solo serán exigibles cuando estén permitidos, sean comprobables y guarden relación con actuaciones efectivamente realizadas.
DÉCIMA SÉPTIMA. CESIÓN. Ninguna parte cederá su posición sin consentimiento escrito de la otra parte, salvo los derechos cuya transmisión permita la ley y con aviso verificable.
DÉCIMA OCTAVA. NOTIFICACIONES. Se usarán credito@example.test y finanzas@example.test.
DÉCIMA NOVENA. LEY Y CONTROVERSIAS. Se aplicará la legislación mercantil de México y la competencia de Guadalajara, Jalisco, sin excluir mecanismos obligatorios o acuerdos de solución permitidos.
VIGÉSIMA. ANEXOS. Los anexos A, B y C forman parte del contrato y deberán coincidir con los comprobantes y cálculos entregados.
LA PARTE PRESTAMISTA
Laura Montes Ríos
Firma: ____________________
LA PARTE PRESTATARIA
Raúl Pérez Cano
Firma: ____________________
ANEXO A. DESEMBOLSO Y RECEPCIÓN
El 25 de agosto se cotejan las facultades, la cuenta empresarial de Empaques del Centro y la orden de transferencia por $600,000. Laura envía el comprobante; Raúl confirma la recepción efectiva y ambas partes incorporan fecha, referencia bancaria y monto al expediente. No se inventa una referencia bancaria antes del abono. Si no se desembolsa, se reprograma el calendario por escrito y no se devenga interés por fondos no entregados.
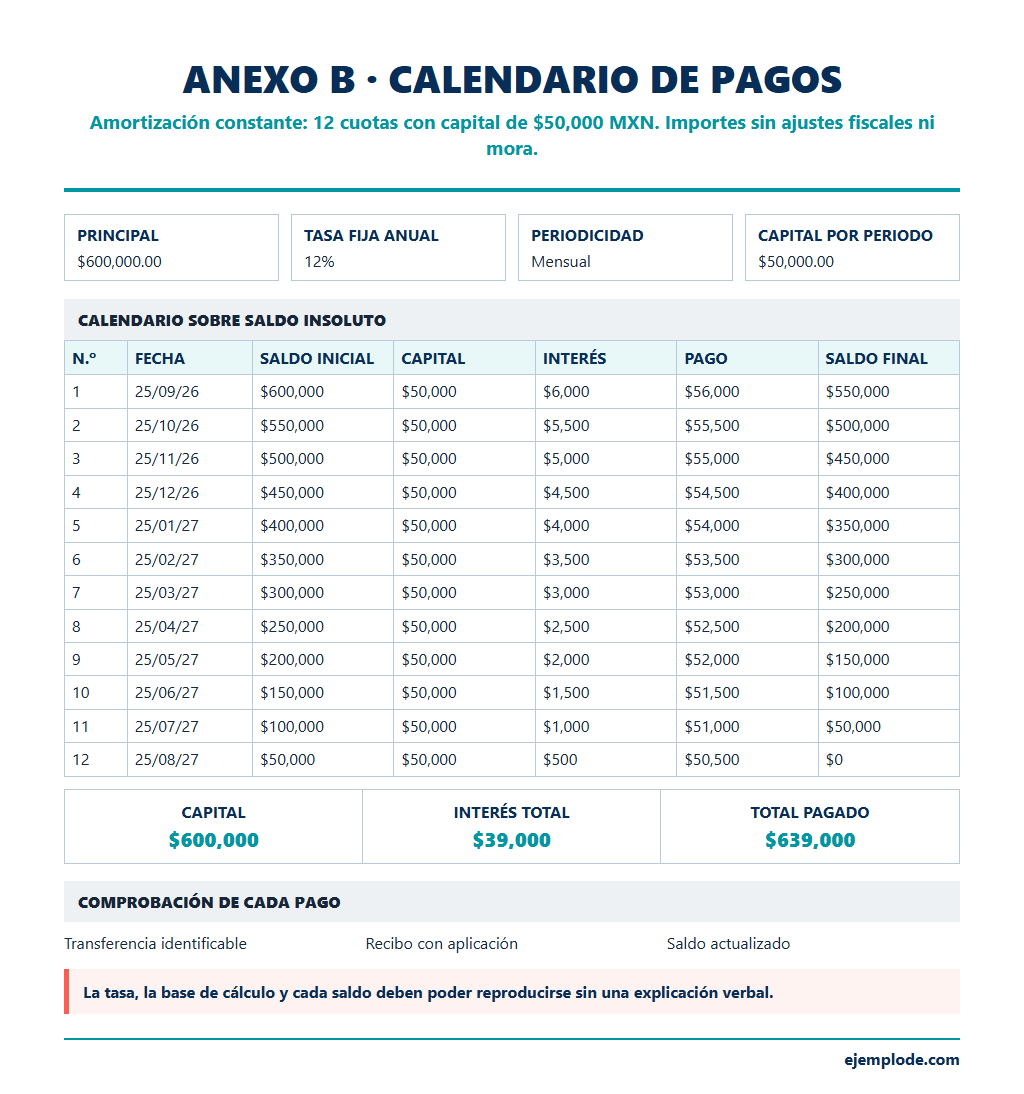
ANEXO B. CALENDARIO COMPLETO
Cada periodo regular equivale a 30/360 de año. Interés del mes = saldo inicial por 0.12 por 30/360. Capital por cuota: $50,000. Las fechas son contractuales y se aplica la regla de día inhábil de la cláusula sexta.
1. 25/09/2026: saldo inicial $600,000; capital $50,000; interés $6,000; pago $56,000; saldo final $550,000 MXN.
2. 25/10/2026: saldo inicial $550,000; capital $50,000; interés $5,500; pago $55,500; saldo final $500,000 MXN.
3. 25/11/2026: saldo inicial $500,000; capital $50,000; interés $5,000; pago $55,000; saldo final $450,000 MXN.
4. 25/12/2026: saldo inicial $450,000; capital $50,000; interés $4,500; pago $54,500; saldo final $400,000 MXN.
5. 25/01/2027: saldo inicial $400,000; capital $50,000; interés $4,000; pago $54,000; saldo final $350,000 MXN.
6. 25/02/2027: saldo inicial $350,000; capital $50,000; interés $3,500; pago $53,500; saldo final $300,000 MXN.
7. 25/03/2027: saldo inicial $300,000; capital $50,000; interés $3,000; pago $53,000; saldo final $250,000 MXN.
8. 25/04/2027: saldo inicial $250,000; capital $50,000; interés $2,500; pago $52,500; saldo final $200,000 MXN.
9. 25/05/2027: saldo inicial $200,000; capital $50,000; interés $2,000; pago $52,000; saldo final $150,000 MXN.
10. 25/06/2027: saldo inicial $150,000; capital $50,000; interés $1,500; pago $51,500; saldo final $100,000 MXN.
11. 25/07/2027: saldo inicial $100,000; capital $50,000; interés $1,000; pago $51,000; saldo final $50,000 MXN.
12. 25/08/2027: saldo inicial $50,000; capital $50,000; interés $500; pago $50,500; saldo final $0 MXN.
Total de capital: $600,000. Interés ordinario total: $39,000. Total de capital e interés: $639,000, sin mora, prepago ni impuestos adicionales aplicables. El primer interés es $6,000 y el último $500; no son doce cuotas iguales de $56,000. Un pago extraordinario obliga a emitir el nuevo calendario.
ANEXO C. DESTINO Y VERIFICACIÓN
Presupuesto del proyecto: troqueladora $560,000 e instalación $40,000, como importes totales del caso. Se anexará la cotización aceptada que identifique proveedor, equipo, capacidad requerida, impuestos incluidos, entrega y servicio de instalación antes del desembolso. No se presenta esta lista como factura ni como aceptación del proveedor.
Tras la compra se incorpora la factura con identificación del equipo; al terminar la instalación, el acta de puesta en marcha y pagos. Las diferencias requieren autorización escrita antes de cambiar el destino. El pagaré, si se utiliza, se concilia con cada recibo y se cancela con el saldo cero. Conformidad: Laura Montes Ríos y Raúl Pérez Cano.
Modelo completo editable
Edita el texto, cópialo, imprímelo o descarga tu versión en Word y PDF.
CONTRATO DE PRÉSTAMO MERCANTIL

En [CIUDAD Y ENTIDAD], a [FECHA], celebran [NOMBRE DE LA PARTE PRESTAMISTA], con domicilio en [DOMICILIO DE LA PARTE PRESTAMISTA], y [NOMBRE DE LA PARTE PRESTATARIA], con domicilio en [DOMICILIO DE LA PARTE PRESTATARIA].

DECLARACIONES

1. LA PARTE PRESTAMISTA declara que cuenta con capacidad y recursos de procedencia lícita para realizar el préstamo.
2. LA PARTE PRESTATARIA declara que desarrolla [ACTIVIDAD COMERCIAL] y destinará los recursos exclusivamente a [DESTINO MERCANTIL].
3. LAS PARTES reconocen que este modelo no representa un producto bancario ni sustituye garantías o títulos que deban documentarse por separado.

CLÁUSULAS

PRIMERA. MONTO. LA PARTE PRESTAMISTA presta a LA PARTE PRESTATARIA [MONTO] en [MONEDA].

SEGUNDA. DESEMBOLSO. El monto se entregará el [FECHA DE DESEMBOLSO] mediante [FORMA DE DESEMBOLSO]. El comprobante y la recepción firmada formarán el Anexo A.

TERCERA. DESTINO. LA PARTE PRESTATARIA aplicará los recursos a [DESTINO DETALLADO]. Deberá conservar comprobantes suficientes sin que ello autorice a LA PARTE PRESTAMISTA a dirigir su operación.

CUARTA. PLAZO. El préstamo vencerá el [FECHA DE VENCIMIENTO], sujeto al calendario del Anexo B.

QUINTA. INTERÉS ORDINARIO. [TASA ANUAL, PRINCIPAL INSOLUTO, BASE DE DÍAS Y PERIODO]. Identificar impuestos separados y mostrar cálculo reproducible; no confundir interés fijo con cuota fija.

SEXTA. PAGOS. [CAPITAL POR CUOTA, INTERÉS, FECHAS, CUENTA Y REGLA DE DÍA INHÁBIL]. Desarrollar todo el calendario y comprobar saldo final cero.

SÉPTIMA. APLICACIÓN. Salvo regla imperativa distinta, los pagos se aplicarán primero a gastos comprobados exigibles, después a intereses vencidos y finalmente a capital. Todo pago tendrá recibo.

OCTAVA. PAGO ANTICIPADO. LA PARTE PRESTATARIA podrá anticipar capital mediante aviso con [PLAZO DE AVISO PARA ANTICIPO]. El pago reducirá saldo e intereses futuros conforme al cálculo entregado.

NOVENA. INFORMACIÓN. Durante la vigencia, LA PARTE PRESTATARIA entregará [INFORMACIÓN DE SEGUIMIENTO] con periodicidad [PERIODICIDAD DE INFORMACIÓN], limitada a comprobar el destino y la capacidad de pago.

DÉCIMA. GARANTÍA. El cumplimiento estará respaldado por [DESCRIPCIÓN DE GARANTÍA O AUSENCIA]. Cualquier garantía real, aval o título de crédito deberá documentarse con requisitos, alcance y liberación propios.

DÉCIMA PRIMERA. DECLARACIONES. Cada parte confirma que sus datos, facultades y autorizaciones internas son vigentes. LA PARTE PRESTATARIA informará cualquier hecho que afecte materialmente su pago.

DÉCIMA SEGUNDA. INCUMPLIMIENTO. Constituyen incumplimiento: falta de pago, falsedad relevante, uso distinto no corregido o incumplimiento esencial de la garantía, siempre que se identifiquen hechos y documentos.

DÉCIMA TERCERA. CORRECCIÓN. La parte afectada notificará el incumplimiento y concederá [PLAZO DE CORRECCIÓN], salvo falta de pago vencida o supuesto que legalmente permita una acción inmediata.

DÉCIMA CUARTA. INTERÉS MORATORIO. [TASA Y BASE DE DÍAS] sobre [PRINCIPAL VENCIDO]. Precisar si sustituye al ordinario sobre esa misma base y periodo; evitar cargos duplicados. No capitalizar intereses en este modelo.

DÉCIMA QUINTA. VENCIMIENTO ANTICIPADO. Si un incumplimiento esencial no se corrige, LA PARTE PRESTAMISTA podrá declarar vencido el saldo mediante aviso con cálculo detallado, sin cobrar conceptos no pactados.

DÉCIMA SEXTA. COSTOS. Cada parte cubrirá sus gastos. Los costos de cobro solo serán exigibles cuando estén permitidos, sean comprobables y guarden relación con actuaciones efectivamente realizadas.

DÉCIMA SÉPTIMA. CESIÓN. Ninguna parte cederá su posición sin [REGLA DE CESIÓN], salvo los derechos cuya transmisión permita la ley y con aviso verificable.

DÉCIMA OCTAVA. NOTIFICACIONES. Se usarán [CONTACTO DE LA PARTE PRESTAMISTA] y [CONTACTO DE LA PARTE PRESTATARIA].

DÉCIMA NOVENA. LEY Y CONTROVERSIAS. Se aplicará la legislación mercantil de México y la competencia de [JURISDICCIÓN], sin excluir mecanismos obligatorios o acuerdos de solución permitidos.

VIGÉSIMA. ANEXOS. A: desembolso y recibo; B: calendario completo; C: destino y comprobación de compra. Incorporar comprobantes reales cuando existan, no inventar transferencias o títulos ya emitidos.

LA PARTE PRESTAMISTA
[NOMBRE Y FIRMA]

LA PARTE PRESTATARIA
[NOMBRE Y FIRMA]

ANEXO A. DESEMBOLSO
[CUENTA VERIFICADA, FECHA, MONTO, REFERENCIA REAL Y RECEPCIÓN]

ANEXO B. CALENDARIO
[CADA FECHA, SALDO INICIAL, CAPITAL, INTERÉS, PAGO Y SALDO FINAL; TOTALES Y DÍAS INHÁBILES]

ANEXO C. DESTINO
[EQUIPO, PROVEEDOR, COTIZACIÓN, IMPUESTOS, INSTALACIÓN Y COMPROBANTES]

Conformidad de anexos: [PARTES, REPRESENTANTES CON FACULTADES COTEJADAS, FECHA Y FIRMAS].
Datos que debes cambiar
- Desembolso
- Identifica fondos efectivamente entregados y cuenta verificada.
- Calendario
- Comprueba capital, tasa, base de días y saldo cero.
- Mora
- No dupliques intereses sobre el mismo principal y periodo.
- Prepago
- Define aplicación y entrega de un calendario actualizado.
- Instrumentos
- Coordina pagaré, recibos, saldo y cancelación sin duplicar deuda.
Cómo revisar el contrato antes de usarlo
Lee el documento desde tres perspectivas: qué debe hacer cada parte, cómo se comprobará y qué ocurrirá si algo cambia o no se cumple. Si alguna respuesta depende solo de una conversación, debe documentarse en la cláusula o anexo correspondiente.
Cómo leer el contrato como un conjunto
Reconstruye primero el flujo del dinero: entrega, uso, intereses y devolución. Luego comprueba que el calendario sea matemáticamente consistente. Finalmente revisa garantías, avisos y causas de vencimiento.
No revises una cláusula de forma aislada. Comprueba que definiciones, anexos, fechas, importes y mecanismos de terminación no se contradigan entre sí.
Cómo adaptar el modelo
- Define la jurisdicción y comprueba si existe una formalidad, registro o modelo obligatorio.
- Sustituye todas las variables con datos verificables y completa los anexos mencionados.
- Comprueba que objeto, importes, plazos, responsabilidades y terminación describan la operación real.
- Elimina las opciones que no correspondan y evita conservar cláusulas que no entiendas.
- Solicita revisión profesional cuando el contrato afecte derechos importantes o una operación de valor relevante.
Recomendaciones de tono
Usa un lenguaje directo, verificable y coherente entre cláusulas y anexos. No ocultes condiciones importantes mediante fórmulas ambiguas.
Checklist antes de usarlo
Errores frecuentes
- No concretar desembolso: identifica fondos efectivamente entregados y cuenta verificada.
- No concretar calendario: comprueba capital, tasa, base de días y saldo cero.
- No concretar mora: no dupliques intereses sobre el mismo principal y periodo.
- No concretar prepago: define aplicación y entrega de un calendario actualizado.
- No concretar instrumentos: coordina pagaré, recibos, saldo y cancelación sin duplicar deuda.
Preguntas frecuentes
Cuando se destina y se expresa que se destina a actos de comercio; el Código de Comercio también establece una presunción cuando se celebra entre comerciantes.
No. Un pagaré, aval o garantía real tiene requisitos y efectos propios. Si se utiliza, debe documentarse por separado y coordinarse con el saldo del préstamo.
Con tasa, base de cálculo, periodo, saldo al que se aplica y calendario. El importe debe poder reproducirse sin depender de una explicación verbal.
Puede pactarse el pago anticipado. El contrato debe explicar el aviso, la aplicación a capital y el nuevo cálculo de intereses, sin cargos ocultos.
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 1 de agosto). Contrato de préstamo mercantil: modelo completo en Word y PDF. https://www.ejemplode.com/cartas/contrato-de-prestamo-mercantil/
Fuentes consultadas
- Código de Comercio, texto vigenteDefinición y reglas del préstamo mercantil, intereses y obligaciones comerciales.
- Ley General de Títulos y Operaciones de Crédito, texto vigenteRequisitos y efectos de pagarés y garantías que pueden documentarse por separado.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: