
El cheque permite ordenar un pago contra una cuenta bancaria, pero no equivale automáticamente a efectivo disponible. Para comprenderlo conviene separar quién lo emite, qué institución debe pagarlo y quién puede cobrarlo o depositarlo.
Qué es un cheque
En México, la Ley General de Títulos y Operaciones de Crédito regula el cheque como título de crédito. Solo puede expedirse a cargo de una institución de crédito y presupone que el librador puede disponer de fondos. El documento debe reunir los requisitos legales; un formato incompleto, alterado o sin firma puede ser rechazado.
Quiénes intervienen
| Participante | Función | Ejemplo |
|---|---|---|
| Librador | Emite y firma la orden de pago. | La persona titular de la cuenta. |
| Librado | Es la institución a cuyo cargo se expide. | El banco indicado en el cheque. |
| Beneficiario o tenedor | Presenta el documento para depósito o cobro según corresponda. | La persona o empresa designada. |
Partes y datos de un cheque
| Dato | Qué identifica | Qué revisar |
|---|---|---|
| Denominación | Indica que el documento es un cheque. | Debe aparecer en el propio título. |
| Lugar y fecha | Ubican la expedición. | Escribir una fecha completa y legible. |
| Cantidad | Ordena pagar una suma determinada. | Comprobar cifras y letra sin espacios aprovechables. |
| Institución | Señala quién debe atender la orden. | Debe coincidir con el formato bancario. |
| Beneficiario | Identifica a quién se paga cuando es nominativo. | Usar el nombre correcto y completo. |
| Firma | Expresa la orden del librador. | Debe corresponder a la registrada con el banco. |
| Lugar de pago | Indica dónde debe presentarse. | Revisar el lugar señalado y las reglas legales supletorias cuando no se expresa. |
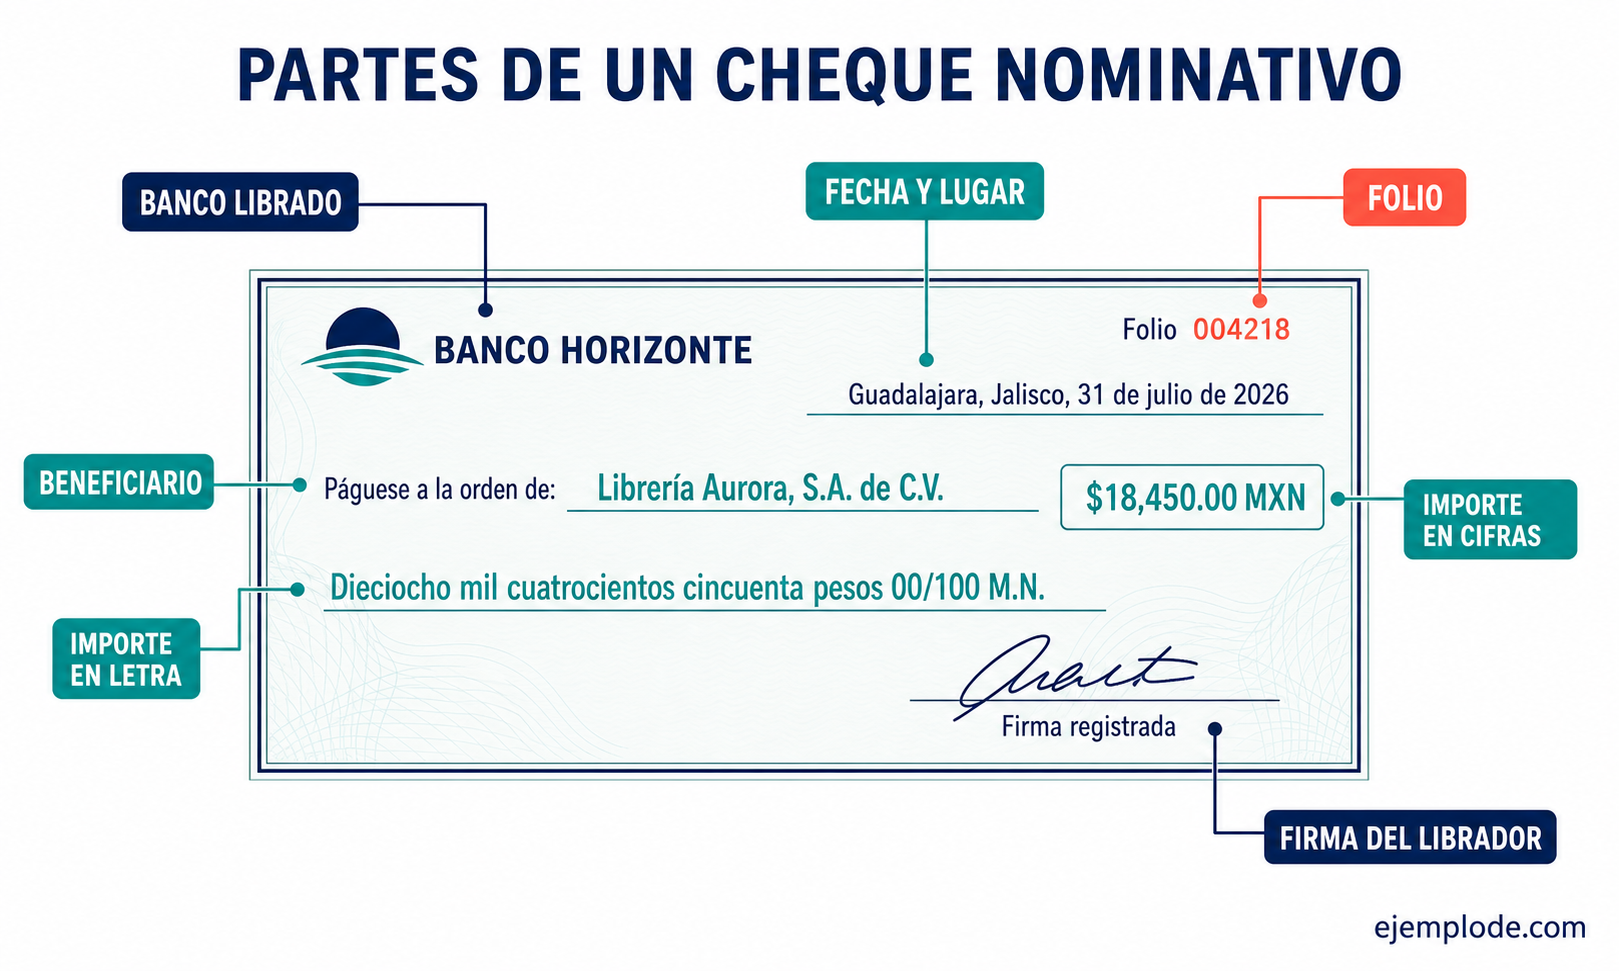
3 ejemplos de cheques con sus datos
Los ejemplos muestran cómo se leen los datos. Para una operación real utiliza el documento y el procedimiento de la institución bancaria.
Banco: Banco Horizonte
Número: 004218
Lugar y fecha: Guadalajara, Jalisco, 31 de julio de 2026
Páguese a la orden de: Librería Aurora, S.A. de C.V.
Importe: $18,450.00 MXN
Cantidad con letra: Dieciocho mil cuatrocientos cincuenta pesos 00/100 M.N.
Concepto en el registro del emisor: Compra de material bibliográfico, pedido 184
Firma del librador: [firma registrada]
Qué muestra: La cifra y la cantidad con letra coinciden, el beneficiario está identificado y el concepto se conserva en el registro del emisor.
Banco: Banco Horizonte
Número: 005104
Lugar y fecha: Puebla, Puebla, 25 de agosto de 2026
Páguese a: Servicios Delta, S.A. de C.V.
Importe: $12,800.00 MXN
Cantidad con letra: Doce mil ochocientos pesos 00/100 M.N.
Cláusula: NO A LA ORDEN — NO NEGOCIABLE
Firma del librador: [firma registrada]
Qué muestra: el beneficiario está identificado y la cláusula limita la circulación del cheque. Servicios Delta no debería endosarlo a otra empresa como forma de pago; sí puede entregarlo a una institución de crédito con el endoso necesario para su cobro. La leyenda no acredita que existan fondos y el banco conserva sus verificaciones.
Banco: Banco del Plata
Número: 004821
Lugar y fecha: Buenos Aires, 25 de agosto de 2026
Páguese a: Librería del Sur S.A.
Importe: ARS 480.000,00
Cantidad con letra: Cuatrocientos ochenta mil pesos
Mención en el anverso: PARA ACREDITAR EN CUENTA
Firma del librador: [firma autorizada]
Qué muestra: el cheque conserva beneficiario, importe, fecha y firma. La mención adicional impide el pago en efectivo y obliga a realizar la liquidación mediante un asiento en cuenta. El ejemplo no escribe un número de cuenta porque el artículo 46 no lo establece como elemento de la cláusula; la entidad puede solicitar datos de depósito según su procedimiento.
Cheque no a la orden o no negociable
Un cheque no a la orden es un cheque nominativo que identifica a una persona beneficiaria e incorpora la cláusula «no a la orden» o «no negociable». La cláusula restringe su circulación: no convierte el documento en efectivo, no certifica fondos y no equivale a un cheque cruzado ni a uno para abono en cuenta.
En México, el artículo 25 de la Ley General de Títulos y Operaciones de Crédito establece que los títulos nominativos se presumen emitidos a la orden salvo que lleven una de esas cláusulas. En tal caso, su transmisión produce los efectos de una cesión ordinaria. Para el cheque, el artículo 201 añade una regla específica: cuando no es negociable, solo puede endosarse a una institución de crédito para su cobro.
Alcance: México. La forma de incorporar la cláusula y el procedimiento de cobro deben confirmarse con la institución.
Restricciones que debes reconocer
| Aspecto | Efecto práctico en México | Qué no significa |
|---|---|---|
| Beneficiario | Debe ser nominativo: el documento identifica a la persona física o moral a cuyo favor se expide. | No puede dejarse sin beneficiario y tratarse al mismo tiempo como «no a la orden». |
| Endoso a otra persona | La cláusula impide la negociación ordinaria mediante endoso a un tercero. | No debe usarse para pagar a otra persona escribiendo simplemente su nombre al reverso. |
| Endoso para cobro | El artículo 201 permite endosarlo a una institución de crédito para que realice el cobro. | Ese endoso de cobro no convierte al banco en beneficiario económico del pago. |
| Cesión ordinaria | El artículo 25 remite a la forma y efectos de una cesión ordinaria; su aplicación concreta requiere documentación y revisión jurídica. | No produce automáticamente los mismos efectos protectores que un endoso cambiario. |
| Fondos y pago | El banco conserva sus revisiones de autenticidad, saldo, identidad, presentación y demás requisitos. | La cláusula no garantiza fondos ni vuelve certificado al cheque. |
| Otras restricciones | Puede coexistir con instrucciones bancarias compatibles si la ley y la institución las admiten. | «No a la orden», cruzado y «para abono en cuenta» no son expresiones equivalentes. |
Cómo revisarlo antes de usarlo
- Confirma que sea nominativo. Escribe correctamente el nombre completo de la persona beneficiaria.
- Consulta al banco. Verifica dónde y cómo admite la cláusula y qué procedimiento aplicará al depósito o cobro.
- No alteres el documento después de entregarlo. La cláusula surte efectos desde su inserción y cualquier modificación puede provocar rechazo o controversia.
- No confundas circulación con disponibilidad. Revisa autenticidad y fondos por los canales de la institución.
Cheque para acreditar en cuenta (Argentina)
El nombre jurídico usado en Argentina es cheque para acreditar en cuenta. También se busca como «cheque para acreditación de cuenta». Es un cheque al que el librador o el portador añade en el anverso la mención «para acreditar en cuenta» para impedir que el banco lo pague en dinero efectivo.
El artículo 46 de la Ley de Cheques argentina dispone que el banco girado solo puede liquidarlo mediante un asiento en cuenta y que ese asiento equivale al pago. La cláusula tachada conserva sus efectos. La modalidad no elimina los requisitos generales del cheque: entre ellos, la firma del librador exigida por el artículo 2.
Alcance: Argentina. En México se utiliza «para abono en cuenta»; las denominaciones y efectos no deben mezclarse.
Restricciones y efectos que debes reconocer
| Aspecto | Efecto en Argentina | Error que evita la regla |
|---|---|---|
| Pago | El banco no debe entregarlo en efectivo. | Tratar la leyenda como una simple recomendación. |
| Liquidación | El banco lo liquida mediante un asiento en cuenta; ese registro equivale al pago. | Confundir depósito bancario con falta de pago. |
| Quién inserta la mención | Puede hacerlo el librador o el portador en el anverso. | Afirmar que solo una de las partes puede incorporarla. |
| Tachadura | Si se tacha la mención, la ley considera que la tachadura no fue hecha. | Suponer que basta borrarla para recuperar el cobro en efectivo. |
| Firma | El cheque debe conservar la firma válida del librador o el mecanismo electrónico admitido. | Creer que la cláusula sustituye la firma del cheque. |
| Cuenta bancaria | La ley exige liquidación contable, pero el artículo 46 no convierte el número de cuenta escrito en requisito de la cláusula. | Inventar un requisito legal; el banco puede pedir datos operativos adicionales. |
Cómo distinguirlo de otras modalidades
| Modalidad | Qué determina | Diferencia principal |
|---|---|---|
| Para acreditar en cuenta (Argentina) | La forma de pago. | Prohíbe el pago en efectivo y exige liquidación mediante asiento en cuenta. |
| Para abono en cuenta (México) | La forma de pago y la circulación. | Solo permite acreditar el importe en una cuenta del beneficiario y vuelve no negociable el cheque. |
| Cruzado (México) | El circuito bancario de cobro. | El cruzamiento general o especial determina por medio de qué institución puede pagarse; no designa por sí mismo al beneficiario. |
| Nominativo | La persona beneficiaria. | Identifica a quién se expide; puede coexistir con cruzamiento o con una cláusula de acreditación o abono. |
Idea clave: «nominativo» responde a favor de quién; «cruzado» responde por qué circuito bancario se cobra; «para acreditar/abono en cuenta» responde cómo puede realizarse el pago. Por eso las características pueden coexistir en un mismo documento cuando la legislación aplicable lo permite.
Qué revisar antes de usar la mención
- Identifica la jurisdicción. Usa la expresión reconocida por la legislación aplicable, no una traducción improvisada.
- Completa el cheque. La cláusula no sustituye beneficiario, importe, fecha, firma ni los demás requisitos.
- Escribe la mención en el anverso. Evita alteraciones y consulta al banco sobre la ubicación admitida.
- Confirma el depósito. Verifica la cuenta receptora, la identificación y los controles operativos exigidos por la institución.
Tipos frecuentes de cheque
| Tipo | Rasgo principal | Precaución |
|---|---|---|
| Nominativo | Designa a una persona física o moral. | Verificar identidad, restricciones y forma de depósito. |
| No a la orden o no negociable | Designa beneficiario y restringe la circulación mediante endoso. | En México solo puede endosarse a una institución de crédito para su cobro. |
| Al portador | No designa beneficiario individual. | Su pérdida implica un riesgo elevado; existen límites y reglas aplicables. |
| Cruzado | Las líneas cruzadas restringen la forma de pago. | Confirmar con el banco cómo debe depositarse. |
| Para abono en cuenta (México) | Prohíbe el pago en efectivo y ordena acreditar el importe a una cuenta del beneficiario. | La cláusula lo vuelve no negociable y no puede borrarse. |
| Para acreditar en cuenta (Argentina) | Prohíbe el pago en efectivo y exige liquidación mediante asiento en cuenta. | No confundir la denominación argentina con un tipo mexicano independiente. |
| Certificado | La institución certifica fondos conforme a la ley. | No confundirlo con cheque de caja. |
| De caja | Lo expide la propia institución de crédito. | Verificar autenticidad directamente con el banco. |
Si el pago forma parte de un proceso contable, la póliza de cheque reúne el asiento, el concepto, los comprobantes y las autorizaciones del egreso.
Cómo llenar y revisar un cheque
- Confirma el beneficiario. Escribe el nombre sin abreviaturas ambiguas y verifica si se cobrará o depositará.
- Anota la fecha. Usa el formato solicitado por la institución y evita correcciones.
- Escribe el importe dos veces. Comprueba que la cifra y la cantidad con letra coincidan exactamente.
- Protege los espacios. No dejes zonas en blanco que permitan añadir palabras o cifras.
- Firma al final. Hazlo solo cuando todos los datos estén completos y revisados.
- Conserva el registro. Anota folio, concepto y destinatario sin publicar información bancaria sensible.
Errores frecuentes y seguridad
- Firmar un cheque en blanco o antes de completar los datos.
- Escribir cifras diferentes en número y letra.
- Dejar espacios amplios antes o después del importe.
- Usar corrector, tachaduras o alteraciones.
- Aceptar una imagen del cheque como prueba definitiva de fondos.
- Compartir en internet firma, cuenta, folio u otros datos bancarios.
- Creer que «no a la orden» garantiza fondos o equivale a una certificación bancaria.
- Intentar endosar a un tercero un cheque que contiene la cláusula «no negociable».
- Usar «para acreditar en cuenta» y «para abono en cuenta» como si fueran dos modalidades de la misma legislación.
- Creer que la mención de acreditación sustituye la firma y los demás requisitos del cheque.
Preguntas frecuentes
¿Un cheque garantiza que existen fondos?
No. Salvo modalidades con efectos específicos, recibir el documento no garantiza por sí solo que será pagado. La institución debe verificarlo.
¿Puede cobrarse antes de la fecha escrita?
En México el cheque es pagadero a la vista conforme a la legislación aplicable. Consulta al banco para el caso concreto.
¿Es lo mismo un cheque de caja que uno certificado?
No. El cheque de caja lo expide la institución; en el certificado, el banco hace constar la existencia de fondos en los términos legales.
¿Qué hago si pierdo un cheque?
Comunícate de inmediato con la institución emisora y sigue su procedimiento. No publiques los datos del documento.
¿Puedo copiar el ejemplo para emitir un cheque?
No. Debes utilizar el formato y las instrucciones de la institución. El ejemplo solo explica las partes.
Pon a prueba lo aprendido
Pregunta 1 de 10
¿Qué es un cheque?
Pregunta 2 de 10
¿Quién es el librador?
Pregunta 3 de 10
¿Quién es el librado?
Pregunta 4 de 10
¿Qué debe comprobarse al escribir el importe?
Pregunta 5 de 10
¿Qué significa que en México sea pagadero a la vista?
Pregunta 6 de 10
¿Qué modalidad impide el pago en efectivo en México?
Pregunta 7 de 10
¿Puede certificarse parcialmente un cheque?
Pregunta 8 de 10
¿Qué diferencia al cheque de caja?
Pregunta 9 de 10
¿Qué práctica es insegura?
Pregunta 10 de 10
¿El ejemplo didáctico sustituye el formato bancario?
Resultado del test
Has acertado 0 de 10 preguntas.
Revisa tus errores
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 25 de August). Cheque: qué es, partes, tipos y 3 ejemplos. https://www.ejemplode.com/escritura/cheque/
Fuentes consultadas
- Cámara de Diputados: Ley General de Títulos y Operaciones de CréditoModalidades del cheque en México: artículos 25, 27 y 201 sobre no negociable; artículo 179 sobre nominativo o al portador; artículo 197 sobre cheque cruzado; artículo 198 sobre para abono en cuenta.
- CONDUSEF: El chequeExplicación para usuarios sobre cheques nominativos, al portador y compensación bancaria.
- CONDUSEF: Cheques, para que chequesTipos de cheque, datos de llenado y precauciones para su uso.
- Argentina.gob.ar: Ley 24.452 de Cheques (texto actualizado)Ley de Cheques argentina: artículo 2 sobre requisitos y firma; artículo 46 sobre cheque para acreditar en cuenta.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: