
Qué es una constancia de no adeudo
Una constancia de no adeudo declara que, al revisar registros determinados hasta una fecha concreta, no aparece un saldo, cargo, bien pendiente o incumplimiento dentro de ese alcance. Puede referirse a cuotas de una organización, préstamos de biblioteca, materiales, servicios, rentas o cuentas internas.
No equivale a afirmar que una persona “no debe nada” en general. El documento debe nombrar el concepto revisado, la cuenta o expediente, el periodo y la fecha de corte. También debe identificar a la entidad que controla esos registros y a quien está facultado para firmar.
Así funciona
Qué comprobar antes de emitirla
| Comprobación | Pregunta necesaria | Dato que debe aparecer |
|---|---|---|
| Titular | ¿De quién o de qué cuenta se habla? | Nombre e identificador suficiente. |
| Concepto | ¿Qué obligación se revisó? | Cuotas, materiales, servicios o cargo específico. |
| Registro | ¿Dónde se verificó? | Sistema, expediente, inventario o control interno. |
| Corte | ¿Hasta qué momento es válida la consulta? | Fecha exacta y, si hace falta, periodo. |
| Emisor | ¿Quién puede confirmar el dato? | Entidad, nombre, cargo y canal de verificación. |
3 ejemplos de constancia de no adeudo
1. No adeudo de material bibliográfico
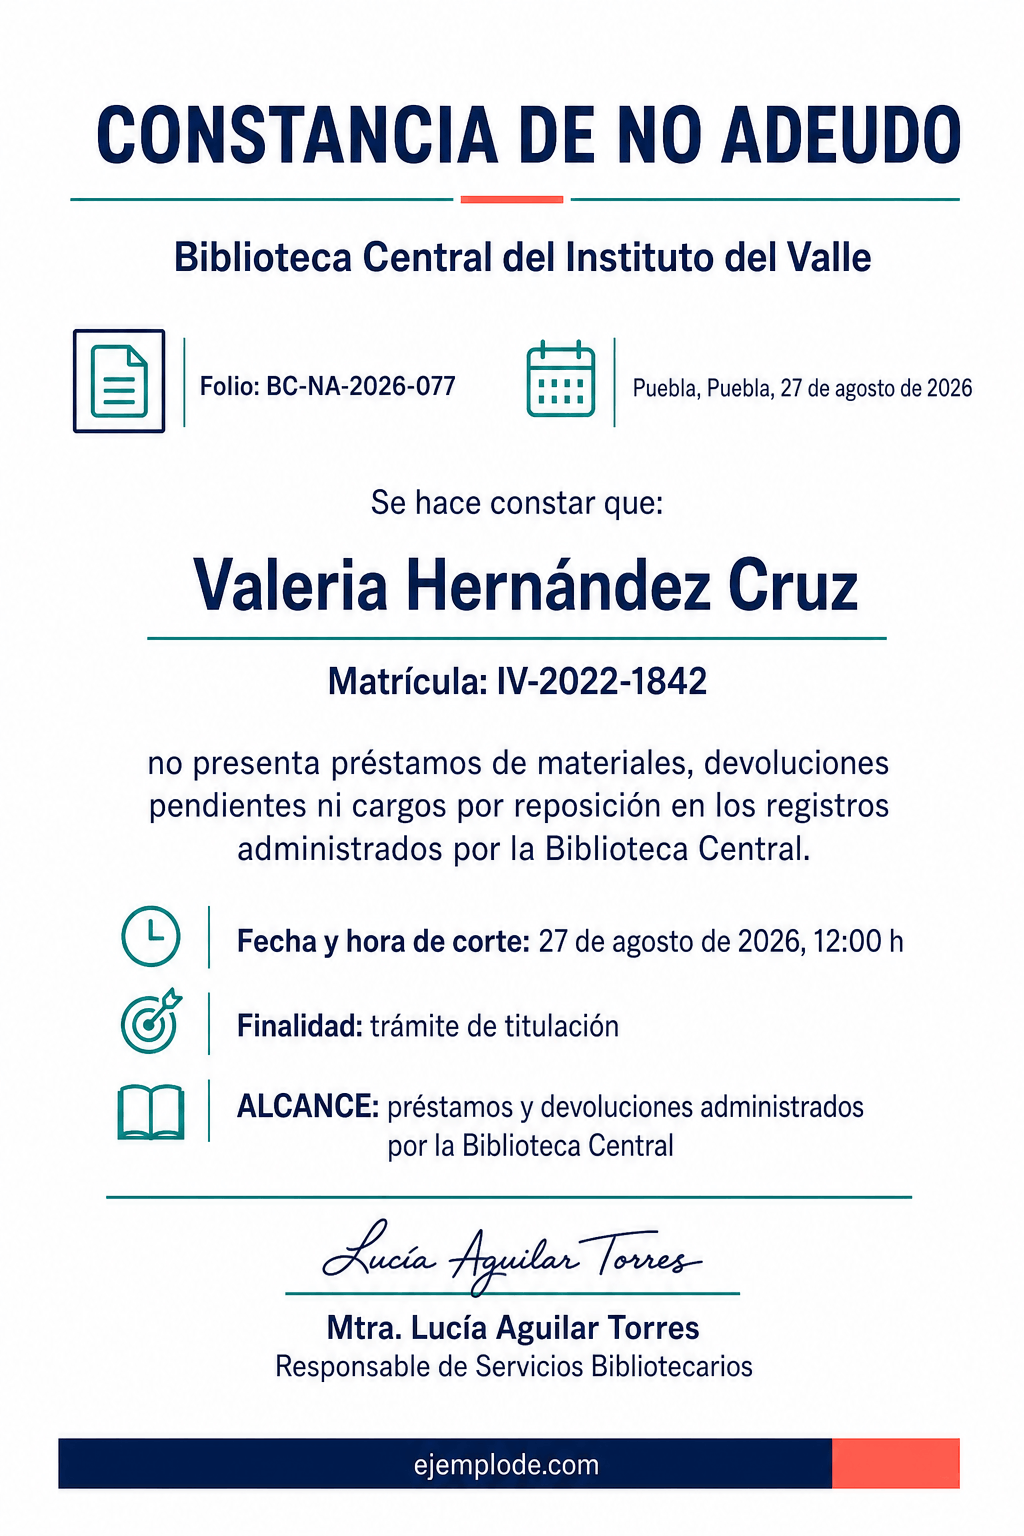
Biblioteca Central del Instituto del Valle
CONSTANCIA DE NO ADEUDO DE MATERIAL BIBLIOGRÁFICO
Puebla, Puebla, 27 de agosto de 2026
A quien corresponda:
Después de revisar el sistema de circulación y el registro de incidencias de la Biblioteca Central, se hace constar que Valeria Hernández Cruz, con matrícula IV-2022-1842, no presenta préstamos de libros, revistas, dispositivos ni cargos por reposición pendientes al corte de las 12:00 horas del 27 de agosto de 2026.
La declaración se limita a los materiales administrados por la Biblioteca Central y registrados bajo la matrícula indicada. No comprende adeudos de colegiatura, laboratorio, otras sedes o entidades externas, ni movimientos posteriores a la fecha de corte.
La presente se expide a solicitud de la interesada para completar su trámite de titulación. La emisión puede verificarse con el folio BC-NA-2026-077 en biblioteca@institutodelvalle.test.
Atentamente,
Mtra. Lucía Aguilar Torres
Jefa de la Biblioteca Central
Instituto del Valle
2. Cuotas ordinarias de mantenimiento al corriente
Administración del Condominio Parque Sur
CONSTANCIA DE NO ADEUDO DE CUOTAS DE MANTENIMIENTO
Ciudad de México, 29 de agosto de 2026
A quien corresponda:
Después de revisar el estado de cuenta de la unidad B-304 y los comprobantes registrados por la administración, se hace constar que la cuenta a nombre de Andrea Morales Díaz tiene cubiertas las cuotas ordinarias de mantenimiento correspondientes al periodo de enero a agosto de 2026, al corte de las 16:00 horas del 29 de agosto de 2026.
La declaración se limita a las cuotas ordinarias administradas por el condominio para la unidad indicada. No comprende consumos contratados directamente con terceros ni la cuota extraordinaria aprobada para septiembre de 2026, cuya fecha de pago aún no vence.
Se expide a solicitud de la propietaria para integrar un trámite de arrendamiento. La emisión puede verificarse con el folio CPS-NA-2026-041.
Atentamente,
Ricardo Peña Soto
Administrador
Condominio Parque Sur
3. Constancia de no adeudo de bienes y anticipos
Servicios Delta, S.A. de C.V.
CONSTANCIA DE NO ADEUDO DE BIENES Y ANTICIPOS
Guadalajara, Jalisco, 30 de agosto de 2026
A quien corresponda:
Después de revisar los registros de Control Patrimonial, Caja y Viáticos, se hace constar que Roberto Sánchez León, con número interno 1847, no presenta equipo asignado pendiente de devolución ni anticipos de viaje sin comprobar al cierre de las 13:00 horas del 30 de agosto de 2026.
La declaración se limita a los tres controles internos mencionados y a los movimientos registrados hasta la fecha de corte. No constituye finiquito, liberación general de obligaciones laborales ni confirmación sobre cuentas administradas por terceros.
Se expide a solicitud del interesado para completar el procedimiento interno de separación. La emisión puede verificarse con el folio RH-NA-2026-066.
Atentamente,
María Elena Torres
Jefa de Administración
Servicios Delta, S.A. de C.V.
Modelo de constancia de no adeudo para editar
Edita el texto, cópialo, imprímelo o descarga tu versión en Word y PDF.
[ENTIDAD EMISORA]
CONSTANCIA DE NO ADEUDO DE [CONCEPTO]
[LUGAR], [FECHA]

A quien corresponda:

Después de revisar [SISTEMA, EXPEDIENTE O REGISTRO], se hace constar que [NOMBRE COMPLETO], con [NÚMERO DE CUENTA, MATRÍCULA O IDENTIFICADOR], no presenta [SALDO, CARGO, MATERIAL O BIEN PENDIENTE] por concepto de [CONCEPTO REVISADO], al corte del [FECHA Y HORA, SI PROCEDE].

La declaración se limita a [ÁREA, CUENTA, PERIODO Y REGISTROS CONSULTADOS]. No comprende [CONCEPTOS EXCLUIDOS O REGISTROS DE TERCEROS], ni impide que se registren movimientos posteriores a la fecha de corte.

La presente se expide a solicitud de la persona interesada para [FINALIDAD]. Su emisión puede verificarse mediante [FOLIO O CANAL INSTITUCIONAL].

Atentamente,

[NOMBRE Y FIRMA]
[CARGO]
[ENTIDAD Y DATOS DE CONTACTO]
Datos que debes cambiar
- [ENTIDAD EMISORA]
- Organización que administra la cuenta o el registro consultado.
- [CONCEPTO]
- Cuotas, materiales, anticipos, servicios u obligación concreta.
- [LUGAR]
- Ciudad o localidad de expedición.
- [FECHA]
- Fecha completa en que se emite la constancia.
- [SISTEMA, EXPEDIENTE O REGISTRO]
- Fuente interna que se revisó antes de firmar.
- [NOMBRE COMPLETO]
- Nombre del titular tal como aparece en el registro.
- [NÚMERO DE CUENTA, MATRÍCULA O IDENTIFICADOR]
- Clave que permite localizar el expediente correcto.
- [SALDO, CARGO, MATERIAL O BIEN PENDIENTE]
- Tipo de obligación cuya ausencia se confirma.
- [CONCEPTO REVISADO]
- Descripción precisa del rubro incluido.
- [FECHA Y HORA, SI PROCEDE]
- Momento exacto hasta el que se consultaron movimientos.
- [ÁREA, CUENTA, PERIODO Y REGISTROS CONSULTADOS]
- Límites que impiden interpretar el documento como un no adeudo universal.
- [CONCEPTOS EXCLUIDOS O REGISTROS DE TERCEROS]
- Áreas, cuentas u obligaciones que no fueron revisadas.
- [FINALIDAD]
- Trámite concreto para el que se expide.
- [FOLIO O CANAL INSTITUCIONAL]
- Medio autorizado para confirmar la emisión.
- [NOMBRE Y FIRMA]
- Persona facultada que confirma la revisión.
- [CARGO]
- Puesto o función dentro del área emisora.
- [ENTIDAD Y DATOS DE CONTACTO]
- Información institucional suficiente para identificar al emisor.
Cómo delimitar correctamente el no adeudo
Cuenta y concepto
“No presenta adeudo por cuotas de mantenimiento” es más preciso que “no debe nada”.
Periodo y fecha de corte
La constancia describe el estado observado hasta una fecha, no garantiza movimientos futuros.
Bienes pendientes
Si el control incluye llaves, equipos o libros, deben nombrarse como devolución de bienes, no como saldo monetario.
Excepciones reales
Un cargo en aclaración, una actualización pendiente o un área no consultada deben indicarse; no se ocultan para obtener una frase absoluta.
Casos frecuentes de constancia de no adeudo
| Situación | Registro que se revisa | Alcance prudente |
|---|---|---|
| Biblioteca | Préstamos y devoluciones. | Material registrado en esa biblioteca. |
| Condominio | Cuotas ordinarias y conceptos identificados. | Cuenta y periodo administrados. |
| Empresa | Herramientas, anticipos o activos asignados. | Controles internos consultados al cierre. |
| Institución educativa | Pagos o materiales bajo su administración. | Conceptos incluidos en el expediente escolar. |
Cómo prepararla paso a paso
- Recibe la petición. Identifica para qué trámite se necesita y qué concepto debe revisarse.
- Consulta todos los controles aplicables. No firmes con base en memoria o en una sola pantalla incompleta.
- Resuelve diferencias. Si existe un cargo en aclaración, describe el estado real o espera la actualización autorizada.
- Redacta el alcance. Indica titular, cuenta, concepto, periodo y fecha de corte.
- Obtén la firma facultada. Incluye cargo y canal institucional de verificación.
- Conserva el respaldo. Guarda la solicitud, el registro consultado y la copia expedida según las reglas internas.
Cuando la persona primero debe pedir una copia o una certificación a la entidad, conviene presentar una solicitud de documentos con el concepto y la finalidad claramente identificados.
Cómo adaptar el modelo
- Nombra el concepto exacto del no adeudo.
- Identifica la cuenta, matrícula, inmueble o expediente.
- Consulta todos los registros que controla el área emisora.
- Añade fecha de corte y hora si los movimientos son continuos.
- Declara exclusiones, incidencias abiertas o áreas no revisadas.
- Conserva folio, respaldo y firma de la persona facultada.
Recomendaciones de tono
Usa un tono claro, directo y respetuoso. Distingue hechos, decisiones y solicitudes; evita fórmulas solemnes que oculten la acción principal.
Checklist antes de usarlo
Errores frecuentes
- Declarar que una persona “no debe nada” sin delimitar el concepto.
- Omitir la fecha de corte.
- Confundir devolución de bienes con saldo monetario.
- Ignorar un cargo en aclaración.
- Incluir cuentas o áreas que el emisor no controla.
- Presentar el modelo como formato oficial de cualquier institución.
Preguntas frecuentes
No. Solo puede referirse a los conceptos, cuentas, periodos y registros que la entidad emisora haya revisado.
La fecha de expedición y la fecha de corte del registro. Si los movimientos cambian durante el día, también puede indicarse la hora.
Debe describirse el estado real o esperar la resolución conforme al procedimiento interno. No conviene declarar un no adeudo absoluto mientras exista una incidencia abierta.
La persona facultada dentro del área que administra la cuenta, el inventario o el registro consultado.
Sirve como estructura general. Debe adaptarse al concepto real y sustituirse por el formato institucional cuando exista uno obligatorio.
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 31 de julio). Constancia de no adeudo: formato y 3 ejemplos. https://www.ejemplode.com/escritura/constancia-de-no-adeudo/
Fuentes consultadas
- RAE y ASALE: constanciaSentido documental de constancia y acción de dejar un hecho comprobable asentado.
- BUAP: certificado de no adeudo bibliotecarioEjemplo institucional de un trámite de no adeudo de biblioteca; sus requisitos no se trasladan a otras entidades.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: