
Qué es y quién la expide
La carta factura es una constancia que suele emitir la agencia o parte vendedora cuando la factura de origen permanece vinculada con un crédito o con el expediente de la operación. Identifica vendedor, comprador, vehículo, factura, contrato, situación, finalidad y vigencia.
No es la factura electrónica que registra la operación fiscal. El SAT define el CFDI como el comprobante electrónico de operaciones comerciales y de pago; la carta factura cumple una función administrativa distinta. La autoridad de control vehicular determina si la acepta y qué anexos exige.
Qué datos deben coincidir
Antes de emitirla se confrontan VIN, motor, marca, modelo, comprador, contrato, factura de origen, importe y saldo. La finalidad y la vigencia se escriben de forma expresa y el folio debe poder verificarse con el vendedor.
En el criterio citado sobre tercería excluyente de dominio, la SCJN exige acompañar la carta factura con otros medios de prueba para acreditar la propiedad del vehículo embargado. Por eso se conservan CFDI, factura de origen, contrato, pagos y cartas sucesivas como documentos relacionados, sin alterar ni endosar la carta como si fuera la factura.
Qué revisar para un trámite
La ficha vigente de la entidad indica si se requiere carta factura, copia de la factura de origen, identificación, comprobante de domicilio, tarjeta de circulación u otros documentos. Una carta vencida o con datos que no coinciden debe corregirse con el emisor antes de presentarla.
La carta responsiva de compraventa de auto documenta obligaciones entre las partes; no cumple la misma función administrativa. Consulta también la diferencia con el endoso de factura.
3 ejemplos de carta factura
1. Carta factura de un automóvil financiado
AUTOMOTORES HORIZONTE, S.A. DE C.V.
RFC: AHO260101XXX
Domicilio: Avenida del Taller 250, colonia Centro, alcaldía Benito Juárez, Ciudad de México, C.P. 03000
Teléfono: 55 0000 4820
Folio: CF-2026-018
Ciudad de México, 1 de agosto de 2026
A QUIEN CORRESPONDA:
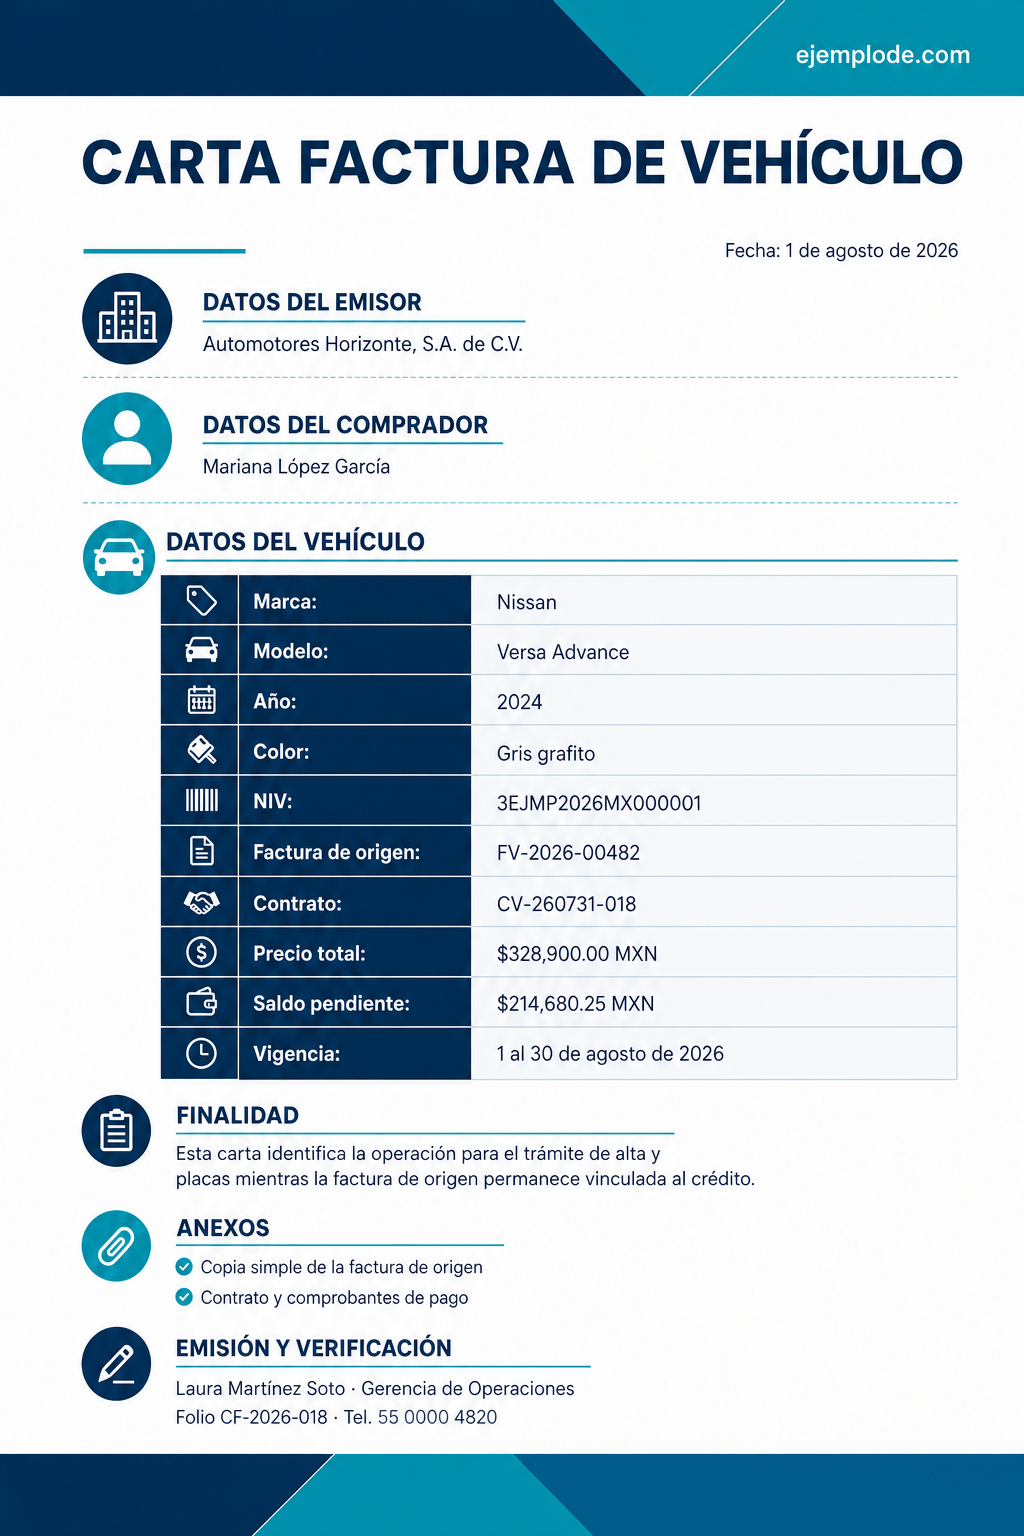
Automotores Horizonte, S.A. de C.V., en su carácter de parte vendedora, hace constar que el 31 de julio de 2026 vendió a Mariana López García, identificada con credencial para votar terminación 4821, un Nissan Versa Advance, año modelo 2024, color gris grafito, VIN 3EJMP2026MX000001 y motor MTR-26-004581.
La operación quedó registrada en el contrato CV-260731-018 y se relaciona con la factura de origen FV-2026-00482. El precio pactado fue de $328,900.00 MXN; se recibió un enganche de $98,900.00 MXN y se financiaron $230,000.00 MXN. El 1 de agosto se registró un abono adicional a capital de $15,319.75 MXN; el saldo de capital después de ese abono es de $214,680.25 MXN.
La factura de origen permanece resguardada en el expediente del crédito mientras exista saldo pendiente. Esta carta se expide para el trámite de alta y placas y tendrá vigencia del 1 al 30 de agosto de 2026.
Se anexan copia simple de la factura de origen, contrato de compraventa y comprobantes de pago. La emisión se limita a la operación, finalidad y vigencia descritas.
Atentamente,
Laura Martínez Soto
Gerencia de Operaciones
Folio de verificación: CF-2026-018
2. Carta factura para una motocicleta financiada
MOTOCICLETAS DEL PACÍFICO, S.A. DE C.V.
RFC: MPA260101XXX
Guadalajara, Jalisco, 12 de septiembre de 2026
Folio: CF-MP-2026-092
A QUIEN CORRESPONDA:
Motocicletas del Pacífico, S.A. de C.V. hace constar que vendió a Carlos Hernández Ruiz, identificación terminación 1042, una motocicleta Honda CB190R, año modelo 2026, color negro, NIV 3MP2026MX00001492 y motor MP-881204.
La operación se documentó mediante contrato CV-MOTO-1492 y factura de origen MP-2026-0718. El precio fue de $64,900.00 MXN; se recibió un enganche de $19,470.00 MXN y se financiaron $45,430.00 MXN. Al 12 de septiembre de 2026 se han aplicado $3,607.40 MXN de abonos a capital; el saldo de capital es de $41,822.60 MXN.
La factura de origen permanece resguardada en el expediente del financiamiento. Esta carta se expide para el trámite inicial de control vehicular y tiene vigencia del 12 de septiembre al 11 de octubre de 2026.
Se anexan copia simple de la factura de origen, contrato y comprobante de enganche. La aceptación y los documentos adicionales dependen del trámite vigente.
Atentamente,
Óscar Beltrán Soto
Gerencia Administrativa
Validación: 33 5555 0192
3. Carta factura para una camioneta de flotilla
VEHÍCULOS COMERCIALES DEL NORTE, S.A. DE C.V.
RFC: VCN260101XXX
Monterrey, Nuevo León, 5 de octubre de 2026
Folio: CF-FLOT-2026-044
A LA AUTORIDAD QUE CORRESPONDA:
Vehículos Comerciales del Norte, S.A. de C.V. hace constar que el 2 de octubre de 2026 vendió a Distribuciones Sierra Azul, S.A. de C.V., representada por Lucía Treviño Garza, una camioneta Ford Transit Cargo Van, modelo 2026, color blanco, VIN 3VCN2026MX0004410 y motor TR-2604410.
La compraventa corresponde al contrato FL-2026-044 y a la factura de origen VCN-8841. El precio pactado fue de $978,000.00 MXN; se pagaron $293,400.00 MXN y el resto se integró al crédito empresarial CE-8841. Al 5 de octubre, el saldo informativo es de $684,600.00 MXN.
La factura de origen está resguardada por la parte acreedora durante la vigencia del crédito. Esta carta se emite exclusivamente para alta de la unidad y placas de servicio privado, con vigencia hasta el 4 de noviembre de 2026.
Se acompañan copia de factura de origen, contrato, identificación de la representante y comprobante del pago inicial. La carta no sustituye el CFDI ni la documentación definitiva de propiedad.
Atentamente,
Ricardo Salinas Pardo
Jefatura de Crédito y Entregas
Folio verificable CF-FLOT-2026-044
Carta factura para editar y descargar
Modelo de redacción para la parte vendedora que puede expedir la carta. Edita los datos, copia, imprime y descarga en Word o PDF; el comprador debe solicitar la emisión al responsable de la operación.
[MEMBRETE DEL VENDEDOR]
[LUGAR Y FECHA]

A quien corresponda:

[VENDEDOR, RFC Y DOMICILIO] hace constar que vendió a [COMPRADOR E IDENTIFICACIÓN] el vehículo [MARCA, SUBMARCA, MODELO Y COLOR], con VIN [NÚMERO], motor [NÚMERO] y contrato [REFERENCIA].

El precio pactado fue de [PRECIO Y MONEDA]. Se recibió [PAGO INICIAL] y se financiaron [CAPITAL INICIAL]. Al [FECHA DE CORTE], los abonos aplicados a capital suman [ABONOS] y el saldo de capital es [SALDO].

La factura de origen [FOLIO Y EMISOR] permanece en [SITUACIÓN] mientras se cumple [CRÉDITO O TRÁMITE]. Esta carta se expide para [FINALIDAD] con vigencia del [INICIO] al [FIN] y se acompaña de [ANEXOS].

La emisión se limita a la operación, finalidad y vigencia descritas.

[NOMBRE, CARGO, FIRMA O MECANISMO DE VALIDACIÓN]
Datos que debes cambiar
- Vendedor
- Razón social, RFC, domicilio y contacto que coinciden con la operación.
- Comprador
- Nombre o razón social e identificación protegida.
- Vehículo
- Marca, submarca, modelo, año y color.
- Identificadores
- VIN o NIV, motor y otros datos revisados físicamente.
- Operación
- Contrato y factura de origen que documentan la venta.
- Importes
- Precio, pagos, financiamiento y saldo informativo a una fecha.
- Resguardo
- Situación de la factura de origen y quién conserva el expediente.
- Finalidad
- Trámite concreto para el que se expide la carta.
- Vigencia
- Inicio y vencimiento que deben cumplir las reglas del trámite.
- Anexos y validación
- Copias relacionadas, folio y canal verificable del emisor.
La carta factura tiene alcance temporal
Relaciona una operación y puede servir en trámites específicos mientras la factura de origen permanece resguardada. No sustituye automáticamente el CFDI ni todos los documentos de propiedad.
Cómo adaptar el modelo
- Confirma quién está facultado para expedirla.
- Coteja VIN, motor, contrato y factura.
- Actualiza pagos y saldo a la fecha de emisión.
- Indica finalidad y vigencia exactas.
- Relaciona solo anexos existentes.
- Consulta los requisitos actuales del trámite.
Checklist antes de usarlo
Errores frecuentes
- Autogenerarla como comprador.
- Confundirla con el CFDI o la factura de origen.
- Alterar VIN, folios, fechas o importes.
- Omitir el saldo del crédito.
- Usarla después de su vigencia.
- Presentarla como prueba única y definitiva.
Preguntas frecuentes
Normalmente la agencia o parte vendedora que documentó la operación y conserva la factura de origen, el contrato y el expediente del crédito.
No. El CFDI es la factura electrónica que registra la operación fiscal; la carta factura relaciona temporalmente la operación y el trámite para el que se emite.
El criterio citado de la SCJN trata la tercería excluyente de dominio y exige otros medios de prueba junto con la carta factura. No debe extrapolarse como una regla sobre todos los trámites o juicios.
La vigencia debe aparecer en la carta y la ficha del trámite puede fijar un periodo específico. Una carta vencida se corrige con el emisor.
No debe tratarse como si fuera la factura de origen. El endoso y la transmisión de documentos tienen una función distinta que debe verificarse en el caso concreto.
Vendedor, comprador, VIN, motor, factura, contrato, precio, pagos, saldo, finalidad, vigencia, anexos, folio y canal de verificación.
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 10 de agosto). Carta factura de vehículo: modelo y vigencia. https://www.ejemplode.com/cartas/carta-factura/
Fuentes consultadas
- SCJN: alcance probatorio de la carta facturaCriterio institucional sobre la valoración de la carta factura junto con otros medios de prueba.
- SEMOVI CDMX: carta factura para control vehicularEjemplo oficial de aceptación administrativa de carta factura vigente con copia de factura de origen en un trámite específico.
- Gobierno de México: documentos de propiedad vehicularFicha estatal que enumera factura, CFDI o carta factura entre documentos sujetos a requisitos del trámite.
- SAT: factura electrónicaDefinición y función del CFDI como comprobante electrónico de operaciones comerciales y de pago.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: