
Qué es la renuncia al dictamen fiscal
La llamada carta de renuncia de dictamen fiscal corresponde en realidad a un aviso regulado. El Anexo 2 de la RMF 2026 lo identifica como trámite 79/CFF y señala quién puede solicitarlo, cuándo se presenta, qué datos se capturan y qué acuse se obtiene.
La hoja interna sirve para preparar el motivo, el archivo PDF, el ejercicio, la representación y la fecha límite. No se presenta como carta ordinaria ni debe contener contraseñas o la e.firma.
Ficha 79/CFF y referencia histórica
La página general del SAT todavía menciona en algunos apartados la ficha 141/CFF. Para 2026 debe consultarse el Anexo 2 vigente, donde el aviso aparece como 79/CFF RENUNCIA A DICTAMEN. La publicación aplicable al ejercicio prevalece sobre una referencia histórica del portal.
El plazo indicado es el último día inmediato anterior a aquel en que deba presentarse el dictamen. La ficha también señala el cumplimiento oportuno del artículo 32-H del CFF cuando corresponda.
Presentación y conservación del acuse
En el portal se registra RFC y contraseña, se elige el trámite 79/CFF, se dirige al SAT, se captura el asunto y se adjunta el PDF cuando corresponda. La ficha contempla además una vía presencial para los supuestos señalados.
Al concluir se conserva el acuse con folio o la copia sellada, junto con la versión del archivo presentado. Si el portal rechaza la solicitud o el plazo venció, la incidencia se registra y se solicita orientación fiscal antes de volver a presentar.
3 ejemplos completos para comparar
Caso de preparación y presentación del aviso 79/CFF
Secuencia completa de verificación, preparación, presentación y resguardo del acuse.
Caso 1. Preparación y presentación por el Portal del SAT

El 15 de abril de 2026, Comercial del Centro, S.A. de C.V., verificó con su responsable fiscal el ejercicio al que corresponde la renuncia y la fecha límite aplicable.

El equipo consultó la ficha 79/CFF del Anexo 2 de la RMF 2026, preparó la manifestación de motivos en PDF y comprobó la condición relacionada con la información sobre la situación fiscal, cuando correspondía. Registró el nombre y la versión del archivo revisado.

Después ingresó al Portal del SAT, seleccionó “79/CFF RENUNCIA A DICTAMEN”, dirigió la solicitud al SAT y capturó el asunto señalado por la ficha. Al finalizar, guardó el acuse con su folio en el expediente fiscal del ejercicio y asignó a la persona responsable del seguimiento.

Las credenciales, contraseña y e.firma no se incorporaron a la hoja interna de preparación.
2. Persona física con actividad empresarial
El caso muestra la revisión del sujeto, el ejercicio y el plazo antes de preparar el archivo y enviar el aviso.
Caso 2. Revisión previa para una persona física

Una persona física con actividad empresarial decidió revisar la renuncia al dictamen correspondiente al ejercicio 2025. Antes de preparar el aviso, su responsable fiscal confirmó que el supuesto podía tramitarse mediante la ficha 79/CFF vigente y calculó la fecha límite a partir del vencimiento aplicable al dictamen.

La manifestación de motivos se redactó en un PDF identificado con fecha y versión. En la hoja interna se registraron nombre, RFC, ejercicio, motivo, archivo y responsable, pero no contraseñas ni datos de e.firma.

Después del envío por el Portal del SAT, el acuse y el folio se guardaron en el expediente del ejercicio. El equipo programó una comprobación posterior del estado del trámite.
3. Preparación de una presentación presencial
El ejemplo separa la hoja de control del escrito y los archivos que realmente se presentan ante la autoridad.
Caso 3. Expediente para presentación presencial aplicable

Una persona moral verificó en la ficha 79/CFF de la RMF vigente que su caso podía presentarse ante la oficialía de partes correspondiente. El equipo identificó la autoridad competente, la fecha límite y los archivos digitalizados solicitados.

Preparó la manifestación de motivos, comprobó el cumplimiento de las condiciones relacionadas con el ejercicio y registró en la hoja interna la versión final de cada archivo. La hoja se utilizó como control; no se presentó como sustituto del aviso.

Al entregar el expediente, la persona responsable obtuvo el sello o acuse y lo guardó junto con una copia exacta de lo presentado. El folio, la fecha y el lugar quedaron anotados para el seguimiento.
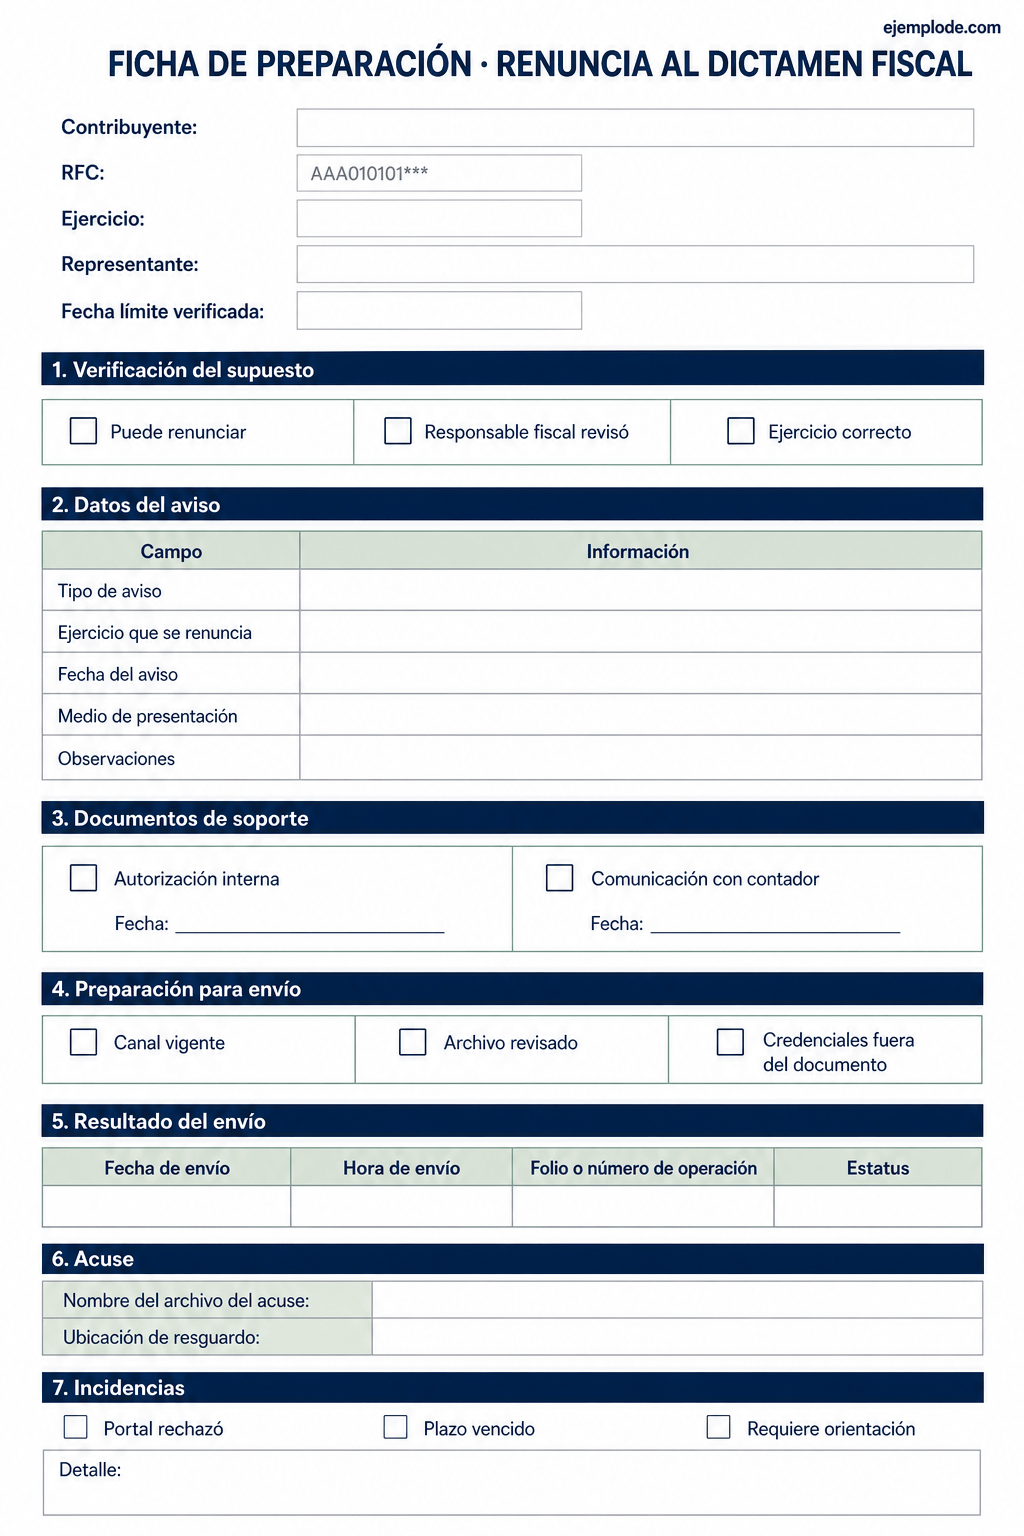
Hoja para preparar el aviso 79/CFF
Personaliza el modelo aquí o descárgalo en Word y PDF.
HOJA DE PREPARACIÓN DEL AVISO 79/CFF

Contribuyente: [NOMBRE O RAZÓN SOCIAL]
RFC: [RFC]
Ejercicio: [EJERCICIO]
Representante: [NOMBRE Y FACULTAD]
Fecha límite verificada: [FECHA]

Motivo que se manifestará: [DESCRIPCIÓN REVISADA]
Cumplimiento del artículo 32-H del CFF, si aplica: [VERIFICADO]
Archivo PDF de soporte: [NOMBRE Y VERSIÓN]

Canal previsto: [PORTAL DEL SAT O PRESENTACIÓN PRESENCIAL APLICABLE]
Trámite seleccionado: 79/CFF RENUNCIA A DICTAMEN
Dirigido a: SAT
Asunto: Aviso para renunciar a la presentación del dictamen fiscal

Control de envío:
Fecha y hora: [DATOS]
Folio o sello de recepción: [DATO]
Ubicación del acuse: [RUTA DE RESGUARDO]
Responsable de seguimiento: [NOMBRE]
Datos que debes cambiar
- Contribuyente
- Nombre, RFC y representación.
- Ejercicio
- Periodo fiscal al que corresponde.
- Ficha
- Número y versión anual verificados.
- Plazo
- Fecha límite calculada para el caso.
- Motivo
- Manifestación revisada que se adjunta.
- Canal
- Portal o presentación presencial aplicable.
- Envío
- Fecha, hora, archivos y responsable.
- Acuse
- Folio, sello y ubicación de resguardo.
La hoja prepara el trámite, no lo sustituye
La ficha 79/CFF vigente define sujetos, plazo, canales y requisitos. La hoja interna ayuda a revisar archivos y conservar el acuse, pero el aviso se presenta ante el SAT por el medio aplicable.
La hoja preparatoria organiza datos y evidencia. La presentación válida se realiza mediante el trámite 79/CFF del SAT y se acredita con el acuse o sello correspondiente.
Cómo adaptar el modelo
- Consulta la ficha vigente del ejercicio.
- Verifica sujeto, supuesto y plazo.
- Prepara el motivo y los archivos requeridos.
- Mantén credenciales fuera de la hoja.
- Envía por el canal aplicable.
- Guarda acuse, copia y seguimiento.
Checklist antes de usarlo
Errores frecuentes
- Usar una ficha histórica sin verificar.
- Enviar la hoja como si fuera el aviso.
- Omitir ejercicio o plazo.
- Incluir contraseña o e.firma.
- Adjuntar una versión equivocada.
- No guardar el acuse.
Preguntas frecuentes
El Anexo 2 de la RMF 2026 identifica el aviso como 79/CFF. La página general del trámite todavía puede mostrar referencias históricas, por lo que debe prevalecer la publicación vigente.
A más tardar el último día inmediato anterior a aquel en que deba presentarse el dictamen, después de verificar el ejercicio y el supuesto aplicable.
La ficha 79/CFF señala a personas físicas con actividades empresariales y personas morales que cumplen las condiciones del trámite.
Datos del contribuyente y ejercicio, representación, motivo revisado, archivo PDF, condición relativa al artículo 32-H cuando aplique y fecha límite.
El acuse de recepción con el folio del trámite, o la copia sellada cuando la presentación presencial resulte aplicable.
Pon a prueba lo aprendido
Pregunta 1 de 10
¿Qué ficha usa la RMF 2026?
Pregunta 2 de 10
¿Qué debe verificarse cada año?
Pregunta 3 de 10
¿Qué identifica la hoja?
Pregunta 4 de 10
¿Qué se calcula?
Pregunta 5 de 10
¿Qué archivo se prepara?
Pregunta 6 de 10
¿La hoja interna sustituye el aviso?
Pregunta 7 de 10
¿Dónde se guardan las credenciales?
Pregunta 8 de 10
¿Qué genera el envío?
Pregunta 9 de 10
¿Qué se conserva junto al acuse?
Pregunta 10 de 10
¿Qué fuente resuelve la discrepancia histórica?
Resultado del test
Has acertado 0 de 10 preguntas.
Revisa tus errores
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 10 de agosto). Renuncia al dictamen fiscal: aviso 79/CFF y hoja de preparación. https://www.ejemplode.com/cartas/carta-de-renuncia-de-dictamen-fiscal/
Fuentes consultadas
- SAT: Anexo 2 de la RMF 2026Ficha 79/CFF vigente: sujetos, plazo, canales, requisitos, condiciones, envío y acuse.
- SAT: portal del aviso de renuncia al dictamen fiscalAcceso operativo, propósito general, Mi portal y conservación del acuse; la referencia de ficha se contrasta con la RMF vigente.
- Cámara de Diputados: Reglamento del Código Fiscal de la FederaciónArtículo 59: aviso y plazo para renunciar a la presentación del dictamen.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: