
Qué confirma una carta de no adeudo
La constancia confirma que, al revisar determinados registros y hasta una fecha concreta, no aparecen pendientes en los conceptos enumerados. No describe obligaciones ajenas a ese alcance ni periodos posteriores.
Debe emitirla el área que administra esos datos. La entidad puede exigir formato, folio, sello o portal propio; cuando existe ese procedimiento, la carta se genera mediante el mecanismo indicado.
Alcance, conceptos y fecha de corte
Persona o cuenta, registros consultados, conceptos, fecha de corte y finalidad permiten entender exactamente qué se verificó. En el ámbito escolar pueden incluirse colegiaturas, biblioteca, laboratorio y préstamo de equipo; en otros contextos se enumeran solo los conceptos administrados por el área emisora.
Constancia o manifestación
La constancia procede de registros de una entidad. Una manifestación de no adeudo al Infonavit es una declaración suscrita por quien la presenta y responde a otra función documental.
Cómo puede verificarse
Nombre y cargo de quien firma, referencia interna, folio o canal institucional ayudan a comprobar la emisión cuando la entidad los utiliza. No se agregan sellos, firmas o números que no existan.
3 ejemplos completos para comparar
1. No adeudo de materiales en un centro cultural
La constancia delimita área, conceptos, fecha de corte, finalidad y una referencia de verificación real.
Centro Cultural Las Fuentes
Coordinación de Materiales

San Luis Potosí, 1 de octubre de 2026

Asunto: Constancia de no adeudo de materiales

A quien corresponda:

Con base en el registro de préstamos de la Coordinación de Materiales, se hace constar que Daniela Cruz, con referencia interna USU-1842, no presenta libros, equipos ni accesorios pendientes de devolución al 30 de septiembre de 2026.

La constancia se expide para integrar su expediente de cierre de taller y se limita a los registros y la fecha indicados.

Atentamente,
Mauricio Peña
Responsable de Materiales
Referencia de verificación: CM-2026-118
2. No adeudo escolar al cierre de un ciclo
La escuela enumera los conceptos revisados y evita afirmar que no existe ninguna otra obligación.
Instituto del Valle
Servicios Escolares y Tesorería

Puebla, 12 de julio de 2026

Asunto: Constancia de no adeudo escolar

A quien corresponda:

Con base en los registros de Tesorería, Biblioteca y Laboratorio, se hace constar que Fernanda Ruiz Torres, matrícula IV-2022-418, no presenta colegiaturas vencidas, libros pendientes ni equipo de laboratorio por devolver al 10 de julio de 2026.

La constancia se expide para integrar su expediente de egreso. Su alcance se limita a los conceptos y la fecha de corte indicados y no comprende cargos generados con posterioridad.

Atentamente,
Mónica Valdés
Jefatura de Servicios Escolares
Folio de verificación: SE-2026-0841
3. No adeudo de equipo asignado a un colaborador
El área emisora identifica inventario, accesorios y fecha de devolución sin inventar sello o certificación.
Grupo Horizonte
Control de Activos

Monterrey, 4 de noviembre de 2026

Asunto: Constancia de no adeudo de equipo asignado

A quien corresponda:

Después de revisar el inventario CA-19 y las actas de devolución, se hace constar que Roberto Salinas, número de colaborador 583, no presenta computadora, monitor, teléfono, tarjeta de acceso ni accesorios pendientes de entrega al 3 de noviembre de 2026.

La presente se emite para el cierre de su resguardo de activos. Se limita a los bienes administrados por Control de Activos y a la fecha señalada.

Atentamente,
Elisa Cano
Responsable de Control de Activos
Referencia: CA-CIERRE-583
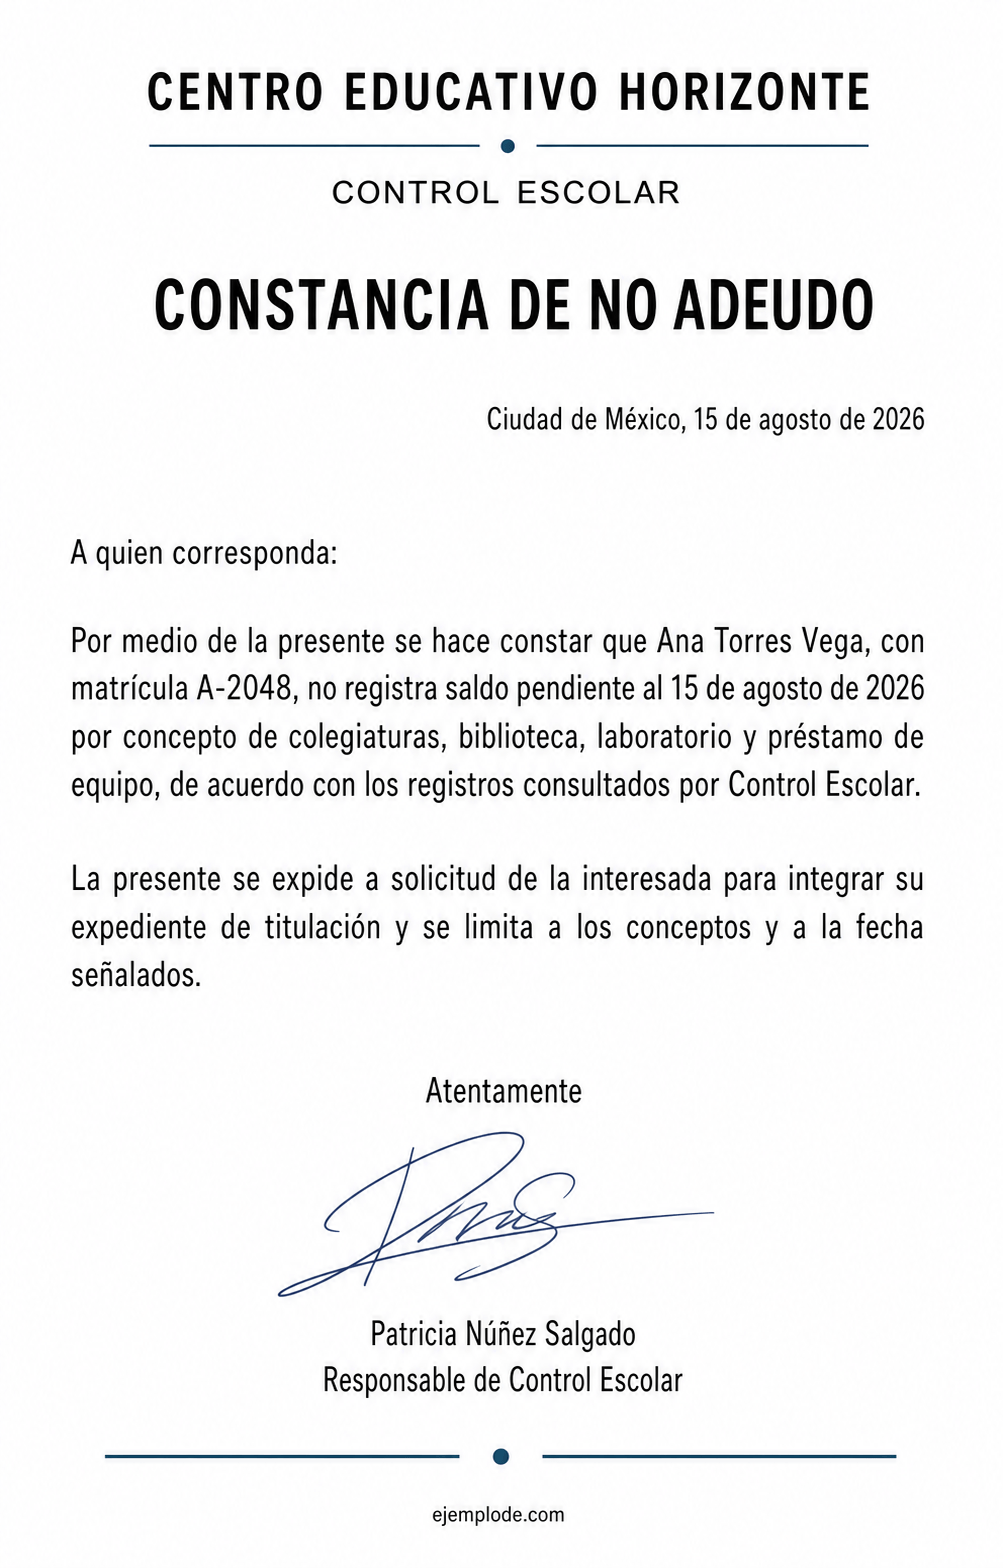
Formato editable de constancia de no adeudo
Personaliza el modelo aquí o descárgalo en Word y PDF.
[NOMBRE DE LA ENTIDAD]
[ÁREA EMISORA]

[LUGAR], [FECHA]

Asunto: Constancia de no adeudo de [ÁMBITO]

A quien corresponda:

Con base en los registros de [ÁREA O SISTEMA], se hace constar que [NOMBRE O CUENTA], identificado mediante [REFERENCIA], no presenta pendientes correspondientes a [CONCEPTOS REVISADOS] al [FECHA DE CORTE].

La constancia se expide para [FINALIDAD] y se limita a los registros y la fecha indicados.

Atentamente,
[NOMBRE Y CARGO DE QUIEN EMITE]
[FIRMA, FOLIO O MEDIO DE VERIFICACIÓN, SI CORRESPONDE]
Datos que debes cambiar
- Entidad y área
- Organización y unidad que administra los registros.
- Persona o cuenta
- Nombre y referencia que permiten localizar el expediente.
- Registros
- Sistemas o controles efectivamente revisados.
- Conceptos
- Pagos, préstamos o bienes cubiertos por la constancia.
- Fecha de corte
- Día hasta el que se verificó la información.
- Finalidad
- Trámite para el que se expide.
- Verificación
- Folio o canal real utilizado por la entidad.
Cómo delimitar lo que realmente se verificó
La entidad debe indicar qué registros consultó, qué conceptos cubren y hasta qué fecha. La frase de no adeudo no se extiende a otras áreas ni a cargos posteriores, y cualquier folio, sello o canal debe corresponder a un mecanismo real.
Qué documento necesitas
Elige según la acción que necesitas dejar por escrito; documentos cercanos no cumplen necesariamente la misma función.
| Documento | Función principal |
|---|---|
| Carta de no adeudo | Confirmar el estado de registros específicos desde una entidad autorizada. |
| Carta de buena conducta | Describir conductas observadas sin presentarlas como certificado oficial. |
| Carta de reposición de credencial | Informar la incidencia y solicitar el procedimiento de reposición. |
| Carta por extravío de documentos | Notificar una pérdida y solicitar instrucciones o medidas internas. |
| Carta de enterado | Dejar constancia de recepción y conocimiento sin asumir aceptación. |
Cómo adaptar el modelo
- Identifica el área que emite.
- Enumera registros y conceptos.
- Fija fecha de corte.
- Limita el alcance.
- Explica la finalidad.
- Usa solo verificación real.
Recomendaciones de tono
Usa un tono institucional, objetivo y limitado. Evita expresiones sobre honorabilidad, solvencia general o confiabilidad que no proceden de los registros revisados.
Checklist antes de usarlo
Errores frecuentes
- Afirmar ausencia universal de deudas.
- Omitir fecha de corte.
- No enumerar conceptos.
- Emitir desde un área sin registros.
- Inventar sello, firma o folio.
Preguntas frecuentes
El área que administra y puede consultar los registros indicados. La persona interesada puede solicitarla, pero su propia declaración no equivale a esa constancia.
Es el día hasta el que se revisaron los registros. Un cargo posterior no queda cubierto por la constancia anterior.
No. Solo confirma los conceptos, registros y fecha que identifica el documento.
Solo cuando la entidad los utilice dentro de su procedimiento. Deben anotarse los mecanismos reales, no inventarse.
Pon a prueba lo aprendido
Pregunta 1 de 10
¿Quién debe emitir la constancia?
Pregunta 2 de 10
¿Qué limita temporalmente la revisión?
Pregunta 3 de 10
¿Qué debe enumerarse?
Pregunta 4 de 10
¿Qué diferencia hay con una manifestación?
Pregunta 5 de 10
¿Qué verificación puede añadirse?
Pregunta 6 de 10
¿Qué identifica a la persona?
Pregunta 7 de 10
¿La carta confirma ausencia de toda deuda?
Pregunta 8 de 10
¿Qué debe explicar la finalidad?
Pregunta 9 de 10
¿Qué error invalida confianza?
Pregunta 10 de 10
¿Qué se revisa antes de firmar?
Resultado del test
Has acertado 0 de 10 preguntas.
Revisa tus errores
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 29 de agosto). Carta de no adeudo: ejemplo editable. https://www.ejemplode.com/cartas/carta-de-no-adeudo/
Fuentes consultadas
- Universitat Pompeu Fabra: CartaEstructura, tono y organización lógica de una carta.
- GOV.UK: Use clear languageLenguaje directo y organización comprensible.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: