
Qué comunica una aceptación de crédito
Es la respuesta de la entidad que evaluó una solicitud. Debe decir si el resultado es aprobación, preautorización o aprobación condicionada, porque cada término implica un avance diferente.
La comunicación identifica producto, monto o límite, vigencia, plazo, tasa, CAT, comisiones, seguros, pago estimado y requisitos pendientes. La persona solicitante compara esos datos con la carátula y el contrato antes de aceptar.
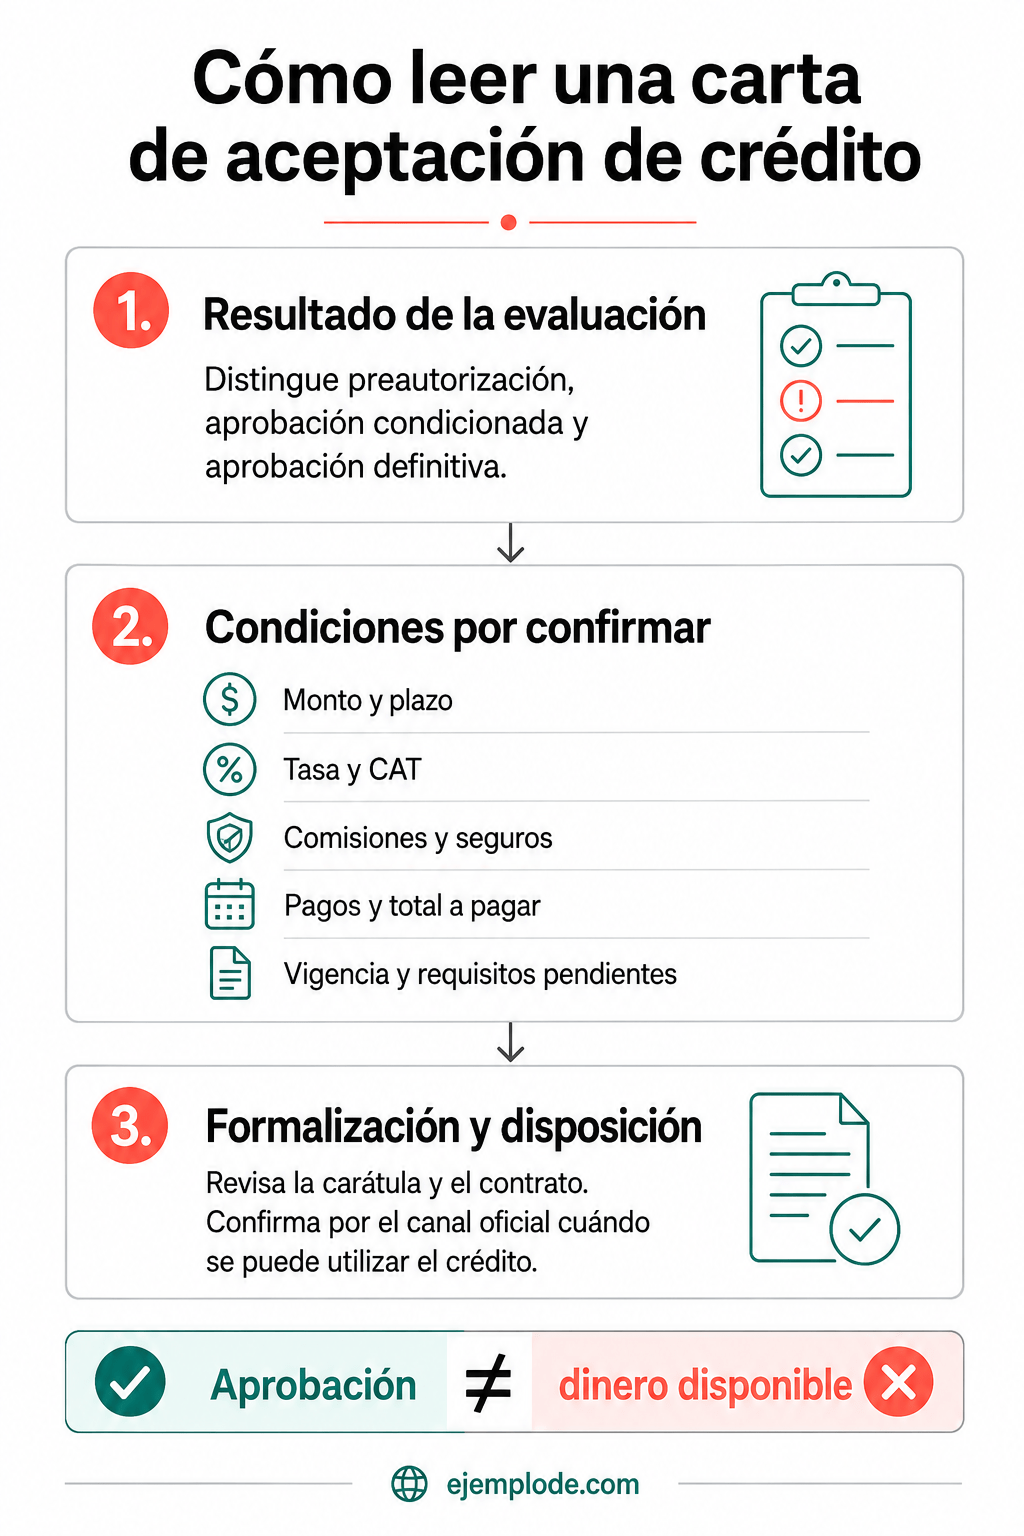
Aprobación, contrato y desembolso
Una evaluación favorable no siempre significa que el dinero ya está disponible. La comunicación debe señalar qué validaciones faltan, cómo se manifiesta la aceptación y cuándo caduca la propuesta.
Cómo verificar la oferta
La revisión se realiza en los canales publicados por la entidad. No se comparten contraseñas ni códigos y no se transfieren anticipos a cuentas personales. Si la operación deriva de una petición para elevar un límite existente, consulta la carta de ampliación de línea de crédito.
Los casos siguientes son didácticos, no ofertas vigentes. Los dos créditos a plazo suponen pagos mensuales iguales, tasa nominal dividida entre doce y ausencia de comisiones, seguros obligatorios e impuestos en el cálculo ilustrativo; la última cuota se ajusta por redondeo. Una oferta real debe mostrar todos sus cargos e impuestos aplicables.
3 ejemplos de cartas sobre aceptación de crédito
1. Preautorización de un crédito personal
Ciudad de México, 18 de agosto de 2026
Daniela Ortiz Salgado
Asunto: Preautorización de la solicitud CH-6842
Crédito Horizonte informa que la solicitud de crédito personal CH-6842 fue preautorizada por $120,000 MXN, sujeta a validar identidad e ingresos antes del 25 de agosto de 2026.
La propuesta contempla un plazo de 24 meses, tasa de interés anual fija de 28%, CAT ilustrativo de 31.9% sin IVA calculado al 18 de agosto de 2026, sin comisión de apertura ni seguros obligatorios, con pago mensual de $6,586.62 MXN antes de impuestos aplicables y ajuste de centavos en la última cuota. El total de capital e intereses es aproximadamente $158,078.87 MXN, sin impuestos.
Para continuar, Daniela debe revisar la carátula y el contrato disponibles en el portal de la entidad y comunicar su aceptación por ese mismo canal antes de la fecha de vigencia. Si no acepta en ese plazo, la propuesta caduca y deberá solicitarse una nueva evaluación.
Atentamente,
Laura Salas Moreno
Ejecutiva de crédito
Centro de atención 55 5555 0180
2. Aprobación de crédito para equipo comercial
Monterrey, Nuevo León, 7 de septiembre de 2026
Comercializadora Ruta Norte, S.A. de C.V.
Atención: Adriana Valdés, representante legal
Asunto: Aprobación condicionada de crédito empresarial — solicitud CE-20491
Financiera Desarrollo Regional informa que la solicitud CE-20491 obtuvo aprobación condicionada por $350,000 MXN para la adquisición de equipo de distribución.
La propuesta contempla un plazo de 36 meses, tasa anual fija de 21.5%, CAT ilustrativo de 23.8% sin IVA calculado al 7 de septiembre de 2026, sin comisión de apertura ni seguros obligatorios y pagos mensuales de $13,276.30 MXN antes de impuestos aplicables, con ajuste de centavos en la última cuota. El total de capital e intereses es aproximadamente $477,946.65 MXN, sin impuestos.
Para formalizar la operación se requiere validar la factura proforma, la representación de la empresa y los datos de la cuenta receptora. La oferta estará vigente hasta el 21 de septiembre de 2026. La aceptación se realiza en el portal empresarial después de revisar la carátula y el contrato; no implica desembolso inmediato.
Atentamente,
Verónica Campos Ruiz
Gerencia de Crédito Empresarial
Línea oficial 81 5555 0120
3. Aumento aprobado de una tarjeta de crédito
Ciudad de México, 3 de octubre de 2026
Mariana López García
Asunto: Resultado de solicitud de aumento de límite — referencia 7284
Banco del Centro informa que la solicitud registrada el 29 de septiembre fue aprobada para aumentar la línea de crédito de $45,000 a $70,000 MXN.
El producto conserva la tasa anual variable y las comisiones indicadas en la carátula personalizada disponible en la banca digital. La carátula informa el CAT personalizado, calculado conforme a los supuestos aplicables; no se obtiene solo del saldo utilizado. El pago a realizar depende del uso de la línea y de las condiciones del contrato. No se cobra comisión por el aumento de límite.
La oferta estará disponible hasta el 10 de octubre. Para continuar, Mariana deberá ingresar directamente a la aplicación oficial y confirmar que el nuevo límite, la tasa, las comisiones y la vigencia coinciden con lo informado. El cambio se aplicará después de la aceptación y de las validaciones de seguridad de la entidad.
Atentamente,
Área de Crédito
Banco del Centro
Centro de atención publicado en la aplicación
Formato de comunicación de aceptación de crédito
Edita esta carta en línea y guarda tu versión en Word o PDF. También puedes copiarla o imprimirla.
[MEMBRETE DE LA ENTIDAD]
[LUGAR Y FECHA]

[NOMBRE DE LA PERSONA SOLICITANTE]

Asunto: [APROBACIÓN O PREAUTORIZACIÓN] de la solicitud [FOLIO]

Informamos que la solicitud del producto [NOMBRE] obtuvo el resultado [RESULTADO EXACTO], por un monto o límite de [MONTO]. La oferta tiene vigencia hasta [FECHA] y está sujeta a [CONDICIONES PENDIENTES].

Condiciones: plazo [PLAZO], tasa [TASA Y TIPO], CAT [PORCENTAJE Y FECHA DE CÁLCULO], comisiones [DETALLE], seguros [DETALLE] y pago estimado [IMPORTE Y PERIODICIDAD].

Para continuar, revise la carátula y el contrato y comunique su decisión por [CANAL OFICIAL]. Si no acepta antes de la vigencia, [CONSECUENCIA INFORMADA].

[NOMBRE Y CARGO AUTORIZADO]
[MEDIO OFICIAL DE VERIFICACIÓN]
Datos que debes cambiar
- Entidad
- Nombre y medio oficial de verificación.
- Solicitante
- Persona o empresa evaluada.
- Folio
- Referencia parcial de la solicitud.
- Resultado
- Aprobación, preautorización o aprobación condicionada.
- Producto
- Crédito o línea evaluada.
- Monto
- Importe o límite autorizado.
- Vigencia
- Fecha hasta la que puede aceptarse.
- Pendientes
- Validaciones previas a formalizar o desembolsar.
- Tasa
- Porcentaje anual y tipo fijo o variable.
- CAT
- Porcentaje y fecha de cálculo.
- Comisiones
- Importes y momento de cobro.
- Seguros
- Coberturas incluidas o requeridas.
- Pago estimado
- Importe y periodicidad.
- Canal
- Medio institucional para revisar y aceptar.
Cómo adaptar el modelo
- Confirma que la entidad y el folio sean verificables.
- Usa el resultado exacto.
- Separa oferta, aceptación y desembolso.
- Transcribe tasa, CAT y comisiones de la carátula.
- Enumera pendientes y vigencia.
- Usa solo el canal oficial.
Checklist antes de usarlo
Errores frecuentes
- Confundir preautorización con desembolso.
- Omitir tasa, CAT o comisiones.
- Presentar pendientes como cumplidos.
- Pedir anticipos en cuentas personales.
- Usar enlaces o teléfonos no verificados.
- Aceptar sin leer carátula y contrato.
Preguntas frecuentes
No. La preautorización puede depender de validar identidad, ingresos u otras condiciones; la aprobación debe indicar con precisión qué falta para contratar o disponer del crédito.
No necesariamente. Debe distinguir el resultado de la evaluación, la contratación y el desembolso.
Monto, plazo, tasa y tipo de tasa, CAT con fecha de cálculo, comisiones, seguros, garantías, pago estimado y vigencia.
Directamente en el portal, aplicación, sucursal o teléfono publicado por la entidad; no mediante datos recibidos en un mensaje dudoso.
No se transfieren anticipos a cuentas personales. Cualquier cargo debe aparecer en las condiciones y verificarse con la institución.
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 10 de agosto). Carta de aceptación de crédito: modelo y ejemplo. https://www.ejemplode.com/cartas/carta-de-aceptacion-de-credito/
Fuentes consultadas
- CONDUSEF: Haz más con tu dinero — CréditoCAT, tasa, comisiones, seguros, capacidad de pago y revisión del contrato.
- Banco de México: CAT para líneas de crédito y tarjetasDistingue CAT de contrato y publicidad; explica sus costos, metodología y supuestos, no reducibles al saldo utilizado.
- Cámara de Diputados: Ley para la Transparencia y Ordenamiento de los Servicios FinancierosMarco vigente de transparencia, contratación y servicios financieros.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: