
Primero se declara la perspectiva
Cargo y abono no tienen un efecto universal: dependen de la cuenta y del registro de quien emite el aviso. En los ejemplos de esta página la perspectiva es el auxiliar de cuentas por cobrar del emisor.
Desde esa perspectiva concreta, el cargo mostrado aumenta el saldo por cobrar y el abono lo reduce. Cada aviso conserva saldo anterior, movimiento, saldo resultante, factura o referencia y comprobante para que la otra parte pueda conciliar.
Dos movimientos, dos cálculos
| Caso | Saldo anterior | Movimiento | Saldo resultante | Soporte |
|---|---|---|---|---|
| Cargo | $22,700.00 | +$1,250.00 | $23,950.00 | Nota ND-073 |
| Abono | $22,700.00 | −$18,500.00 | $4,200.00 | Transferencia TR-8891 |
Cómo conciliar una diferencia
Se comparan fecha, importe, factura, referencia y comprobante en ambos registros. La respuesta debe indicar qué dato difiere y qué documento respalda la corrección. La carta comercial aporta la estructura general; la carta con detalle ayuda cuando se necesita desglosar varios conceptos.
3 ejemplos completos para comparar
1. Aviso de cargo por ajuste de flete
El aviso declara la perspectiva contable y permite comprobar el cargo mediante saldo anterior, movimiento, saldo resultante y soporte.
Saltillo, 30 de julio de 2026

Departamento de Tesorería
Comercial del Norte, S.A. de C.V.

Asunto: Aplicación de cargo a la factura FC-248

Estimado equipo de Tesorería:

Desde la perspectiva de nuestro auxiliar de cuentas por cobrar, informamos que el 29 de julio de 2026 registramos un cargo de $1,250.00 MXN por ajuste de flete asociado a la factura FC-248.

Saldo anterior: $22,700.00 MXN
Cargo aplicado: $1,250.00 MXN
Saldo resultante: $23,950.00 MXN
Comprobante: nota de débito ND-073

Adjuntamos la nota de débito y el estado de movimientos actualizado. Agradeceremos confirmar la conciliación o indicar cualquier diferencia antes del 5 de agosto, citando la factura y la nota de débito.

Atentamente,
Marina López
Coordinadora de Cuentas por Cobrar
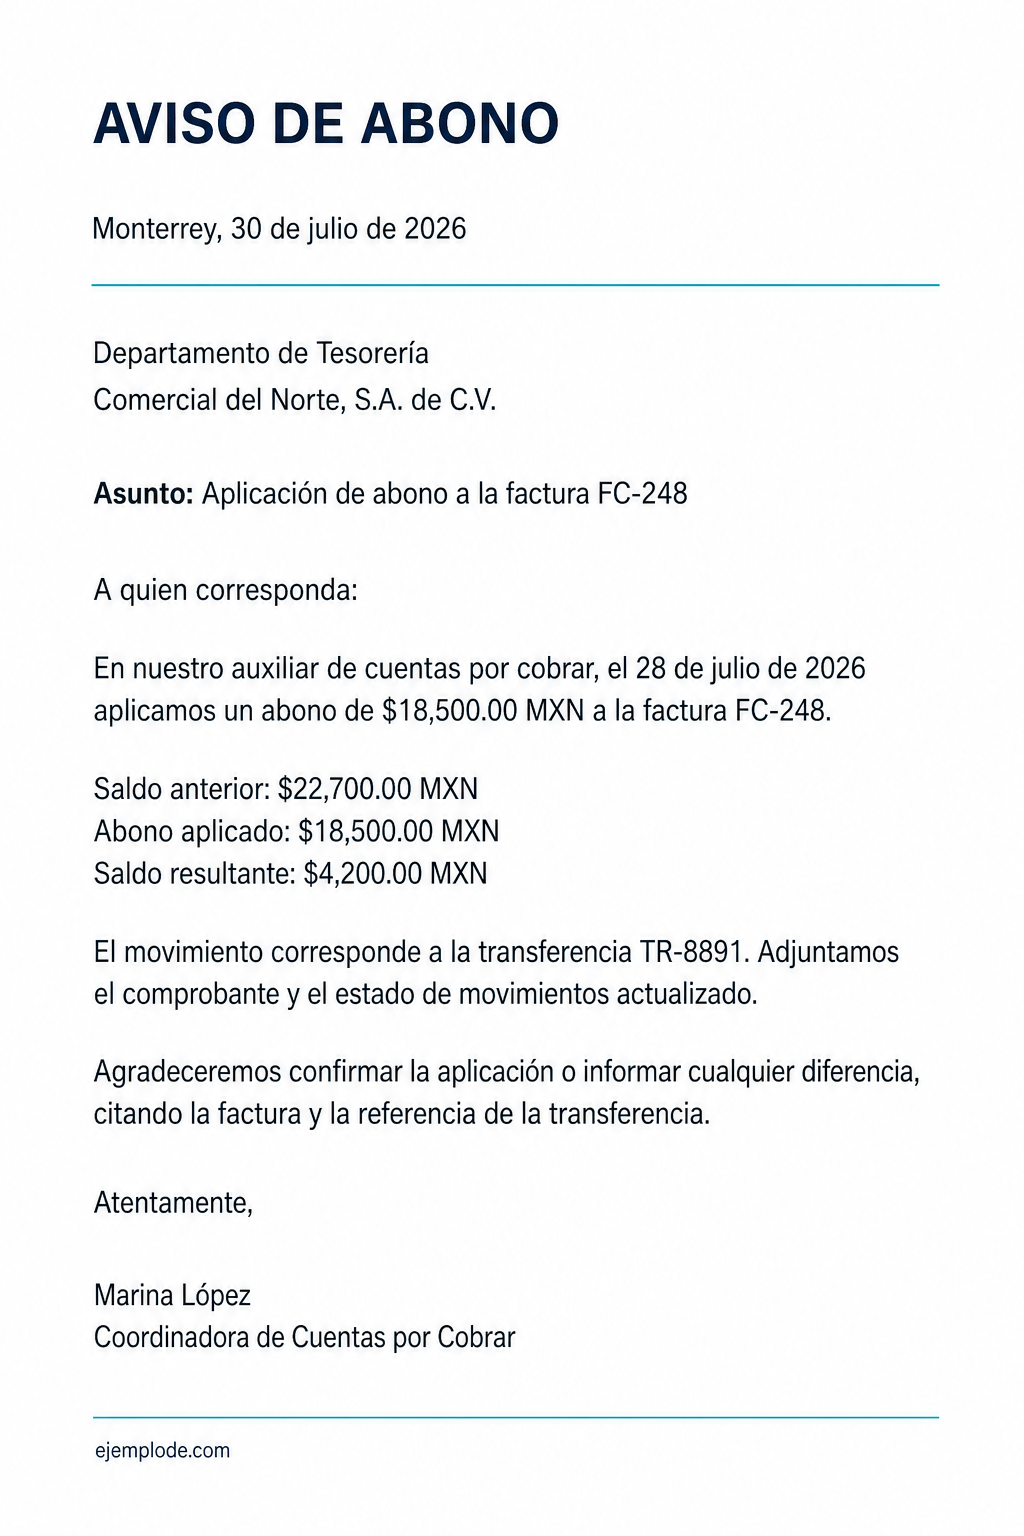
2. Aviso de abono por transferencia recibida
El abono se presenta desde la misma perspectiva y permite reconstruir la disminución del saldo con la referencia bancaria.
Monterrey, 30 de julio de 2026

Departamento de Tesorería
Comercial del Norte, S.A. de C.V.

Asunto: Aplicación de abono a la factura FC-248

Estimado equipo de Tesorería:

Desde la perspectiva de nuestro auxiliar de cuentas por cobrar, informamos que el 28 de julio de 2026 aplicamos un abono de $18,500.00 MXN a la factura FC-248.

Saldo anterior: $22,700.00 MXN
Abono aplicado: $18,500.00 MXN
Saldo resultante: $4,200.00 MXN
Comprobante: transferencia TR-8891

Adjuntamos el comprobante bancario y el estado de movimientos actualizado. Agradeceremos confirmar la aplicación o informar cualquier diferencia antes del 5 de agosto, citando la factura y la transferencia.

Atentamente,
Marina López
Coordinadora de Cuentas por Cobrar
3. Aviso para corregir un cargo duplicado
La carta no oculta el error: identifica el movimiento duplicado, registra su reversión y muestra el saldo corregido.
Guadalajara, 14 de septiembre de 2026

Área de Conciliaciones
Papelería Occidente, S.A. de C.V.

Asunto: Corrección del cargo duplicado CD-118

Estimada área de Conciliaciones:

Durante la revisión de nuestro auxiliar de cuentas por cobrar identificamos que el cargo CD-118, por $860.00 MXN, fue registrado dos veces el 12 de septiembre sobre la factura FV-903. El segundo registro no corresponde a una operación adicional.

Saldo mostrado antes de corregir: $7,420.00 MXN
Reversión del cargo duplicado: -$860.00 MXN
Saldo corregido: $6,560.00 MXN
Referencia de corrección: AJ-221

Adjuntamos el estado anterior, el asiento de corrección y el estado actualizado. Solicitamos confirmar que su registro conserva un solo cargo CD-118 o indicar la diferencia encontrada antes del 19 de septiembre.

Atentamente,
Gabriel Fuentes
Analista de Conciliaciones
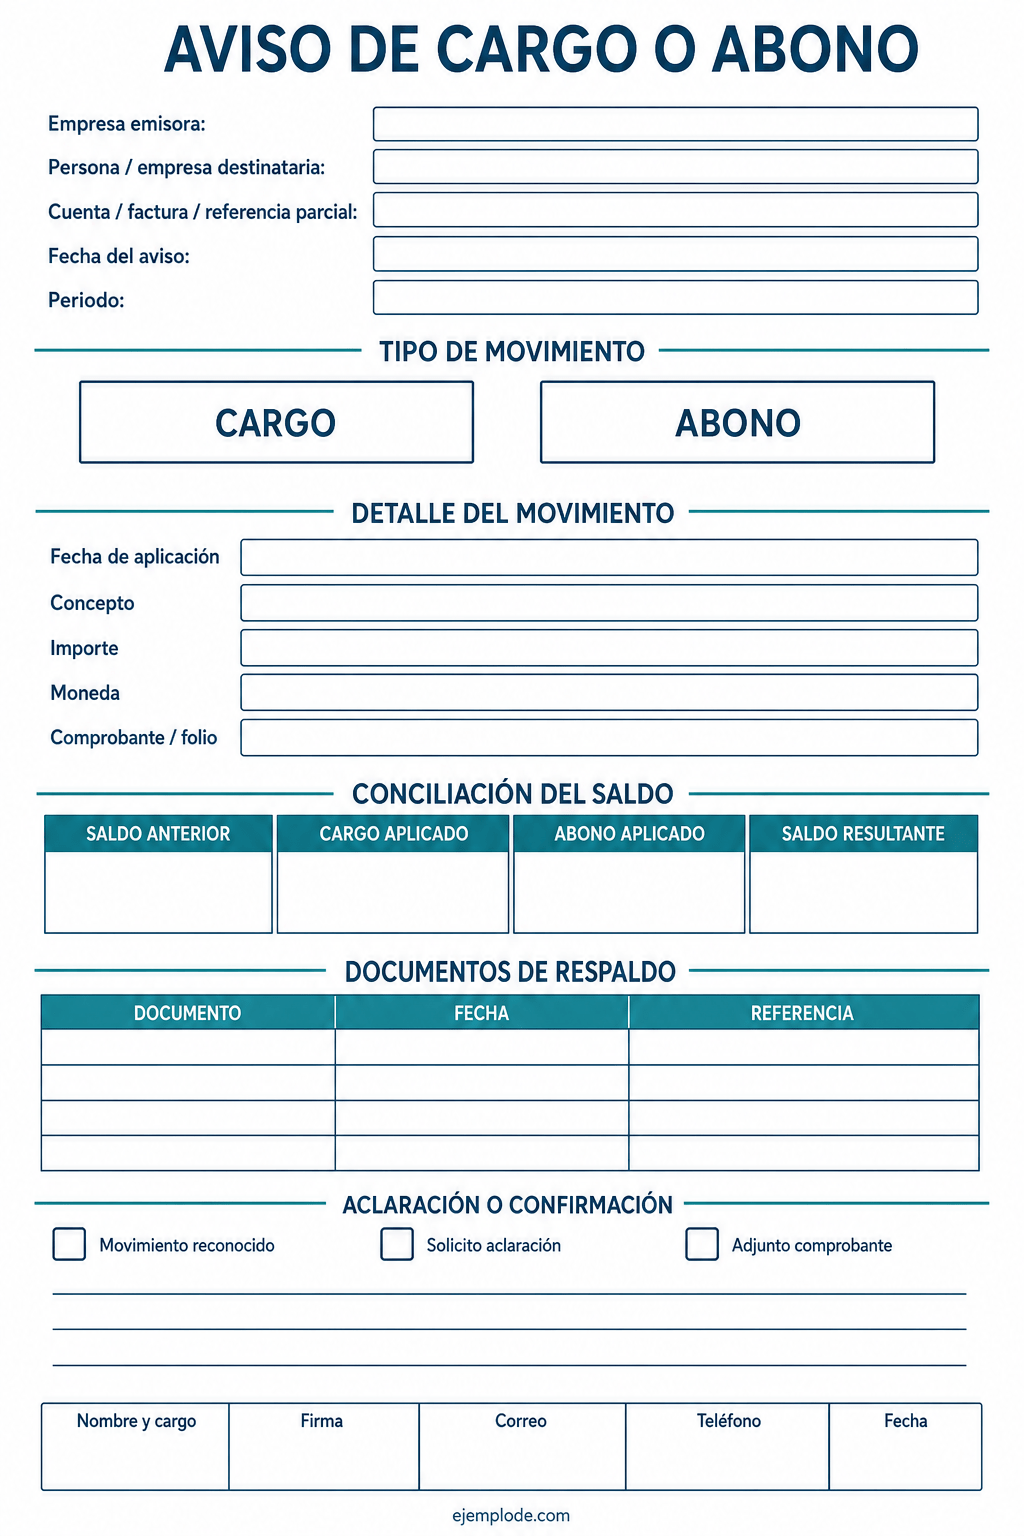
Formato editable de aviso de cargo o abono
Personaliza el modelo aquí o descárgalo en Word y PDF.
[LUGAR Y FECHA]

[ÁREA DESTINATARIA]
[ORGANIZACIÓN]

Asunto: Aviso de [CARGO O ABONO] — [FACTURA, CUENTA O REFERENCIA]

Perspectiva del registro del emisor: [AUXILIAR O CUENTA].

Informamos que el [FECHA] registramos un [CARGO O ABONO] por [IMPORTE] asociado a [REFERENCIA].

Saldo anterior: [IMPORTE]
Movimiento: [CARGO O ABONO E IMPORTE]
Saldo resultante: [IMPORTE]
Comprobante o folio: [REFERENCIA]

Adjuntamos [COMPROBANTE O ESTADO]. Solicitamos [CONFIRMAR, CONCILIAR O INFORMAR DIFERENCIA] antes del [PLAZO].

Atentamente,
[NOMBRE]
[CARGO]
[CONTACTO]
Datos que debes cambiar
- Perspectiva
- Cuenta y registro del emisor desde los que se describe el movimiento.
- Movimiento
- Cargo, abono o reversión identificada por fecha e importe.
- Referencia
- Factura, cuenta, nota, transferencia o folio relacionado.
- Saldo anterior
- Importe previo al movimiento.
- Saldo resultante
- Resultado aritmético después de aplicar el movimiento.
- Comprobante
- Documento que respalda el registro.
- Acción solicitada
- Confirmar, conciliar o informar una diferencia dentro de un plazo.
Cómo reconstruir y conciliar el movimiento
Declara primero la cuenta y la perspectiva del emisor. Localiza saldo anterior, fecha, importe, referencia y comprobante; aplica una sola operación y verifica el saldo resultante. Si hubo un error, registra la reversión y conserva ambos estados para que la corrección sea trazable.
Qué documento se ajusta mejor
Elige por la función que debe cumplir la comunicación, no solo por la semejanza del nombre.
| Contenido | Cuándo consultarlo |
|---|---|
| Carta con aviso de cargo o abono | Informar que se registró un cargo o un abono y explicar a qué operación corresponde. |
| Carta comercial | Comunicar una operación, solicitud, respuesta o incidencia entre una empresa y otra parte. |
| Carta con detalle | Presentar dentro de una carta una relación ordenada de conceptos, cantidades, fechas o importes. |
Cómo adaptar el modelo
- Declara la perspectiva y la cuenta antes de nombrar el movimiento.
- Relaciona el cargo o abono con factura, fecha y comprobante.
- Comprueba la operación entre los dos saldos.
- Explica una corrección sin borrar el registro anterior.
- Solicita una respuesta con referencias y plazo.
Recomendaciones de tono
Utiliza frases directas, datos concretos y un tono respetuoso. Evita acusaciones, promesas que no puedas cumplir y fórmulas solemnes que oculten la acción principal.
Checklist antes de usarlo
Errores frecuentes
- Afirmar que cargo y abono producen siempre el mismo efecto.
- Omitir la cuenta o perspectiva del emisor.
- Presentar saldos que no coinciden con la operación.
- Corregir un error sin identificar el registro revertido.
- Pedir conciliación sin factura, folio o comprobante.
Preguntas frecuentes
No como regla universal. El efecto depende de la cuenta y de la perspectiva. En este artículo los ejemplos declaran la perspectiva del auxiliar de cuentas por cobrar del emisor.
Saldo anterior, importe y tipo de movimiento, saldo resultante, factura o cuenta y comprobante. La operación aritmética debe coincidir con el registro.
El comprobante que originó el movimiento y, cuando ayuda a revisar, el estado de movimientos o detalle de la cuenta.
Pide que cite factura, folio, fecha e importe; compara ambos registros y conserva la respuesta que resuelva la conciliación.
Pon a prueba lo aprendido
Pregunta 1 de 10
¿Por qué se declara la perspectiva?
Pregunta 2 de 10
¿Qué datos permiten reconstruir el movimiento?
Pregunta 3 de 10
¿Qué respalda un cargo por ajuste?
Pregunta 4 de 10
¿Qué hace un abono en el ejemplo de cuentas por cobrar?
Pregunta 5 de 10
¿Cómo se corrige un cargo duplicado?
Pregunta 6 de 10
¿Qué debe coincidir con la factura?
Pregunta 7 de 10
¿Cuál es una acción final adecuada?
Pregunta 8 de 10
¿Qué error es bloqueante?
Pregunta 9 de 10
¿Qué se adjunta normalmente?
Pregunta 10 de 10
¿Cuándo se usa el modelo editable?
Resultado del test
Has acertado 0 de 10 preguntas.
Revisa tus errores
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 29 de agosto). Carta con aviso de cargo o abono: estructura y ejemplo. https://www.ejemplode.com/cartas/carta-con-aviso-de-cargo-o-abono/
Fuentes consultadas
- Banco de México: Sistema financieroEstados de cuenta, cargos, abonos, saldo y comprobación de movimientos bancarios.
- CONAC: Manual de Contabilidad GubernamentalNaturaleza de cargos y abonos según la cuenta y el registro contable.
- Purdue OWL: Writing the Basic Business LetterEstructura y claridad de una carta profesional.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: