
Qué es una carta de cobranza comercial
Esta carta se utiliza para pedir el pago o la revisión de una factura vencida entre empresas. Identifica el documento, el importe, la moneda, el vencimiento y los pagos que ya aparecen en el registro.
Antes de enviarla se concilian facturas, notas de crédito y transferencias. Si existe una diferencia, la carta distingue el saldo registrado del saldo reconocido y ofrece un canal para aclararlo.
Cómo redactar la solicitud
El asunto menciona una referencia concreta. El cuerpo explica qué aparece pendiente, qué soporte se adjunta y qué respuesta se espera: realizar el pago, enviar la referencia o señalar el concepto en revisión.
Cuando la otra parte reconoce el saldo y propone una fecha, una carta de promesa de pago documenta ese compromiso distinto.
Límites y seguimiento
No se añaden intereses, penalizaciones, amenazas ni plazos que no estén respaldados por el contrato o la regla aplicable. Los comprobantes y estados de cuenta se comparten por un canal seguro.
Las reglas del REDECO corresponden a despachos que cobran créditos de entidades financieras; una cobranza de facturas comerciales no debe presentarse como si perteneciera automáticamente a ese régimen. Para su tono y estructura también puede consultarse la carta comercial.
3 ejemplos de carta de cobranza
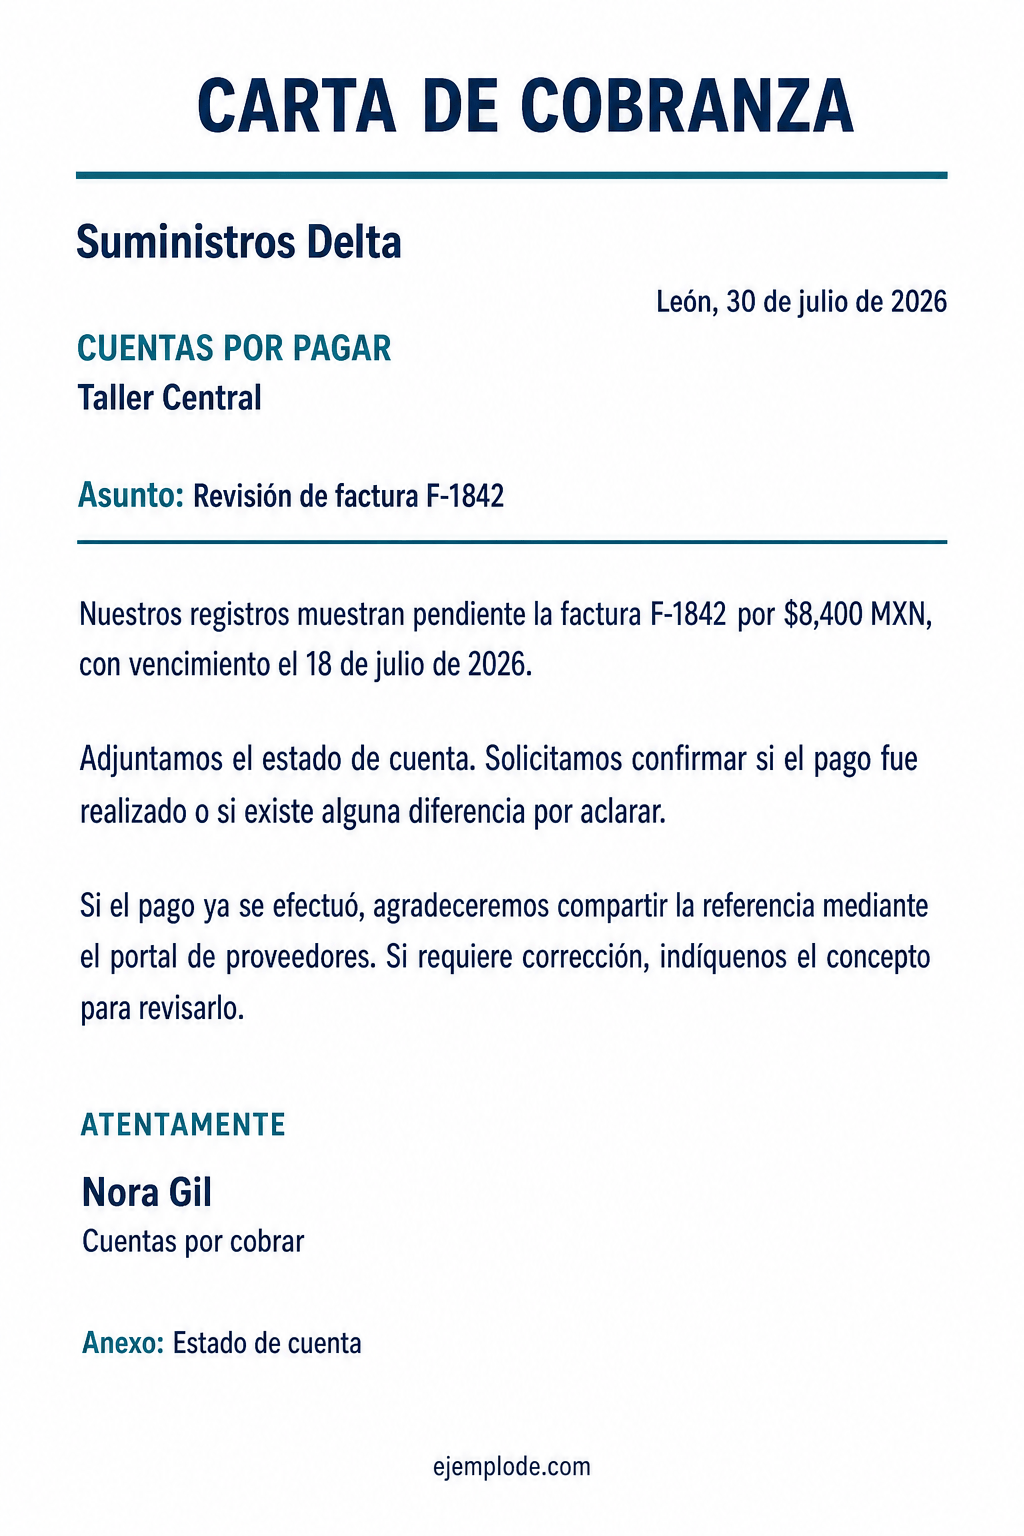
1. Carta de cobranza para revisar una factura vencida
Suministros Delta
León, Guanajuato, 30 de julio de 2026
A Cuentas por Pagar de Taller Central:
Asunto: Revisión de factura F-1842
Nuestros registros muestran pendiente la factura F-1842, emitida el 18 de junio de 2026 por $8,400.00 MXN y con vencimiento el 18 de julio de 2026. El estado de cuenta adjunto no refleja pago, nota de crédito ni devolución vinculada con ese documento.
Solicitamos confirmar antes del 6 de agosto si el pago ya fue realizado o si existe alguna diferencia por aclarar. Si ya se efectuó, agradeceremos compartir la fecha y referencia mediante el portal de proveedores. Si el saldo está en revisión, indique el concepto y el importe controvertido para conciliarlo con nuestro equipo.
Esta comunicación no agrega intereses ni penalizaciones distintos de los acordados. Para cualquier aclaración puede responder en el expediente F-1842 del portal.
Atentamente,
Nora Gil
Cuentas por Cobrar
Suministros Delta
2. Cobranza después de un pago parcial
Equipos Médicos Rivera
Ciudad de México, 14 de septiembre de 2026
A Tesorería de Clínica Santa Elena:
Asunto: Conciliación de saldo de la factura EMR-2087
La factura EMR-2087 fue emitida el 4 de agosto de 2026 por $48,600.00 MXN, con vencimiento el 3 de septiembre. El 8 de septiembre recibimos una transferencia por $30,000.00 MXN con referencia CSE-8041, aplicada al mismo documento. Nuestros registros muestran un saldo pendiente de $18,600.00 MXN.
Adjuntamos la factura, el estado de cuenta y el comprobante del pago parcial. Solicitamos confirmar si el saldo será cubierto el 20 de septiembre, como se indicó en el correo del día 9, o comunicar cualquier diferencia antes del 18 de septiembre.
Si existe una nota de crédito o devolución todavía no registrada, agradeceremos enviar su folio por el portal de proveedores para revisarla antes de emitir un nuevo estado de cuenta.
Atentamente,
Claudia Rivera Soto
Administración de Cartera
3. Segundo aviso de cobranza con factura controvertida
Servicios Técnicos del Bajío
Querétaro, Querétaro, 22 de octubre de 2026
A Compras y Cuentas por Pagar de Manufacturas del Centro:
Asunto: Segundo aviso y revisión de la factura STB-771
El 2 de octubre enviamos el primer recordatorio de la factura STB-771 por $27,900.00 MXN, vencida el 25 de septiembre. En su respuesta del 5 de octubre, su área reconoció $22,400.00 MXN y solicitó revisar $5,500.00 MXN correspondientes a una visita técnica.
El informe y la orden de servicio de esa visita se adjuntaron al expediente el 7 de octubre. A la fecha no se refleja pago del monto reconocido ni una resolución sobre la diferencia. Solicitamos cubrir los $22,400.00 MXN antes del 29 de octubre y comunicar por escrito la decisión sobre el importe restante.
Esta carta no modifica el contrato ni agrega penalizaciones. Si requieren una reunión de conciliación, proponemos realizarla el 26 de octubre por el canal habitual.
Atentamente,
Miguel Torres Díaz
Responsable de Cobranza
Modelo de carta de cobranza para editar e imprimir
Edita el modelo en línea y descarga tu versión en Word o PDF. También puedes copiarla o imprimirla.
[EMPRESA REMITENTE]
[LUGAR], [FECHA]

A [DESTINATARIO O CUENTAS POR PAGAR]:

Asunto: Revisión de [FACTURA O REFERENCIA]

Nuestros registros muestran pendiente [FACTURA] por [IMPORTE Y MONEDA], con vencimiento el [FECHA]. Adjuntamos [ESTADO DE CUENTA U OTRO SOPORTE] y solicitamos confirmar el pago o comunicar cualquier diferencia.

Si el pago ya se efectuó, agradeceremos compartir la referencia mediante [CANAL]. Si el saldo está en revisión, indique el concepto y el importe controvertido.

Atentamente,
[NOMBRE]
[CARGO Y CONTACTO]
Datos que debes cambiar
- Acreedor
- Empresa, área y persona responsable del seguimiento.
- Destinatario
- Cliente y área que puede conciliar o pagar.
- Documento
- Factura, folio, fecha, moneda y vencimiento.
- Saldo
- Importe original, pagos, notas y diferencia pendiente.
- Soporte
- Factura, estado de cuenta y comprobantes pertinentes.
- Acción
- Pagar, enviar referencia o aclarar el concepto controvertido.
- Plazo
- Fecha razonable respaldada por la relación.
- Canal
- Medio seguro para aclaraciones y comprobantes.
Cobrar no significa amenazar
La carta debe facilitar el pago o la conciliación. Solo incluye intereses, penalizaciones, plazos y consecuencias respaldados por el contrato o la regla aplicable, y protege los documentos financieros.
Cómo adaptar el modelo
- Concilia factura, pagos y notas antes de escribir.
- Identifica folio, moneda, vencimiento y saldo.
- Distingue monto reconocido y controvertido.
- Pide una acción concreta y verificable.
- Usa solo cargos respaldados por la relación.
- Conserva envío, respuesta y comprobantes.
Recomendaciones de tono
Usa un tono preciso, neutral y respetuoso. Separa los hechos de las solicitudes o declaraciones y evita amenazas, conclusiones jurídicas y promesas que la persona firmante no pueda sostener.
Checklist antes de usarlo
Errores frecuentes
- Cobrar una factura no conciliada.
- Omitir folio, moneda o vencimiento.
- Amenazar con acciones no previstas.
- Inventar intereses o penalizaciones.
- Exponer estados de cuenta por un canal inseguro.
- Confundir recordatorio, promesa de pago y cobranza.
Preguntas frecuentes
Separa el importe registrado del importe reconocido, identifica el concepto controvertido y suspende afirmaciones concluyentes mientras se revisan factura, pagos y notas de crédito.
Mediante la referencia, fecha, importe y canal acordado. El comprobante se comparte por un medio seguro y se concilia con el estado de cuenta.
Los estrictamente vinculados con el saldo: factura, estado de cuenta, relación de pagos o nota de crédito. Cada anexo se nombra en la carta.
No. El recordatorio facilita pago o aclaración; un requerimiento formal puede activar plazos o consecuencias pactadas y exige revisar contrato, autoridad y legislación aplicable.
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 29 de agosto). Carta de cobranza: estructura, formato y ejemplo. https://www.ejemplode.com/cartas/carta-cobranza/
Fuentes consultadas
- CONDUSEF: Registro de Despachos de CobranzaIdentificación, deuda, monto, fecha y canales en cobranza de créditos de entidades financieras; este alcance no se extiende automáticamente a facturas comerciales entre empresas.
- RAE y ASALE: cobranzaUso de cobranza como acción de cobrar.
- GOV.UK: Use clear languageLenguaje claro, acciones comprensibles y frases directas.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: