
El libro de Inventarios y Balances deberá estar encuadernado y foliado, en él deberá anotarse cuan- 396 do menos el Balance y el Estado de resultados que correspondan a cada ejercicio y, además, las relaciones analíticas del Balance.
Cuando el contribuyente no anote en el libro de inventarios y balances las relaciones analíticas del Dalance debe integrar un cuaderno anexo al mismo que contenga cuando menos un inventario que ietalle las unidades y el costo de la existencia física de las mercancías. Dicho cuaderno deberá presen-arse para su autorización ante la autoridad exactora correspondiente a más tardar el día en que deba presentar su declaración; deberán constar en tal cuaderno los asientos referidos al cierre del ejercicio ;orrespondiente.
Relaciones analíticas del Balance. Son las que contienen en forma analítica o detallada los con- 397 :eptos que integran a cada una de las cuentas que forman parte de los estados financieros, dichas reía-nones se conocen, también, con los nombres de anexos o pormenores del Balance.
Para tener una imagen clara de lo que son las relaciones analíticas, a continuación se presenta un Balance, así como sus anexos o pormenores correspondientes.
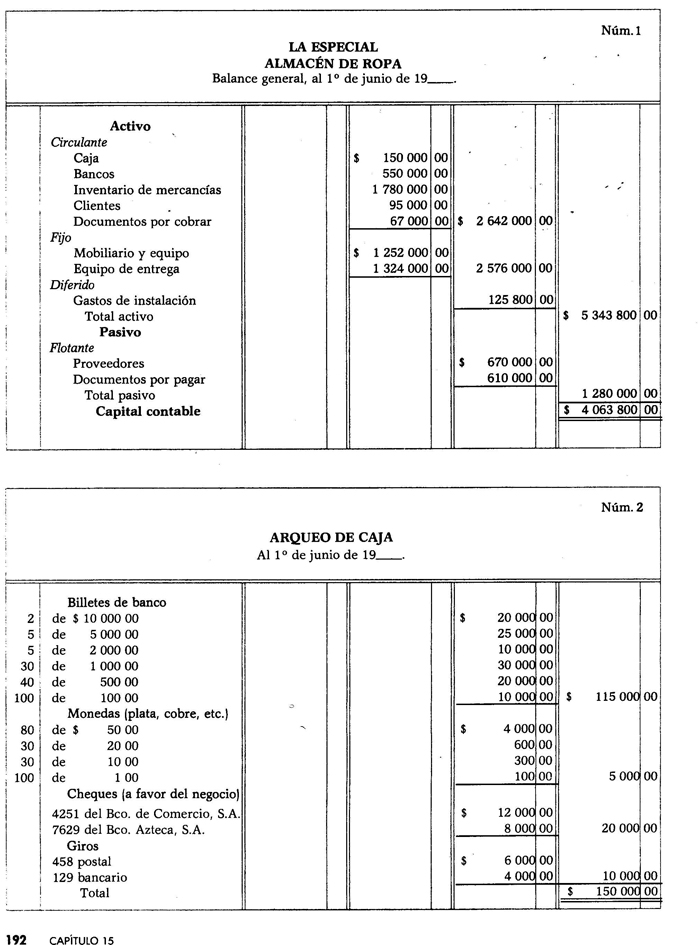
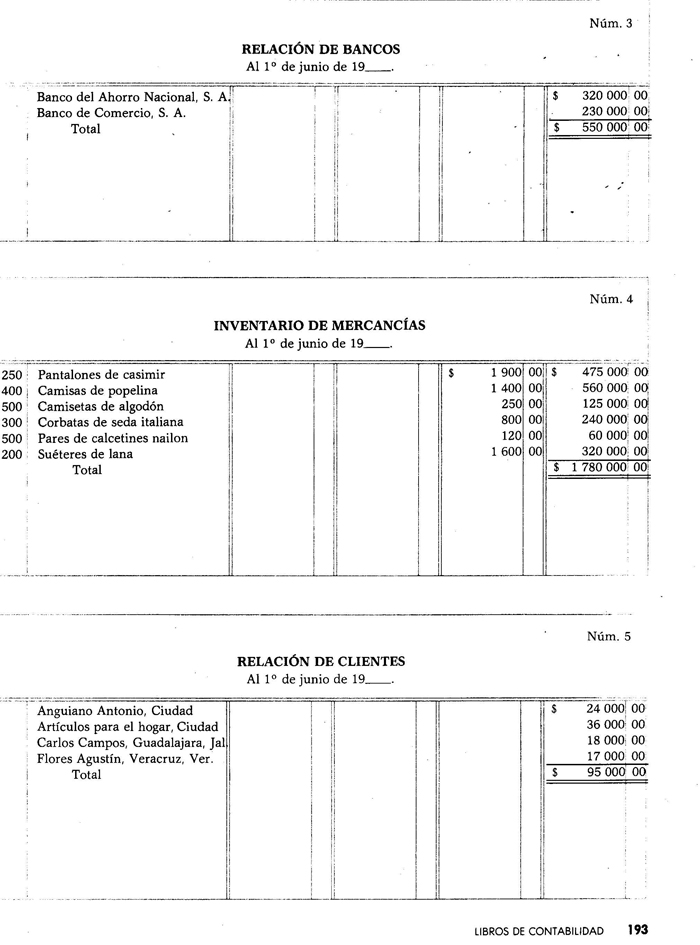
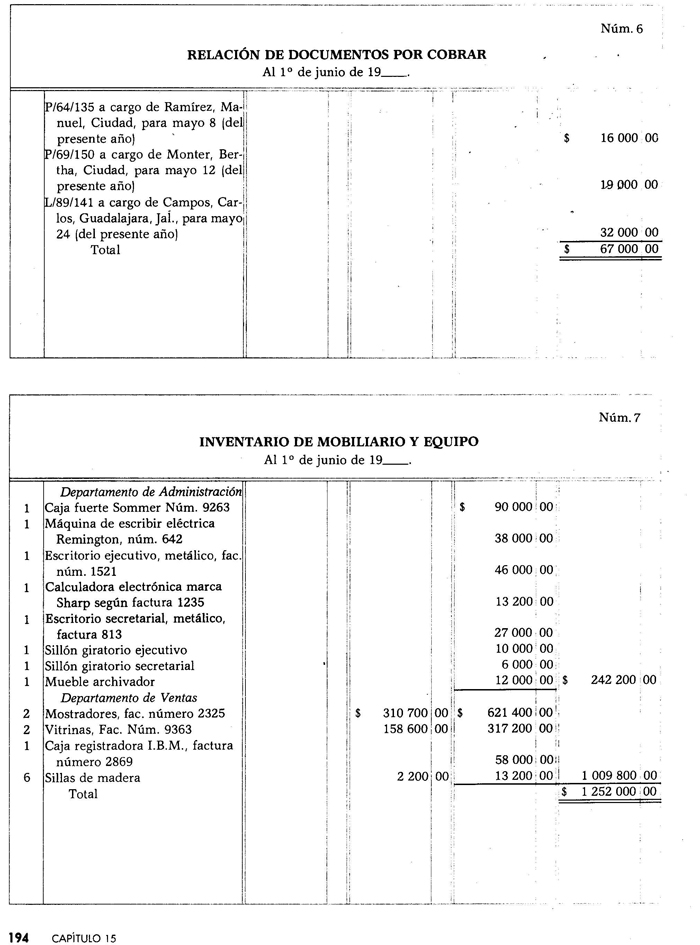
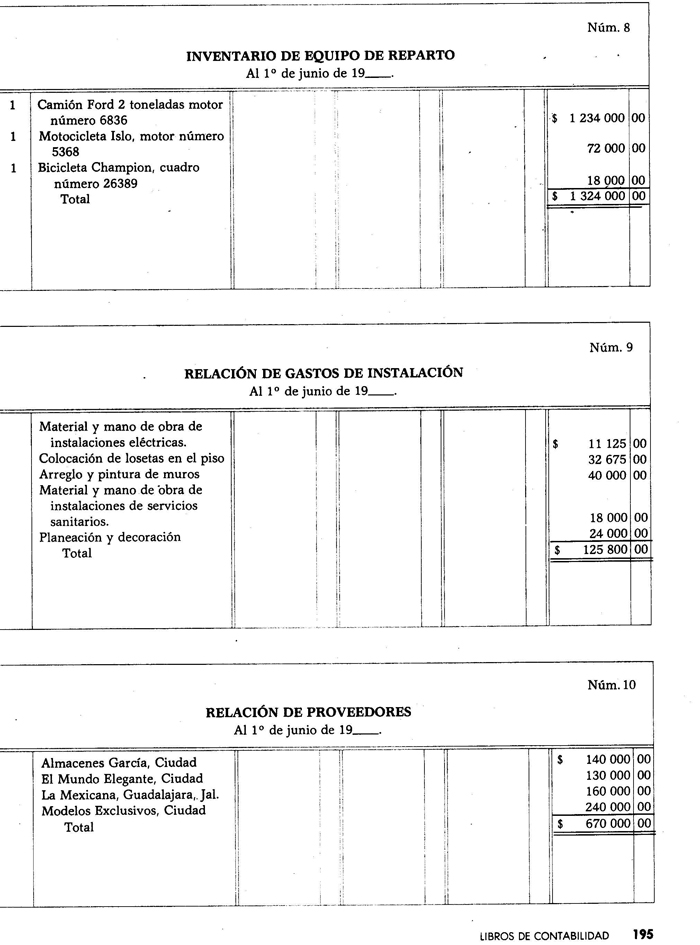
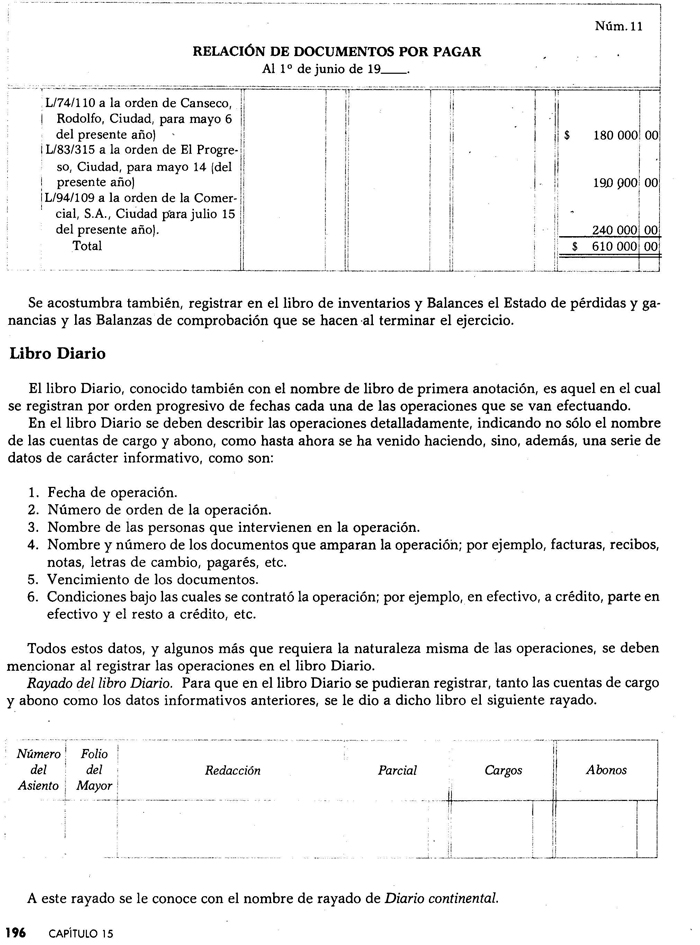
Se acostumbra también, registrar en el libro de inventarios y Balances el Estado de pérdidas y ganancias y las Balanzas de comprobación que se hacen al terminar el ejercicio.
Fuentes y revisión editorial
Fuentes consultadas
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.