
Una tienda puede tener mercancía y facturas por cobrar y, aun así, quedarse corta para pagar mañana. Para comprender esa diferencia hay que calcular el capital de trabajo y después revisar cuándo se cobra y cuándo vence cada obligación. El saldo contable no es lo mismo que el dinero disponible en el banco.
Qué es el capital de trabajo
En esta guía, capital de trabajo significa capital de trabajo neto: activo corriente menos pasivo corriente en una fecha determinada. Relaciona recursos y obligaciones de corto plazo; no mide la utilidad del periodo.
El capital de trabajo bruto es el total del activo corriente, sin restar pasivos. Conviene indicar qué definición se utiliza para no comparar importes distintos bajo un mismo nombre.
Capital de trabajo neto = activo corriente − pasivo corriente.
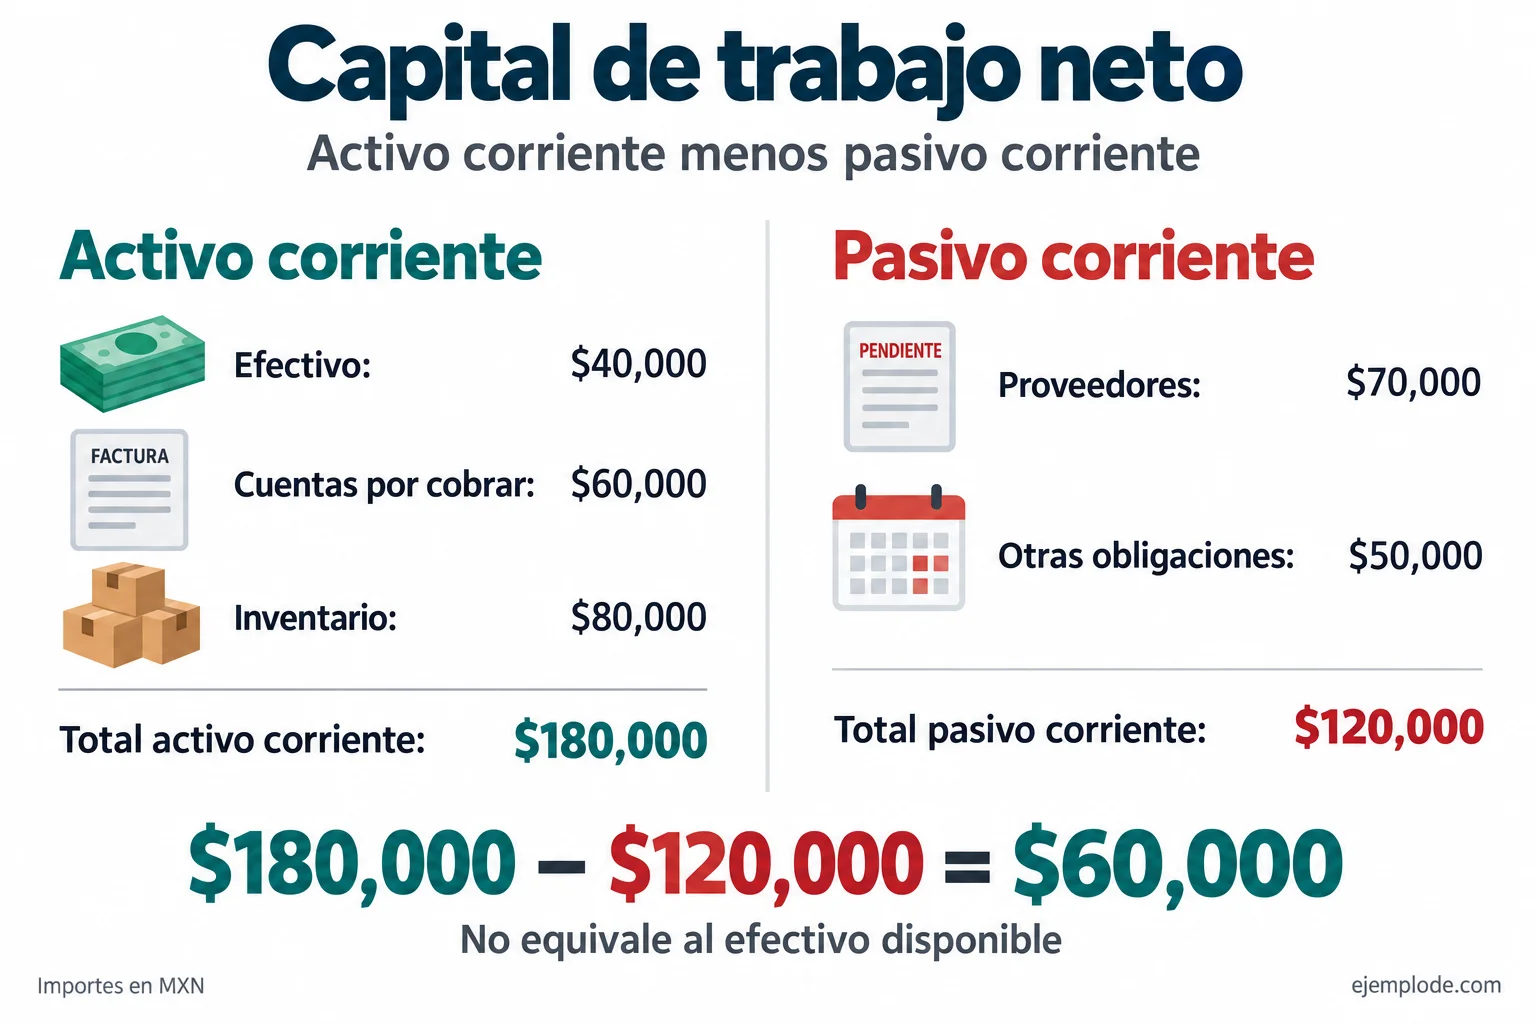
Si el activo corriente es $180,000 y el pasivo corriente $120,000, la diferencia es $60,000. El capital bruto sería $180,000.
Qué datos entran en la fórmula
| Grupo | Qué debes identificar |
|---|---|
| Activo corriente o circulante | Efectivo, cuentas por cobrar e inventarios clasificados como corrientes. Usa sus valores contables revisados, no el precio de venta que esperas obtener. |
| Pasivo corriente o circulante | Proveedores, obligaciones acumuladas y deudas corrientes. Incluye la parte corriente de un préstamo de largo plazo, sin contar de nuevo todo el préstamo. |
| Partidas no corrientes | La maquinaria y el edificio utilizados de forma duradera quedan fuera de esta resta, al igual que la parte no corriente de una deuda. |
Para los ejemplos suponemos un ciclo de operación inferior a un año y saldos ya clasificados. En la práctica no basta con aplicar siempre «menos de doce meses»: el ciclo normal de operación y el marco contable también importan. No mezcles efectivo de hoy con deudas tomadas de un balance de otro mes.
6 ejemplos resueltos de capital de trabajo
Son casos didácticos con importes en pesos mexicanos. Cada uno indica sus supuestos. Los ejemplos quinto y sexto parten por separado del primero; no son movimientos acumulados.
1. Capital positivo en una tienda
Al cierre de septiembre, una tienda presenta $40,000 MXN de efectivo, $60,000 de cuentas por cobrar y $80,000 de inventario. Su activo corriente suma $180,000. No incluye en ese grupo los muebles y equipos que utiliza de forma duradera.
Debe $70,000 a proveedores, $10,000 de impuestos, $25,000 de un préstamo de corto plazo y $15,000 de la parte corriente de un préstamo de largo plazo. El pasivo corriente suma $120,000; las tres últimas partidas explican las «otras obligaciones» de la imagen.
Cálculo: $180,000 − $120,000 = $60,000 MXN.
Los recursos corrientes superan las obligaciones corrientes en $60,000. Eso no significa que haya $60,000 libres para retirar: el efectivo es $40,000 y parte de los recursos está en cobros e inventario.
2. Capital de trabajo igual a cero
Un pequeño estudio tiene $30,000 MXN de efectivo y $50,000 de cuentas por cobrar. Sus obligaciones corrientes son $45,000 con proveedores y $35,000 de otros pagos pendientes. Activo y pasivo corrientes suman $80,000 cada uno.
La igualdad no implica que las entradas y las salidas ocurran el mismo día. Si las facturas se cobran después de que vencen los pagos, el estudio necesita revisar su calendario de caja.
Cálculo: $80,000 − $80,000 = $0 MXN.
No hay diferencia positiva entre ambos grupos. Tampoco hay «cero dinero»: el efectivo del caso sigue siendo $30,000. El resultado describe una relación entre saldos, no la desaparición de los activos.
3. Capital de trabajo negativo
Una distribuidora tiene $10,000 MXN de efectivo, $20,000 por cobrar y $40,000 de inventario: $70,000 de activo corriente. Su pasivo corriente es $100,000, integrado por $75,000 con proveedores y $25,000 de deuda de corto plazo.
El saldo negativo señala que las obligaciones corrientes exceden a los recursos corrientes registrados. Para interpretar su situación se necesitan vencimientos, cobranzas, rotación y demás condiciones de la operación.
Cálculo: $70,000 − $100,000 = −$30,000 MXN.
La diferencia es de menos $30,000; no es una pérdida contable del mes ni demuestra por sí sola quiebra. Hay modelos de negocio que cobran antes de pagar, pero esa posibilidad no elimina la necesidad de examinar si los compromisos pueden cumplirse.
4. Saldo positivo, pero falta efectivo
Un comercio registra $10,000 MXN en bancos, $20,000 por cobrar y $90,000 de inventario. Su activo corriente es $120,000 y el pasivo corriente $80,000. El capital neto resulta positivo.
En los próximos diez días vencen $40,000 de esas obligaciones. Solo se prevé cobrar $5,000 de las cuentas existentes y no hay otras entradas previstas en ese plazo. Efectivo inicial más cobros esperados: $10,000 + $5,000 = $15,000. Frente a pagos de $40,000, la brecha prevista es $25,000.
Cálculo: $120,000 − $80,000 = $40,000 MXN.
Los $40,000 de capital neto y los $25,000 de brecha de caja responden a preguntas diferentes. El primero compara saldos corrientes; la segunda considera fechas e ingresos previstos. El inventario no se transforma automáticamente en efectivo a tiempo.
5. Cobrar una factura no aumenta el capital neto
Volvemos a la tienda del primer ejemplo. Cobra $25,000 MXN de una factura ya registrada, sin descuentos, comisiones ni diferencias. El efectivo pasa de $40,000 a $65,000; las cuentas por cobrar bajan de $60,000 a $35,000. El inventario permanece en $80,000.
Activo corriente después del cobro: $65,000 + $35,000 + $80,000 = $180,000. El pasivo corriente no cambia: sigue en $120,000.
Cálculo: $180,000 − $120,000 = $60,000 MXN.
Mejora la disponibilidad de efectivo, pero una cuenta corriente se transforma en otra por el mismo importe. No es una venta nueva ni un aumento automático de utilidad o de capital de trabajo.
6. Recibir un préstamo de corto plazo
Partimos otra vez de los saldos del primer ejemplo, sin acumular el cobro del quinto. La tienda recibe $30,000 MXN de un préstamo que se clasifica completamente como corriente. Para aislar el efecto inicial, suponemos que todavía no hay intereses devengados, comisiones ni otros movimientos.
El efectivo aumenta de $40,000 a $70,000 y el activo corriente de $180,000 a $210,000. La nueva obligación eleva el pasivo corriente de $120,000 a $150,000.
Cálculo: $210,000 − $150,000 = $60,000 MXN.
En este momento aumenta la caja, pero también la deuda corriente por el mismo importe: el capital neto sigue en $60,000. El ejemplo explica un efecto contable; no recomienda contratar deuda. Intereses y movimientos posteriores deben registrarse cuando correspondan.
Capital de trabajo, razón corriente y efectivo
Con los datos de la primera tienda, estas tres medidas ofrecen información distinta:
| Medida | Cálculo e interpretación |
|---|---|
| Capital de trabajo neto | $180,000 − $120,000 = $60,000 MXN. Es una diferencia expresada en dinero. |
| Razón corriente | $180,000 ÷ $120,000 = 1.5 veces. Relaciona el tamaño de ambos saldos; no significa 1.5 pesos en efectivo por cada peso de deuda. |
| Efectivo | $40,000 MXN. Es el saldo de caja y bancos del caso, no el total del activo corriente. |
La razón corriente requiere un pasivo corriente distinto de cero para hacer la división. Ninguna de estas medidas, por sí sola, determina la utilidad del negocio o garantiza que todos los pagos puedan realizarse puntualmente.
Cómo calcularlo paso a paso
- Fija una fecha de corte. Usa saldos del mismo estado de situación financiera.
- Revisa la clasificación. Distingue corriente y no corriente conforme al marco aplicable, incluidos los vencimientos de las deudas.
- Suma el activo corriente. Evita duplicar cuentas y revisa importes deteriorados, restringidos o de recuperación dudosa.
- Suma el pasivo corriente. No omitas obligaciones acumuladas ni la parte corriente de un financiamiento de largo plazo.
- Resta e interpreta. Conserva el signo del resultado y explica qué lo compone.
- Contrasta con fechas. Revisa cobros, pagos y disponibilidad de efectivo antes de sacar conclusiones sobre liquidez.
Al presentar el indicador en un informe gerencial, acompáñalo de fecha, composición, vencimientos relevantes y cambios frente al periodo comparable. Un número aislado aporta menos que una explicación verificable.
Errores frecuentes
- Usar todos los activos y todas las deudas. La fórmula aquí es corriente menos corriente, no activo total menos pasivo total.
- Confundir el saldo con utilidad. Los ejemplos calculan una posición a una fecha, no ingresos menos gastos de un periodo.
- Valorar inventarios a precio esperado de venta. Parte de los saldos contables revisados; no anticipes un margen como si ya fuera efectivo.
- Contar dos veces una deuda. Si separaste su parte corriente, no sumes además el saldo completo en ese grupo.
- Suponer que cualquier entrada de dinero aumenta el capital neto. El cobro y el préstamo del quinto y sexto ejemplos muestran por qué no siempre ocurre.
- Decidir solo por el signo. También importan fechas, calidad de los activos y funcionamiento del negocio.
Preguntas frecuentes
¿Capital de trabajo y capital social son lo mismo?
No. El capital social forma parte del patrimonio y se relaciona con aportaciones de los socios; el capital de trabajo neto de esta guía es activo corriente menos pasivo corriente. No deben intercambiarse aunque ambos se expresen en dinero.
¿Cómo cambia al pagar una deuda corriente con efectivo?
Si la primera tienda paga $20,000 de proveedores, sin otros efectos, el activo corriente baja a $160,000 y el pasivo corriente a $100,000. La diferencia sigue siendo $60,000. Hay menos efectivo y menos deuda, no un aumento del capital neto.
¿Los anticipos pagados pueden ser corrientes?
Sí, según la naturaleza del derecho y su clasificación contable. Pero un pago anticipado no necesariamente se puede convertir en dinero para pagar deudas. Por eso el total corriente no sustituye una revisión de disponibilidad.
¿Cuánto capital de trabajo debe tener una empresa?
No existe un importe universal. Depende de la escala, estacionalidad, plazos de cobro y pago y composición de los recursos. Los $60,000 de la tienda no son una recomendación para otros negocios.
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 2 de octubre). Capital de trabajo: fórmula y 6 ejemplos resueltos. https://www.ejemplode.com/cartas/empresa/capital-de-trabajo/
Fuentes consultadas
- What Is Working Capital?Capital bruto y neto, componentes y límites de interpretación de liquidez.
- Financial Statement Analysis: working capital y current ratioDistinción entre resta monetaria y razón corriente. Los casos numéricos son elaboración didáctica propia.
- Normal operating cycle: decisión actualizada en enero de 2026Importancia del ciclo de operación para clasificar inventarios; no se presenta como normativa obligatoria para toda empresa.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: