
Un taller gasta dinero en enseñar a ensamblar, revisar piezas, rehacer productos y atender devoluciones. Aunque todos esos movimientos se relacionan con la calidad, no significan lo mismo. Separarlos permite saber cuánto se dedica a evitar problemas y cuánto cuesta corregirlos.
Qué son los costos de calidad
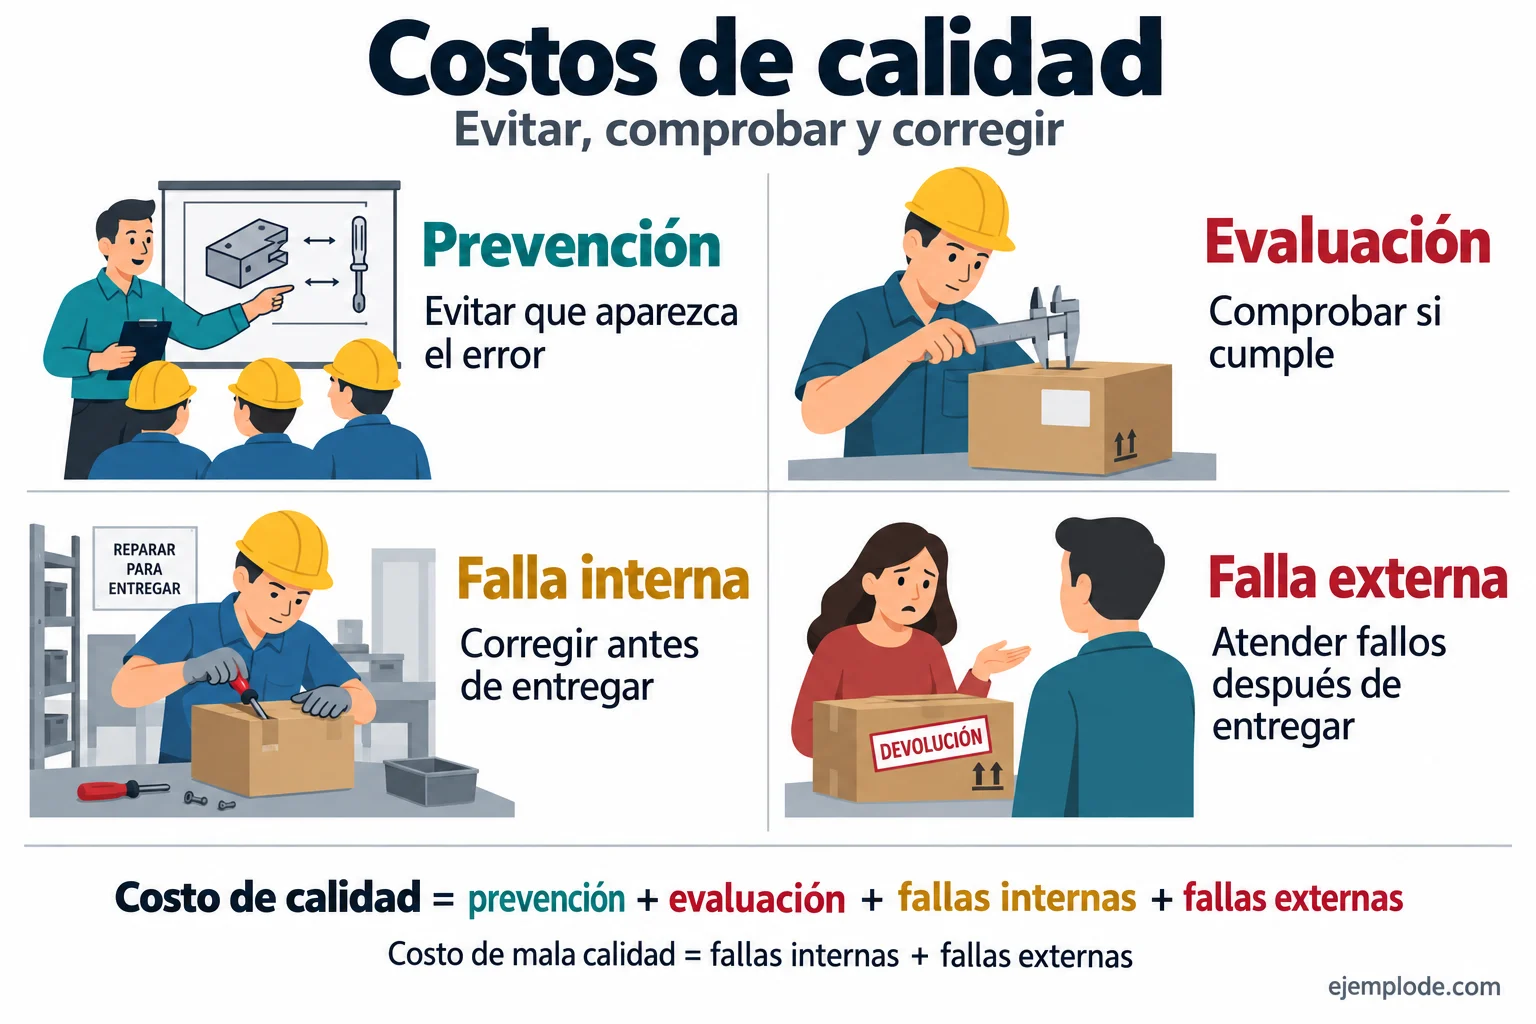
Son los recursos destinados a prevenir y evaluar problemas de calidad, más los costos que ocasionan las fallas. El modelo de prevención, evaluación y fallas los agrupa en cuatro categorías: prevención, evaluación, fallas internas y fallas externas.
No equivalen al presupuesto del departamento de calidad ni al costo total de producción. También pueden aparecer en compras, operaciones o atención al cliente. En este enfoque, el costo de mala calidad reúne las fallas internas y externas.
Las cuatro categorías y cómo distinguirlas
Prevención
Busca evitar defectos: planificar o preparar el proceso para hacer bien el trabajo.
Evaluación
Comprueba conformidad mediante inspecciones, pruebas u otras verificaciones.
Fallas internas
Se originan en defectos detectados antes de entregar el producto o servicio al cliente.
Fallas externas
Se originan en defectos detectados después de entregar al cliente.
Clasifica por la finalidad de la actividad y el momento de detección, no por el departamento que paga. Una revisión realizada dentro de la fábrica puede ser evaluación; no es una falla interna por estar «dentro».
8 ejemplos de costos de calidad
Los ocho registros pertenecen a un caso didáctico de un taller de cajas organizadoras durante un mes. Las cantidades están en pesos mexicanos y excluyen impuestos recuperables. Cada gasto se registra una sola vez.
1. Capacitación para el ensamble
El taller prepara una sesión para enseñar la secuencia correcta de montaje de cajas organizadoras. Registra $2,400 MXN de tiempo de formación y materiales didácticos, sin incluir horas de producción normal. La práctica utiliza una muestra y un criterio claro para reconocer el cierre bien colocado.
Prevención: La actividad prepara al equipo para evitar errores. No se registra como prevención cualquier curso: debe existir una relación concreta con la calidad del proceso.
2. Guía para colocar el cierre
Se adapta una guía sencilla que impide colocar invertido el cierre de la caja. El diseño, la prueba y el ajuste suman $1,600 MXN, reconocidos como gasto del periodo en este caso. El equipo comprueba que la guía funciona antes de utilizarla en producción.
Prevención: Se cambia el modo de trabajar para dificultar el error. Si se tratara de un activo de uso prolongado, la política contable determinaría cómo distribuir su costo; no habría que cargar automáticamente toda la compra a un mes.
3. Inspección de piezas recibidas
Antes del ensamble se revisan dimensiones y estado de las bases recibidas del proveedor. Las horas dedicadas a esa inspección cuestan $1,800 MXN. El registro identifica lote, cantidad revisada y resultado; el importe no incluye el precio de compra de todas las bases.
Evaluación: Se comprueba si las piezas cumplen las especificaciones. La inspección es evaluación; una pérdida por piezas defectuosas rechazada o asumida después requiere un registro separado y trazable.
4. Pruebas del producto terminado
El taller dedica $1,200 MXN de tiempo y consumibles a comprobar el funcionamiento de cierres antes del envío. Cada revisión deja constancia de aceptación o defecto. En esta partida solo se incluye la prueba rutinaria, no la reparación de las cajas rechazadas.
Evaluación: Detectar un defecto y corregirlo son actividades distintas. Separar la prueba del retrabajo permite ver si se está gastando más en encontrar problemas que en evitarlos.
5. Retrabajo antes del envío
Durante la revisión se detectan 120 cajas con el cierre mal colocado. Corregir cada una requiere $25 MXN de mano de obra y materiales adicionales: 120 por $25 = $3,000 MXN. Ninguna de esas cajas se había entregado al cliente.
Fallas internas: La partida mide el trabajo adicional provocado por el defecto, no vuelve a sumar toda la fabricación original. La inspección rutinaria ya registrada en evaluación tampoco se añade por segunda vez.
6. Bases que deben desecharse
Se detectan antes de la entrega 20 bases deformadas que no pueden recuperarse. Su costo acumulado es de $60 MXN por unidad; se recuperan $10 por unidad como material: 20 por ($60 menos $10) = $1,000 MXN de pérdida neta.
Fallas internas: Se registra el costo de las unidades perdidas menos la recuperación documentada, no su precio esperado de venta. Estas bases son distintas de las 120 cajas retrabajadas.
7. Reposición por una devolución
Un cliente recibe cajas con cierres que fallan y devuelve las unidades afectadas. El taller registra $1,500 MXN de costo adicional neto de reposición y transporte, después de considerar lo recuperable. El expediente conserva pedido, defecto, solución y comprobantes.
Fallas externas: El defecto se detectó después de la entrega. No se suma además el valor de venta de las mismas cajas como si fuera otro costo incurrido: una pérdida de ingresos necesitaría un análisis separado.
8. Atención de reclamaciones
El personal emplea cinco horas adicionales en registrar reclamaciones por defectos y coordinar soluciones. Con una tarifa interna de $100 MXN por hora, el costo asignado es $500 MXN. Esas horas no están incluidas en los $1,500 de reposición y transporte del ejemplo anterior.
Fallas externas: También cuenta el trabajo administrativo causado por una falla. No toda atención al cliente es mala calidad: responder una consulta normal de disponibilidad no entra automáticamente en esta partida.
Cómo calcular el costo de calidad: caso completo
Sumamos los ocho registros anteriores sin agregar nuevas partidas. El taller tuvo ventas netas de $200,000 MXN en ese mismo mes.
| Categoría | Suma mensual del caso |
|---|---|
| Prevención | $2,400 + $1,600 = $4,000 MXN |
| Evaluación | $1,800 + $1,200 = $3,000 MXN |
| Fallas internas | $3,000 + $1,000 = $4,000 MXN |
| Fallas externas | $1,500 + $500 = $2,000 MXN |
Costo de calidad = prevención + evaluación + fallas internas + fallas externas.
$4,000 + $3,000 + $4,000 + $2,000 = $13,000 MXN.
Costo de mala calidad = fallas internas + fallas externas.
$4,000 + $2,000 = $6,000 MXN.
Costo de calidad sobre ventas: $13,000 ÷ $200,000 × 100 = 6.5 %.
Mala calidad sobre ventas: $6,000 ÷ $200,000 × 100 = 3 %.
Los $6,000 ya forman parte de los $13,000: no se suman para obtener $19,000. Asimismo, 6.5 % de las ventas no significa que 6.5 % de los productos sean defectuosos; son indicadores con denominadores distintos.
Qué decisión permite tomar
El retrabajo de cierres concentra $3,000. Conviene investigar dónde nace el montaje incorrecto y comprobar si la guía del segundo ejemplo ayuda. Un diagrama de Ishikawa puede ordenar las posibles causas, pero no demostrar por sí solo cuál es la responsable.
No se promete un ahorro automático por gastar más en prevención. Al repetir la medición hay que mantener el alcance y revisar volumen, mezcla de productos y costos unitarios. Una caída de ventas o un gasto que dejó de registrarse puede cambiar el porcentaje sin mejorar el proceso.
Cómo registrar los costos sin duplicarlos
- Delimita el periodo y proceso. Decide qué taller, servicio o línea observarás y qué operaciones quedan fuera.
- Identifica cada hecho. Usa orden, lote, reclamación o actividad para poder rastrear la partida.
- Separa las actividades. Inspeccionar, reparar y atender una devolución pueden pertenecer a registros diferentes aunque estén relacionados.
- Documenta el cálculo. Conserva horas, tarifa, materiales, comprobantes y recuperaciones. Distingue un pago de una asignación de tiempo del personal.
- Concilia con los registros del negocio. Este análisis reclasifica recursos existentes; no significa contabilizarlos dos veces como gasto.
- Explica el resultado y la acción. Presenta total, categorías, periodo y evidencia en un informe gerencial, junto con responsable y fecha de seguimiento.
Errores frecuentes
- Llamar prevención a toda inspección. Pregunta si la actividad evita el defecto o comprueba el cumplimiento.
- Contar solo lo que paga el área de calidad. El caso incluye horas de atención y transporte por devoluciones.
- Sumar costo y precio de venta de la misma pérdida. Documenta qué magnitud mides y evita duplicar el efecto.
- Tratar un costo estimado como comprobado. La pérdida de reputación no se vuelve un importe real por asignarle una cifra sin método.
- Comparar periodos incompatibles. Usa las mismas categorías y explica cambios de alcance, actividad y criterio de cálculo.
Preguntas frecuentes
¿También se aplica a servicios?
Sí. En un servicio de transcripción, preparar criterios para evitar errores es prevención; revisar el texto es evaluación; corregir un error detectado antes de enviarlo es una falla interna; rehacer el documento por un defecto detectado por el cliente es una falla externa.
¿Todo costo de producción es costo de calidad?
No. En el caso del taller, la fabricación normal de las cajas conformes no se añade completa a estas cuatro categorías. Sí se identifica el costo adicional de retrabajar y la pérdida neta de las unidades defectuosas desechadas.
¿Qué pasa si una actividad cumple dos funciones?
Desglosa el tiempo o los recursos cuando sea posible. Una sesión que combina inspección y capacitación no debe contarse íntegra dos veces. Si no puedes separarla, documenta el criterio de asignación y úsalo de forma consistente.
¿Cuál es un porcentaje aceptable?
El 6.5 % calculado no es una meta universal. La comparación necesita contexto, datos equivalentes y requisitos del producto o servicio. Tampoco conviene eliminar controles necesarios solo para reducir el indicador.
Fuentes y revisión editorial
Cómo citar este artículo
Editorial Ejemplode. (2026, 2 de octubre). Costos de calidad: 8 ejemplos y cómo calcularlos. https://www.ejemplode.com/cartas/empresa/costos-de-calidad/
Fuentes consultadas
- Cost of Quality: categorías y costo de mala calidadDefinición y clasificación en prevención, evaluación y fallas internas y externas.
- Cost of Quality: guía práctica de mediciónSeparación de categorías, medición sobre ventas y cautelas al comparar. Los importes del artículo son un caso didáctico propio, no cifras de ASQ.
Responsable editorial
Editorial Ejemplode
Responsable de la selección, verificación y actualización del contenido, los ejemplos y las fuentes.
Revisión y actualización
Última revisión editorial: